Die Bending Spoons-Aktie hat in den letzten drei Tagen eine kräftige Erholung hingelegt und sich vom Monatstief von $31.5 auf aktuell $41 bewegt. Diese Erholung erfolgte, als Anleger den Rücksetzer kauften und nachdem das Unternehmen die Finanzierung für die Miro-Übernahme gesichert hatte. Dieser Artikel prüft, ob BSP eine gute Aktie zum Kauf ist.
Wachstum von Bending Spoons beschleunigt sich
Bending Spoons ist ein neu gelistetes Technologieunternehmen, dessen Geschäftsmodell darin besteht, Technologieunternehmen zu kaufen, die bei Nutzern an Attraktivität verloren haben, und diese zu verbessern.
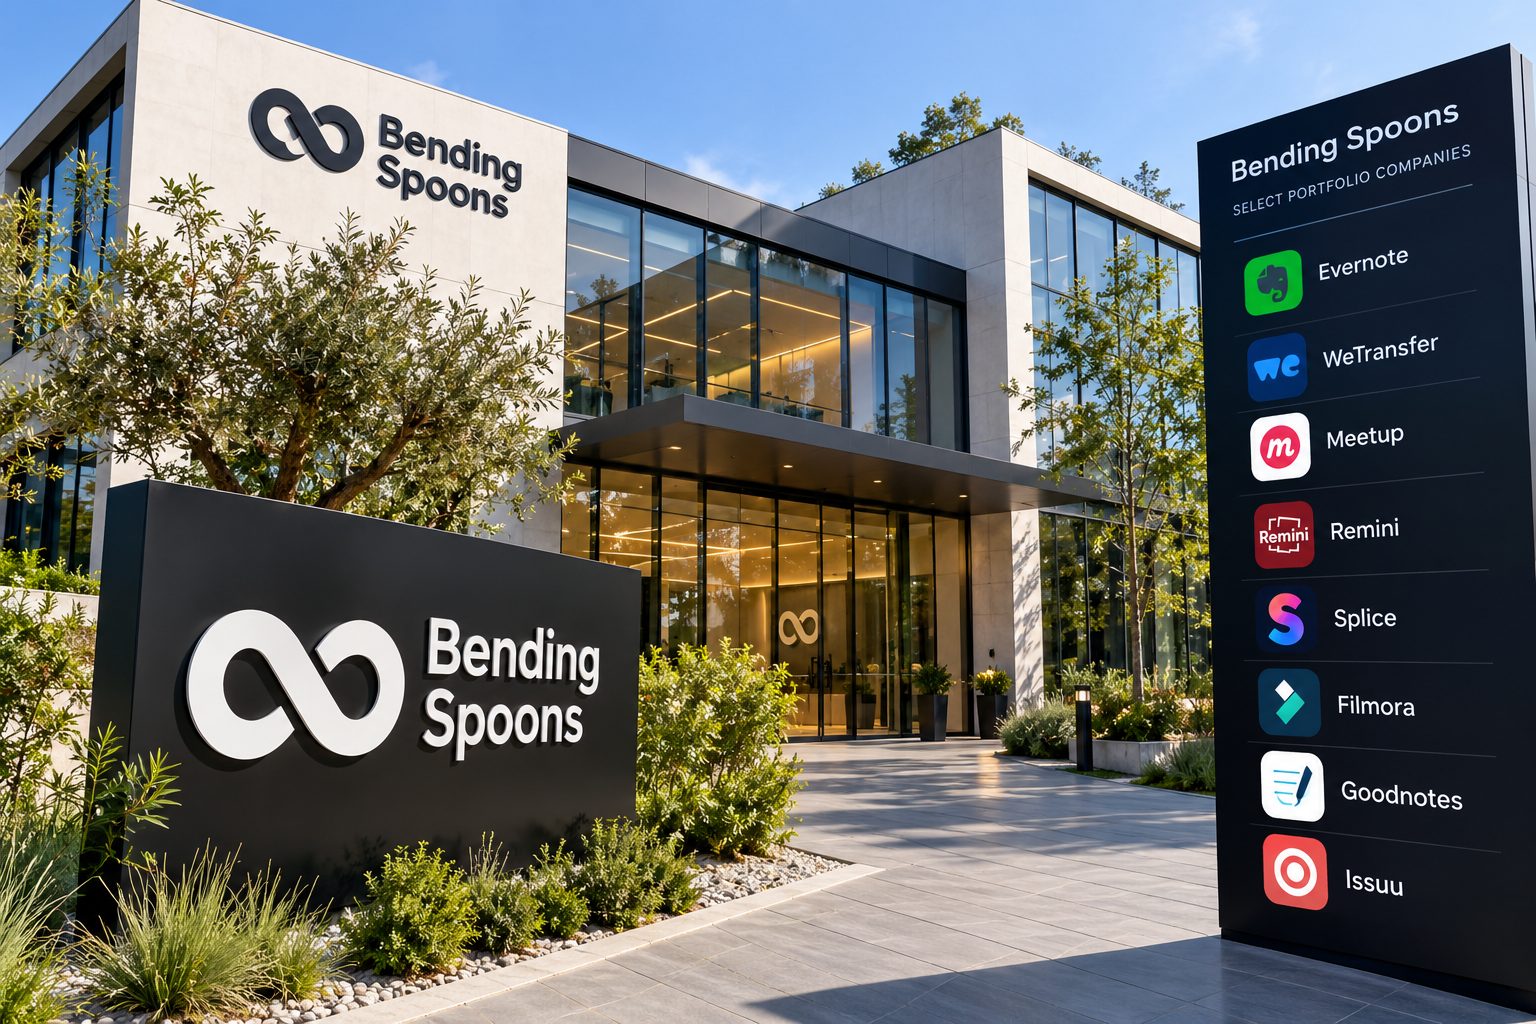
Im Laufe der Jahre hat es Unternehmen wie Evernote, AOL, Vimeo, WeTransfer, Meetup und Eventbrite übernommen. Zu den weiteren Akquisitionen gehören Unternehmen wie Brightcove, Airtable und Streamyard. Jüngst kündigte es die Übernahme von Miro an, einem Unternehmen aus dem Bereich künstliche Intelligenz. Seit dem Start im Jahr 2023 hat es nahezu $6 Milliarden für 15 Übernahmen ausgegeben.
Das Unternehmen arbeitet stets daran, die erworbenen Produkte zu verbessern. So wurden im zweiten Quartal mehr als 70 Produktverbesserungen über AOL, Eventbrite und Vimeo hinweg veröffentlicht. Es hat über 1,000 Unternehmen identifiziert, die es für attraktive Übernahmeziele hält.
LESEN SIE AUCH: Warum Skydance-Aktien trotz Abschluss des Warner Bros.-Deals fallen
Die jüngsten Ergebnisse zeigten, dass der Umsatz im Quartal um 126% auf $704 Millionen sprang. Dieses Wachstum wurde aber größtenteils durch die im Jahresverlauf getätigten Übernahmen getragen.
Das operative Ergebnis stieg um 139% auf $240 Millionen, wodurch die operative Marge auf 54% anstieg. Das Management geht davon aus, dass das Wachstum in den kommenden Jahren anhält, während an den bestehenden Unternehmen gearbeitet wird. Außerdem glaubt man, den Einsatz von KI zur Kostensenkung nutzen zu können.
Für das dritte Quartal wird ein Umsatz zwischen $733 Millionen und $745 Millionen erwartet, was einer jährlichen Wachstumsrate von etwa 113% entspricht. Das operative Ergebnis wird zwischen $380 Millionen und $400 Millionen prognostiziert. Für das Jahr erwartet das Unternehmen einen Umsatz zwischen $2.78 Milliarden und $2.82 Milliarden.
Bending Spoons steht vor erheblichen Risiken
Das Unternehmen sieht sich zwei wesentlichen Herausforderungen gegenüber. Erstens muss es seine Übernahmetätigkeit fortsetzen, was erhebliche Liquiditätsmittel erfordert. In einer aktuellen Präsentation gab das Management an, dass die Bruttoverschuldung auf über $5.9 Milliarden gestiegen ist, während die Nettoverschuldung auf $5.4 Milliarden zunahm. Dieses Schuldenwachstum dürfte sich langfristig fortsetzen.
Zweitens wird das Unternehmen voraussichtlich seine Aktionäre verwässern, indem es Eigenkapital zur Finanzierung dieser Übernahmen einsetzt. In einer Erklärung sagte Mitgründer und CEO Lucca Ferrari:
„Als börsennotiertes Unternehmen haben wir jetzt Zugang zu einer breiteren Palette an Finanzierungsquellen. Wir werden diese Quellen sorgfältig auswählen und uns darauf konzentrieren, die langfristigen Aktionärsrenditen zu maximieren und gleichzeitig ein umsichtiges Risikoprofil beizubehalten.“
Drittens und am wichtigsten: Die Sanierung einiger dieser Unternehmen wird nicht einfach sein. Die Geschichte zeigt, dass die meisten Fusionen und Übernahmen nicht die von der Geschäftsführung prognostizierten Renditen liefern. Daher besteht künftig die Wahrscheinlichkeit, dass das Unternehmen zu höheren Abschreibungen gezwungen wird. Während sich die Aktie weiter erholen könnte, besteht das Risiko, dass diese Herausforderungen die Erholung untergraben.
LESEN SIE AUCH: Tilray Brands-Aktienanalyse vor den Zahlen: Erholt sie sich oder fällt sie weiter?
The post Ist Bending Spoons heute eine gute Aktie zum Kauf? appeared first on Invezz