Die Aktie von AppLovin steht derzeit im deutlichen Kontrast zur operativen Entwicklung des Unternehmens. Während der Umsatz im ersten Halbjahr um 55 Prozent und der Gewinn um 77,2 Prozent gegenüber dem Vorjahr zulegten, hat die Aktie mehr als 40 Prozent verloren und sich zuletzt bei knapp oberhalb von 300 US-Dollar stabilisiert.
Für die schlechte Stimmung sorgten zuletzt vor allem eine frühere SEC-Untersuchung, Berichte von Leerverkäufern und umfangreiche Insiderverkäufe. Dabei wurde die behördliche Untersuchung inzwischen ohne weitere Maßnahmen beendet. Dass diese Nachricht bislang kaum für Erleichterung an der Börse gesorgt hat, ist bemerkenswert.
Zusätzlichen Druck brachte das zweite Quartal. AppLovin verfehlte die Umsatzprognose knapp um 0,8 Prozent; gleichzeitig entwickelten sich die KI-basierten Empfehlungsmodelle langsamer als erwartet. Da deren Leistungsfähigkeit unmittelbar beeinflusst, wie viel Werbekunden ausgeben können, ist dieser Punkt für das Geschäftsmodell entscheidend.
Ein Werbekonzern mit eigener KI-Plattform
Nach dem Verkauf des Mobile-Gaming-Geschäfts ist AppLovin heute nahezu vollständig auf digitale Werbung ausgerichtet. Herzstück des Geschäftsmodells ist die KI-Engine AXON 2.0, die mithilfe von maschinellem Lernen vorhersagt, welche Werbung bei welchen Nutzern die besten Ergebnisse erzielt.
Ergänzt wird das System durch MAX, Adjust, Wurl und SparkLabs. AppLovin besitzt die Apps, in denen die Werbung erscheint, nicht. Stattdessen stellt das Unternehmen die technologische Infrastruktur bereit, über die Werbetreibende und App-Anbieter mittels Echtzeitauktionen zusammengebracht werden.
Der Markt für mobile Werbung dürfte langfristig stark wachsen. Für die kommenden Jahre wird ein jährliches Wachstum von rund 18,6 Prozent erwartet. AppLovin wächst bereits heute deutlich schneller als der Gesamtmarkt und dürfte dadurch weitere Marktanteile gewinnen.
Marktanteile steigen trotz harter Konkurrenz
AppLovin kommt Schätzungen zufolge auf rund 12,8 Prozent des globalen Marktes für mobile Werbung. Zu den wichtigsten Wettbewerbern zählen Unity, Google AdMob, Mintegral und Liftoff.
Besonders dynamisch entwickelt sich AppLovin auf Android und iOS. Der Marktanteil stieg zuletzt auf Android von rund 19 auf 23 Prozent und auf iOS von etwa 39 auf 44 Prozent. Vor allem Mintegral verliert dabei an Boden.
Auch Alphabet bleibt ein potenziell gefährlicher Wettbewerber. Der Konzern verfügt über enorme finanzielle Ressourcen und könnte seine Position im mobilen Werbemarkt jederzeit deutlich ausbauen. Bislang sprechen die Marktanteilsgewinne jedoch dafür, dass AppLovin seine Wettbewerbsposition weiter stärkt.
Hohe Margen sorgen für große operative Hebel
Trotz eines deutlichen Anstiegs der Forschungs- und Entwicklungskosten bleibt die Kostenstruktur überzeugend. Bereinigt um aktienbasierte Vergütungen stiegen die Forschungsausgaben im ersten Halbjahr lediglich um 4,1 Prozent, während der Umsatz um 55,8 Prozent zulegte.
Damit wächst der Umsatz wesentlich schneller als die Kosten. Das zeigt die hohe operative Skalierbarkeit des Geschäftsmodells.
Besonders beeindruckend sind die Margen. Im ersten Halbjahr 2026 erreichte AppLovin eine bereinigte EBITDA-Marge von 84,19 Prozent und eine Nettomarge von 65,64 Prozent.
Auch die Bilanz bietet Spielraum. Die Verschuldung liegt bei rund 1,5 Milliarden Dollar, während etwa 3 Milliarden Dollar an Barmitteln vorhanden sind. Im ersten Halbjahr wurden zudem rund 1,5 Milliarden Dollar für Aktienrückkäufe eingesetzt.
Gigantische Reichweite, vielversprechender Ausblick
Die Reichweite der Plattform ist riesig: AppLovin erreicht mit seinem Werbeökosystem weltweit Milliarden von Nutzern und bietet Werbetreibenden damit Zugang zu einem riesigen potenziellen Kundenkreis. Je besser die KI-Modelle die Ausspielung und Conversion optimieren, desto stärker kann das Unternehmen diese Reichweite monetarisieren, ohne seine Kosten im gleichen Umfang steigern zu müssen.
Für die kommenden Jahre bleibt der Ausblick daher ausgesprochen positiv. Entscheidend wird sein, ob AppLovin die Leistungsfähigkeit seiner KI-Modelle weiter steigern, zusätzliche Marktanteile gewinnen und die hohen Margen verteidigen kann. Gelingt dies, könnte das Unternehmen seinen Gewinn deutlich schneller steigern als der Gesamtmarkt und damit auch der Aktie langfristig erhebliches Aufwärtspotenzial verleihen.
Risiken trotz starker Zahlen
Das größte Risiko besteht darin, dass sich das Gewinn- und Margenwachstum abschwächt. Sollte die Leistungsfähigkeit der KI-Modelle dauerhaft langsamer steigen, könnte dies die Zahlungsbereitschaft der Werbekunden und damit die Profitabilität beeinträchtigen.
Hinzu kommt der Wettbewerb durch Alphabet und andere große Plattformen. Dennoch wächst AppLovin derzeit deutlich schneller als der Markt und gewinnt gleichzeitig Marktanteile.
AppLovin kombiniert außergewöhnliches Wachstum, steigende Marktanteile und sehr hohe Margen, während die Aktie diese Entwicklung derzeit nicht widerspiegelt. Solange das operative Momentum anhält, erscheint die aktuelle Bewertung für langfristig orientierte Anleger äußerst attraktiv.
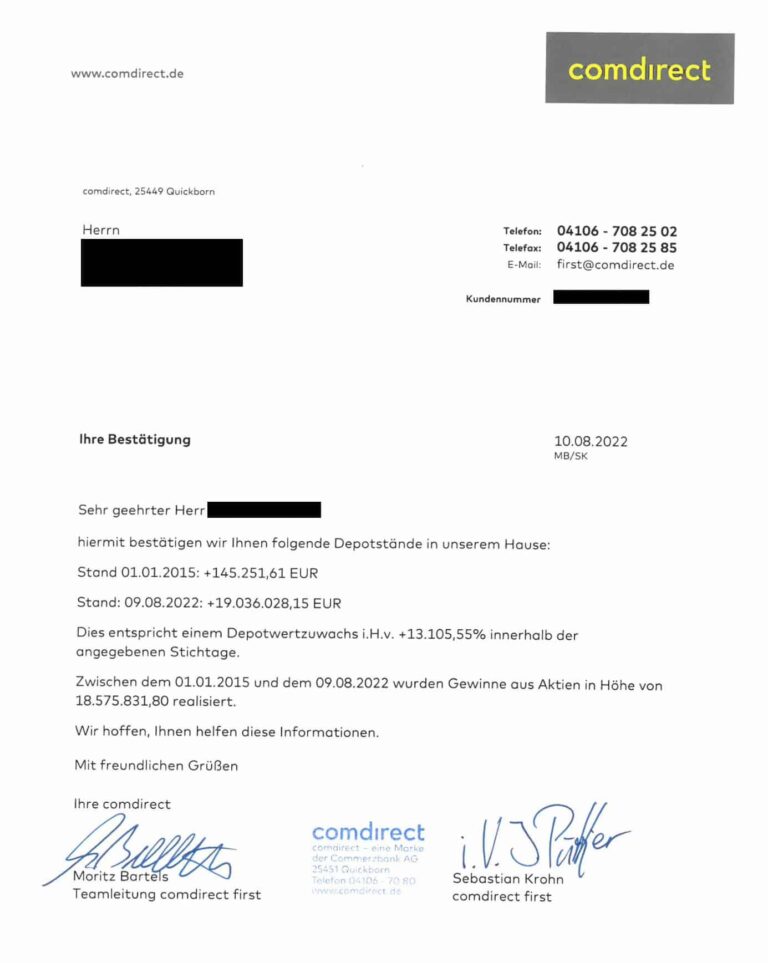
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
 AppLovin in Kürze
- AppLovin (WKN: A2QR0K) ist ein mobiles Werbenetzwerk, das Kunden Werbe- und Marketinglösungen für Apps und Spiele bereitstellt.
- Das Unternehmen ermöglicht Entwicklern und anderen Firmen die Vermarktung, Monetarisierung und Analyse ihrer Apps.
- AppLovin betreibt dazu drei mobile Werbe-, Marketing und Analyseplattformen namens MAX, AppDiscovery und SparkLabs.
- Zudem betreibt das Tech-Unternehmen Lion Studios, um Spieleentwickler bei der Veröffentlichung und Vermarktung von mobile games zu unterstützen.
- Das im kalifornischen Palo Alto ansässige Unternehmen notiert an der Technologiebörse Nasdaq und ist derzeit ca. 112 Milliarden US$ wert.
The post AppLovin-Aktie unterbewertet: Dieser Mobile-Spezialist erreicht Milliarden an Kunden first appeared on sharedeals.de.