Austal steht vor einer ungewöhnlichen Konstellation: Das australische Schiffbauunternehmen verfügt über ein wachsendes Kerngeschäft und eine strategisch wichtige Position im Verteidigungssektor, kämpft in den USA jedoch mit erheblichen Kostenproblemen. Gleichzeitig könnten Kaufangebote für Austal USA den Konzern von diesen Belastungen befreien und einen erheblichen Wert für die Aktionäre freisetzen.
Austal verbindet Schiffbau und Verteidigung
Austal ist ein australischer Schiffbaukonzern mit Werften in Australien, den USA, Vietnam und den Philippinen. Das Unternehmen entwickelt und baut vor allem Schiffe für militärische und kommerzielle Kunden und hat weltweit bereits mehr als 350 Schiffe für zahlreiche Betreiber ausgeliefert. Der Konzern profitiert dabei von einer wachsenden Nachfrage nach maritimer Infrastruktur und Verteidigungskapazitäten.
Besonders bedeutend sind die Aktivitäten in Australien und den USA. Während das australische Geschäft von langfristigen Verteidigungsprogrammen profitiert, ist das amerikanische Austal eng in die industrielle Basis für den Schiff- und U-Boot-Bau in den USA eingebunden.
Übrigens: 3 Trend-Aktien sollest Du jetzt auf dem Zettel haben. Hier geht’s zum Gratis-Report für das Schlussquartal 2026!
Das AUKUS-Programm schafft langfristige Chancen
Die strategische Bedeutung von Austal USA hängt unter anderem mit dem AUKUS-Bündnis zwischen Australien, den USA und Großbritannien zusammen. Das Programm umfasst neben der Zusammenarbeit bei modernen Verteidigungstechnologien auch den Aufbau einer australischen Nuklear-U-Boot-Flotte.
Austal ist dabei kein Hauptauftragnehmer für die künftigen SSN-AUKUS-U-Boote. Die Beteiligung erfolgt vielmehr über die industrielle Zulieferkette. In den USA fertigt Austal bereits Module für U-Boote der Virginia- und Columbia-Klasse. Zudem wird die Produktionskapazität für U-Boot-Module in Mobile, Alabama, erheblich ausgebaut. Austal hatte zuletzt bereits zwei Virginia-Klasse-Module fertiggestellt und mit Arbeiten an einem Columbia-Klasse-Modul begonnen.
Damit besitzt Austal USA eine strategische Position innerhalb der amerikanischen U-Boot-Produktion. Das Unternehmen könnte von der geplanten Ausweitung der US-U-Boot-Produktion profitieren, auch wenn die eigentliche SSN-AUKUS-Produktion in Australien stattfinden wird.
Das US-Geschäft kämpft mit hohen Kosten
Der strategische Wert steht allerdings im Kontrast zur aktuellen operativen Situation. Austal USA hat in den vergangenen Jahren einen erheblichen Wandel vollzogen. Nach dem Auslaufen beziehungsweise der Abnahme wichtiger Aluminiumprogramme musste das Unternehmen verstärkt in den Bau von Stahlschiffen einsteigen.
Dabei erwiesen sich einige Programme als deutlich schwieriger und teurer als erwartet. Besonders die T-ATS- und AFDM-Projekte belasteten die Profitabilität. Bereits im ersten Halbjahr des Geschäftsjahres 2026 führten diese Programme zu zusätzlichen Belastungen durch verlustbringende Verträge. Gleichzeitig stieg der Umsatz des US-Segments deutlich, während das Ergebnis zurückging.
Die Problematik liegt damit weniger in fehlender Nachfrage als in der Fähigkeit, komplexe Stahlbauprogramme profitabel umzusetzen. Genau dieses operative Risiko ist ein wesentlicher Grund dafür, dass ein Verkauf von Austal USA für den Konzern interessant werden könnte.
Kaufangebote verändern die Ausgangslage
Das Interesse potenzieller Käufer ist dabei keineswegs neu. Hanwha hatte bereits 2024 vorgeschlagen, Austal vollständig zu übernehmen. Damals lag der angebotene Preis bei 2,825 australischen Dollar je Aktie.
Inzwischen ist insbesondere das US-Geschäft zum möglichen Übernahmeziel geworden. Hanwha legte im August ein Angebot für Austal USA im Volumen von rund 1,05 bis 1,2 Milliarden US-Dollar vor. Im September folgte ein höheres Angebot von Wildcat Infrastructure über rund 1,25 bis 1,35 Milliarden US-Dollar.
Für Austal ist diese Entwicklung interessant, weil ein Verkauf nicht nur kurzfristig Liquidität schaffen würde. Er könnte zugleich die finanziellen und operativen Risiken aus dem US-Schiffbau aus der Konzernbilanz entfernen.
Verkauf könnte überraschend hohen Wert freisetzen
Auf den ersten Blick erscheint ein Verkauf des US-Geschäfts problematisch, weil damit auch ein Teil der strategischen Positionierung im amerikanischen Verteidigungssektor verloren ginge. Bei genauerer Betrachtung wird die Transaktion jedoch attraktiver.
Austal USA hat in den vergangenen Jahren erhebliche Investitionen erhalten. Ein Teil dieser Mittel stammt nicht direkt von Austal, sondern von US-Regierungsstellen und strategischen Partnern. Dazu gehören unter anderem Investitionen in neue Stahlbaukapazitäten und die Erweiterung der U-Boot-Modulfertigung.
Ein Verkaufspreis von bis zu 1,35 Milliarden US-Dollar würde deshalb einen erheblichen Wert auf die bisher von Austal eingesetzten Mittel legen. Gleichzeitig entspricht das Angebot auf Basis der aktuellen Aktienzahl grob einem Wert von rund 2,50 bis 3,20 US-Dollar je Aktie.
Damit könnte allein Austal USA einen großen Teil der derzeitigen Marktkapitalisierung abdecken. Der verbleibende Wert des australischen und übrigen Geschäfts würde entsprechend vergleichsweise niedrig angesetzt.
Australasien-Geschäft könnte zum eigentlichen Werttreiber werden
Nach einem Verkauf von Austal USA würde der Konzern deutlich kleiner, aber auch wesentlich einfacher zu bewerten sein. Das australische Geschäft verfügt über langfristige Verteidigungsaufträge und profitiert von den strategischen Schiffbauplänen der australischen Regierung.
Bereits im ersten Halbjahr des Geschäftsjahres 2026 stiegen Umsatz und Ergebnis des Konzerns deutlich. Das Unternehmen meldete einen Rekord-Auftragsbestand von 17,7 Milliarden US-Dollar, wobei insbesondere die australischen Aktivitäten einen wichtigen Beitrag leisteten.
Unterstellt man für das Australasien-Geschäft zunächst ein hohes Wachstum, das sich bis 2030 schrittweise normalisiert, ergibt sich bei einer Bewertung mit einem EBITDA-Multiple von 9 bis 11 eine Unternehmensbewertung von etwa 1,4 bis 1,7 Milliarden australischen Dollar.
Das entspräche einem Aktienwert von ungefähr 4,48 bis 5,32 australischen Dollar beziehungsweise rund 3,18 bis 3,78 US-Dollar. Hinzu kämen die Nettoerlöse aus einem möglichen Verkauf von Austal USA.
Bei angenommenen Nettoerlösen von etwa 2,70 US-Dollar je Aktie ergäbe sich daraus ein kombinierter Wert von rund 5,88 bis 6,48 US-Dollar je Aktie. Eine höhere Bewertung des australischen Geschäfts, orientiert an etablierten US-Verteidigungsunternehmen, würde rechnerisch sogar einen Wert von mehr als 7 US-Dollar ermöglichen.
Austal ist trotz der Probleme in den USA ein Unternehmen mit langfristig attraktiven Verteidigungsaufträgen und einer großen strategischen Bedeutung. Ein Verkauf von Austal USA könnte zwar die Beteiligung an künftigen U-Boot-Programmen reduzieren, stärkt und vereinfacht aber die Bilanz, baut Risiken ab und könnte den Wert des australischen Kerngeschäfts für den Kapitalmarkt deutlich sichtbarer machen. Kommt es in den kommenden Wochen zu einem lukrativen Verkauf, dürfte das die aktuell bei rund 4,50 AU$ notierende und auch in Deutschland handelbare Aktie bereits deutlich beflügeln.
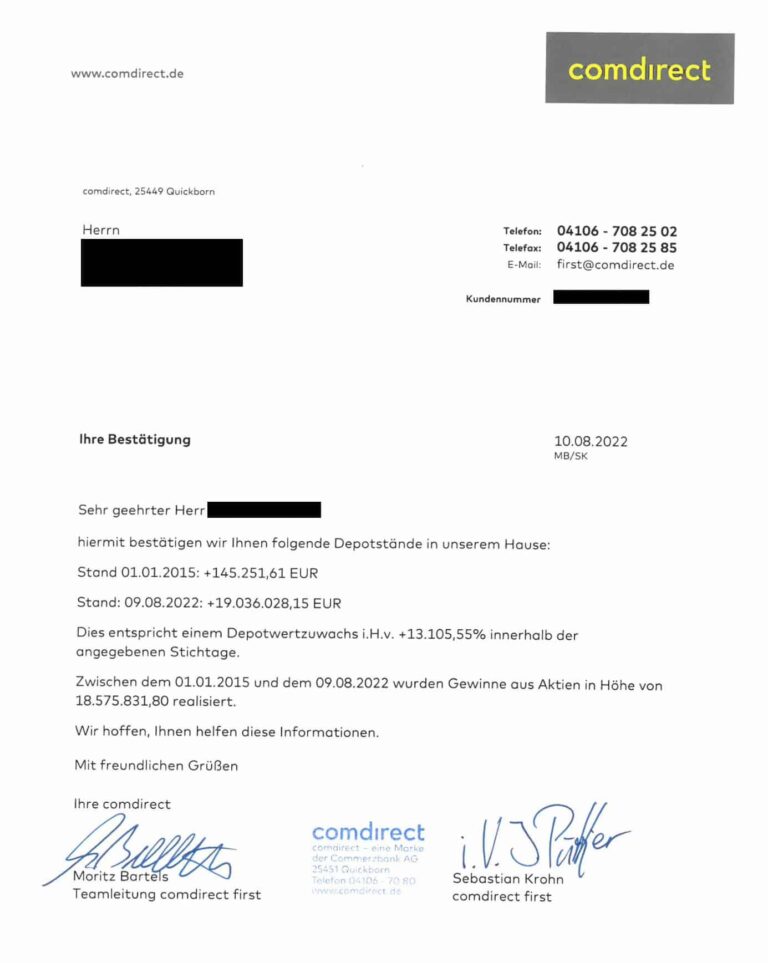
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
The post Austal vor möglichem US-Verkauf: Spannende Rüstungsaktie aus Down Under first appeared on sharedeals.de.