Die Aktie von Realty Income setzte ihren starken Kursrutsch diese Woche fort und notiert auf dem niedrigsten Stand seit Dezember des Vorjahres. O erreichte im Juli ein Hoch von $66.20 und ist nun auf $53.30 zurückgegangen, wobei die Marktbewertung von über $63 billionen auf $50 billionen gesunken ist. Ist es also sicher, bei dem Rückgang einzusteigen?
Der andauernde Rückgang fiel zeitlich mit dem anderer Unternehmen der REIT-Branche zusammen. Der vielbeachtete Vanguard Real Estate ETF (VNQ) ist auf $89.15 gefallen, den niedrigsten Stand seit dem 7. April, und liegt damit 11,6% unter seinem Allzeithoch.
Warum die Realty Income-Aktie gefallen ist
Realty Income und andere REIT-Aktien gaben in den vergangenen Wochen nach, weil die Renditen US-amerikanischer Staatsanleihen gestiegen sind. Die zehnjährige Rendite stieg auf 5,3%, während die fünfjährige und die dreißigjährige Rendite auf 5,05% bzw. 5,66% zulegten.
Die Renditen von US-Staatsanleihen sind gestiegen wegen des anhaltenden Anstiegs der US-Verschuldung, der die Gesamtsumme auf über $40.2 trillion gedrückt hat. Diese Renditen könnten weiter steigen, solange das US-Budgetdefizit wächst.
Höhere US-Renditen wirken sich auf ein Unternehmen wie Realty Income aus. Erstens ziehen sie Anleger von REITs hin zu Staatsanleihen, bei denen ähnliche Erträge erzielt werden können. In diesem Fall liegt die Rendite von Realty Income bei 6%, damit nur geringfügig über der zehnjährigen Rendite von 5,3%.
Zweitens verteuert sich dadurch die Fremdkapitalaufnahme des Unternehmens. Bei näherer Betrachtung zeigt sich, dass auch die Renditen seiner Verbindlichkeiten steigen. Die Rendite der Papiere mit Fälligkeit 2035 sprang auf 6,03%, während jene mit Fälligkeit 2047 bei 6,508% liegen.
Aktuelle Ergebnisse zeigen, dass die Zinszahlungen des Unternehmens weiter gestiegen sind: Die jährlichen Zinszahlungen erhöhten sich von $305 Millionen im Jahr 2020 auf $1,14 Milliarden im vergangenen Jahr. Der Zinsaufwand stieg im letzten Quartal auf $313 Millionen gegenüber $285 Millionen im gleichen Zeitraum des Vorjahres.
O ist außerdem unter Druck geraten, weil Investoren von REITs und anderen traditionellen Branchen in die boomende Branche der künstlichen Intelligenz (AI) umschichten.
Positiv für das Unternehmen ist, dass das operative Geschäft weiterhin solide läuft und die meisten Mieter ihre Mieten pünktlich zahlen. Das Unternehmen hält außerdem eine hohe Belegungsrate von über 96%.
Im letzten Quartal beliefen sich die Umsatzerlöse auf $1.55 billion, ein moderater Anstieg gegenüber $1.42 billion im selben Zeitraum des Vorjahres.
Technische Analyse des Realty Income-Aktienkurses
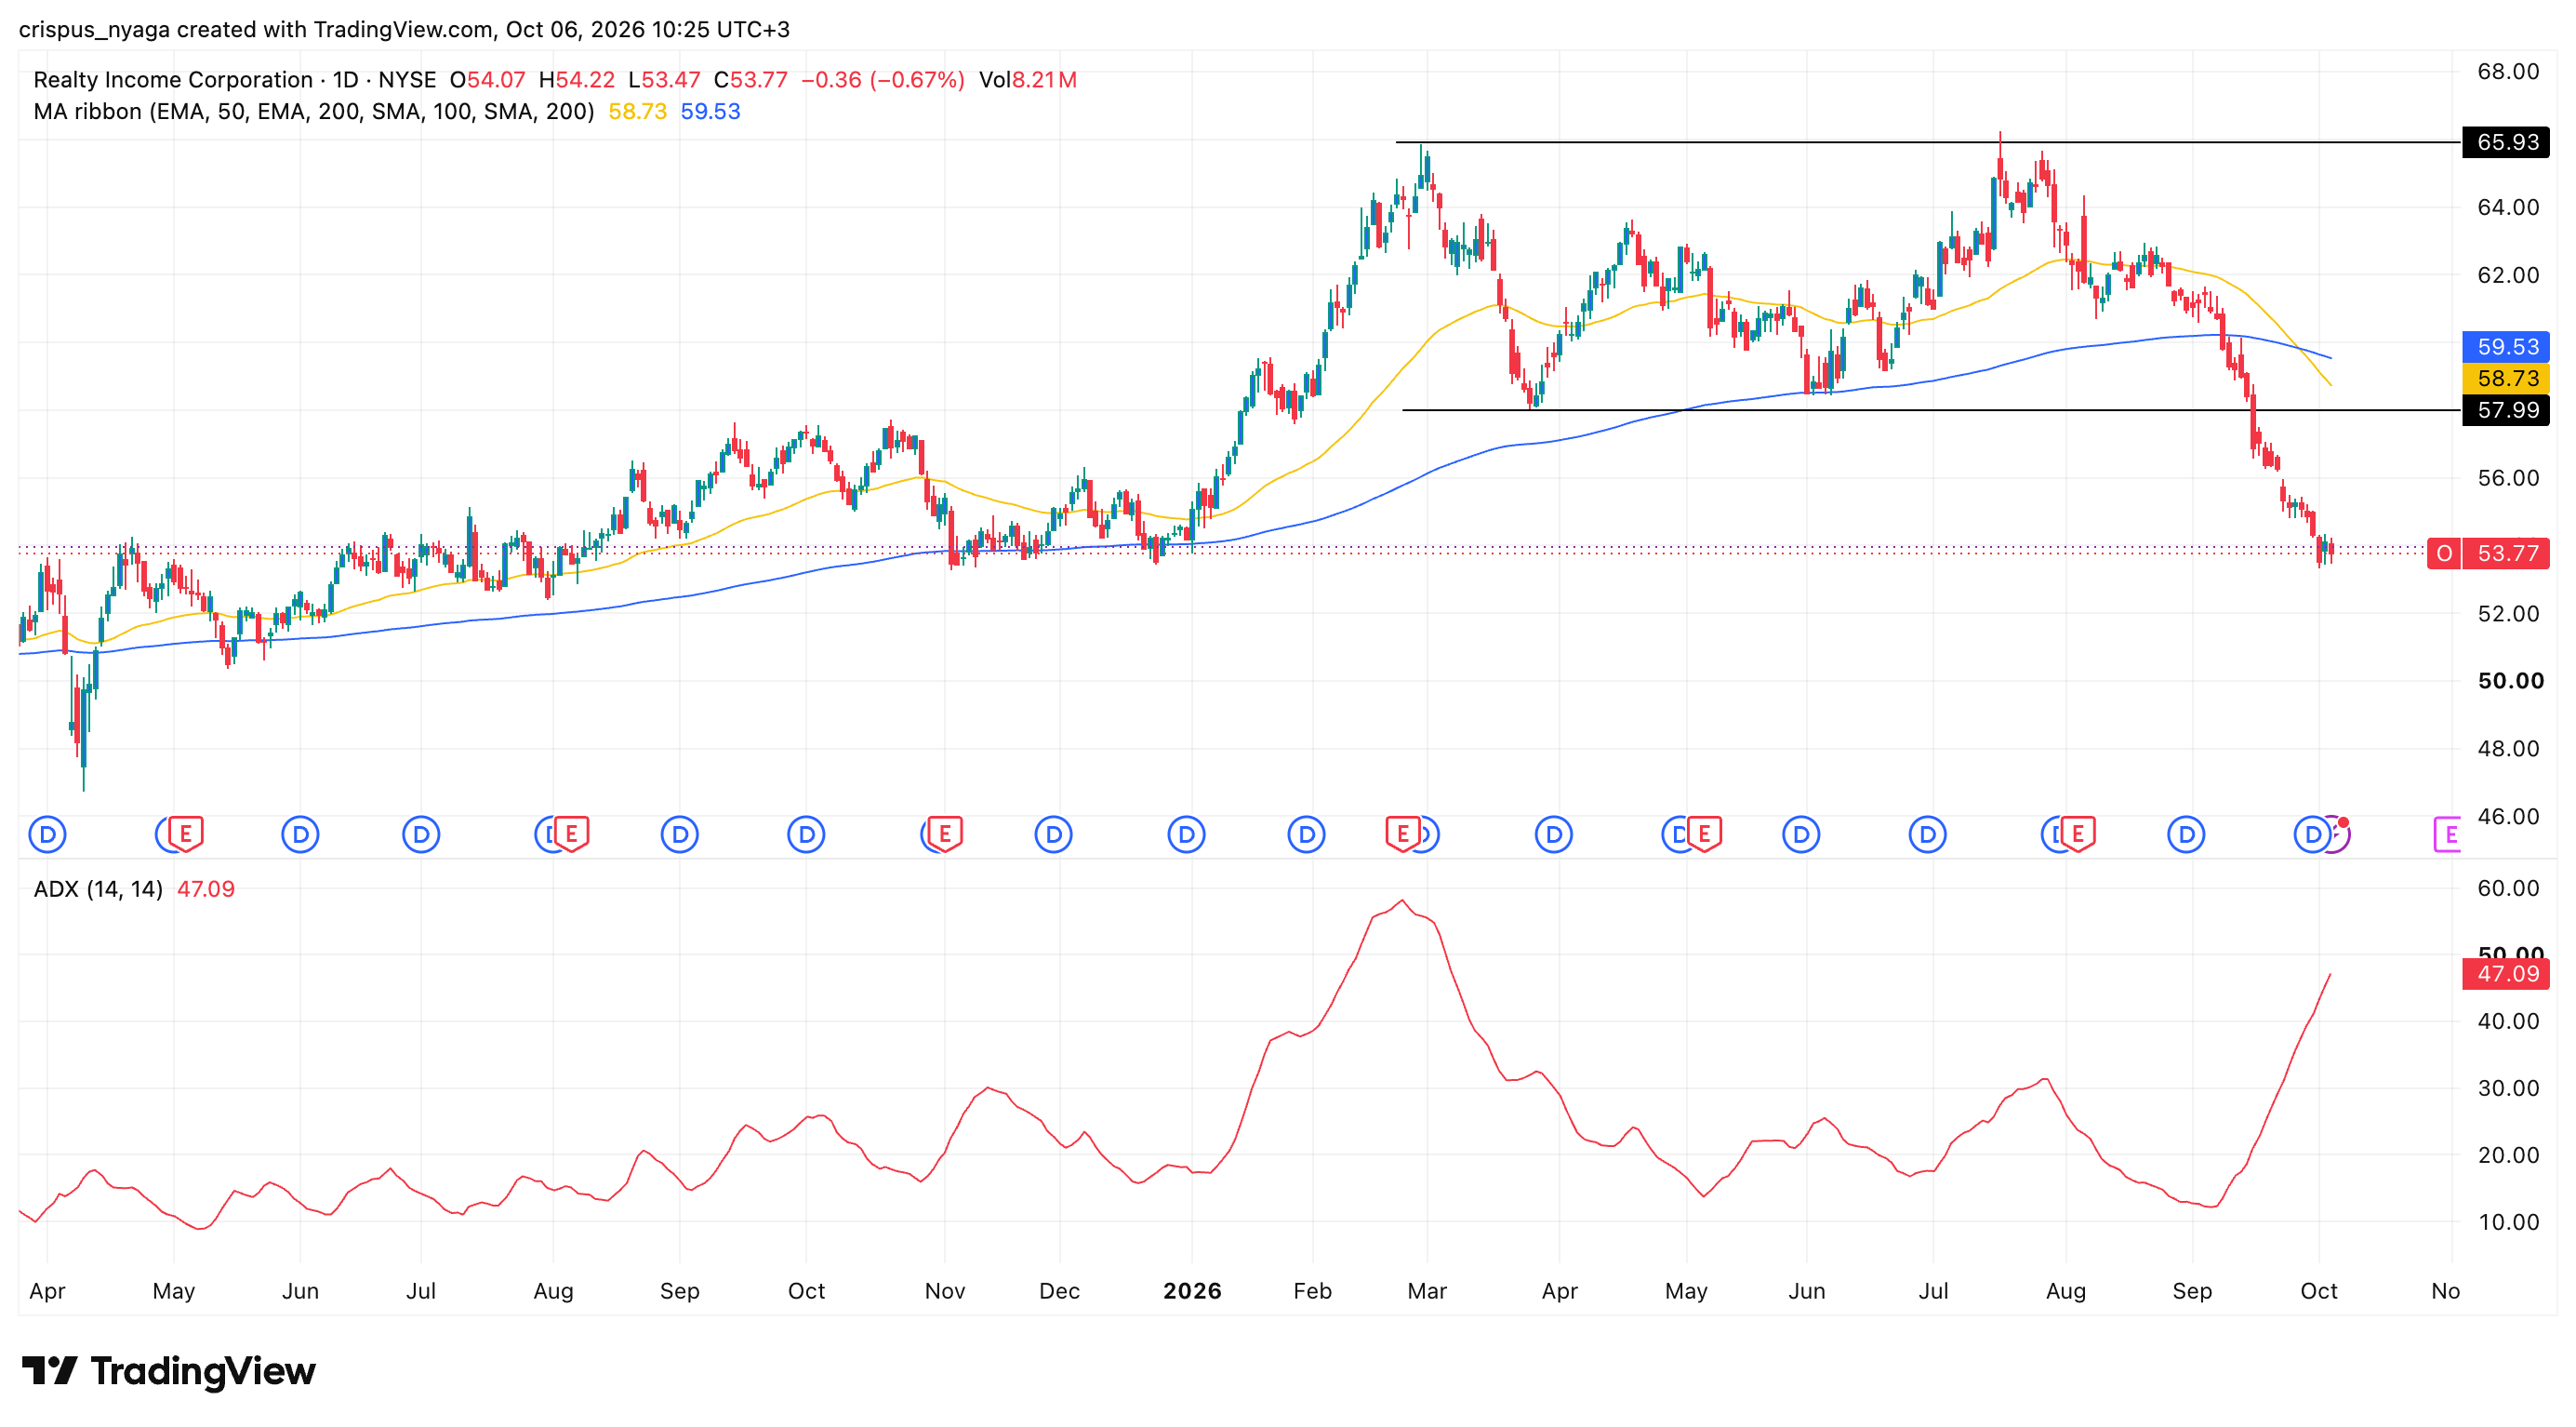
O-Aktienchart | Quelle: TradingView
Der Tageschart zeigt, dass die Realty Income-Aktie in den vergangenen Wochen deutlich nachgegeben hat. Sie fiel von einem Hoch von $65.95 im Juli auf aktuell $53.7. Es bildete sich eine Double-Top-Formation mit einer Nackenlinie bei $58. Ein Double Top ist eines der häufigsten bearischen Signale in der technischen Analyse.
Die Aktie hat bereits ein Death-Cross ausgebildet, da sich der 50-Tage- und der 200-Tage-Exponentielle Gleitende Durchschnitt (EMA) gekreuzt haben. Dieses Muster gilt als eines der riskantesten der technischen Analyse.
Der Average Directional Index (ADX) ist weiter auf 47 gestiegen. Daher ist der Pfad des geringsten Widerstands für die Aktie nach unten, potenziell in Richtung $50.
The post Warum Realty Income im Sturzflug ist, da US-Treasury-Renditen steigen appeared first on Invezz