Die Realty Income‑Aktie steht seit August unter starkem Druck, als sie bei $66.55 ein Hoch erreichte. Letzte Woche fiel sie auf $55.00 und erreichte damit den niedrigsten Stand seit dem 7. Januar dieses Jahres. Seit dem Jahreshoch hat sie um über 16% nachgegeben, wodurch die Dividendenrendite auf 5.65% gestiegen ist. Ist es also sicher, den Rücksetzer zu kaufen?
Realty Income‑Aktie stürzt ab, weil Anleihenrenditen anziehen
Die Realty Income‑Aktie befindet sich in den vergangenen Wochen im starken freien Fall, da Anleger wegen steigender Zinsen und Anleihenrenditen besorgt sind. Die Benchmark‑Rendite der zehnjährigen US‑Staatsanleihe sprang auf 5.12%, während der dreimonatige T‑Bill über 4.2% abwirft.
Realty Income ist bei einkommensorientierten Anlegern beliebt, die die starke Historie der Dividendenzahlungen schätzen. Das Unternehmen hat seine Dividenden in den letzten 30 Jahren erhöht und gehört damit zu den wenigen Dividenden‑Aristokraten in den USA.
Daher wechseln diese Einkommensanleger wahrscheinlich in kurzfristige Treasury‑Papiere, die eine ebenso attraktive Rendite bieten.
Es ist wahrscheinlich, dass diese Renditen in den kommenden Monaten weiter steigen werden. Zum einen sind die US‑Schulden auf über $40.2 Billionen gestiegen, und dieser Trend dürfte anhalten, da die Defizitausgaben an Fahrt gewinnen.
Die steigenden Zinsen haben auch die Zinskosten von Realty Income erhöht, die in den vergangenen Monaten weiter gestiegen sind.
Das Geschäft von Realty Income läuft gut
Trotz der Herausforderungen läuft das Geschäft von Realty Income in diesem Jahr gut. Die jüngsten Zahlen zeigten, dass der Umsatz im Jahresquartal bis Juni auf $1.54 Milliarden stieg, gegenüber $1.41 Milliarden im gleichen Zeitraum des Vorjahres.
Gleichzeitig stieg das Ergebnis je Aktie auf 37 Cent gegenüber 22 Cent im gleichen Zeitraum des Vorjahres. Dieser Umsatz stammt aus seinen 15,588 Immobilien, die an 1,798 Kunden aus 92 Branchen vermietet sind. Am wichtigsten ist, dass die Portfoliobelegung bei 98.8% liegt.
Zu den größten Kunden gehören Unternehmen wie Dollar General, 7‑Eleven, Walgreens und Family Dollar. Die meisten dieser Mieter sind im Lebensmitteleinzelhandel, im Convenience‑Bereich und im Heimwerkersegment tätig.
Analysten gehen davon aus, dass das Geschäft in diesem Jahr weiterhin gut laufen wird. Die durchschnittliche Schätzung der Analysten liegt bei einem Umsatz von $5.7 Milliarden, ein Plus von 6.16% gegenüber dem Vorjahr. Im nächsten Jahr soll der Umsatz dann $6.16 Milliarden erreichen.
Trotzdem haben einige Analysten ihre Kursziele jüngst gesenkt; Scotiabank hat sein Ziel von $67 auf $59 reduziert.
Technische Analyse des Aktienkurses von Realty Income
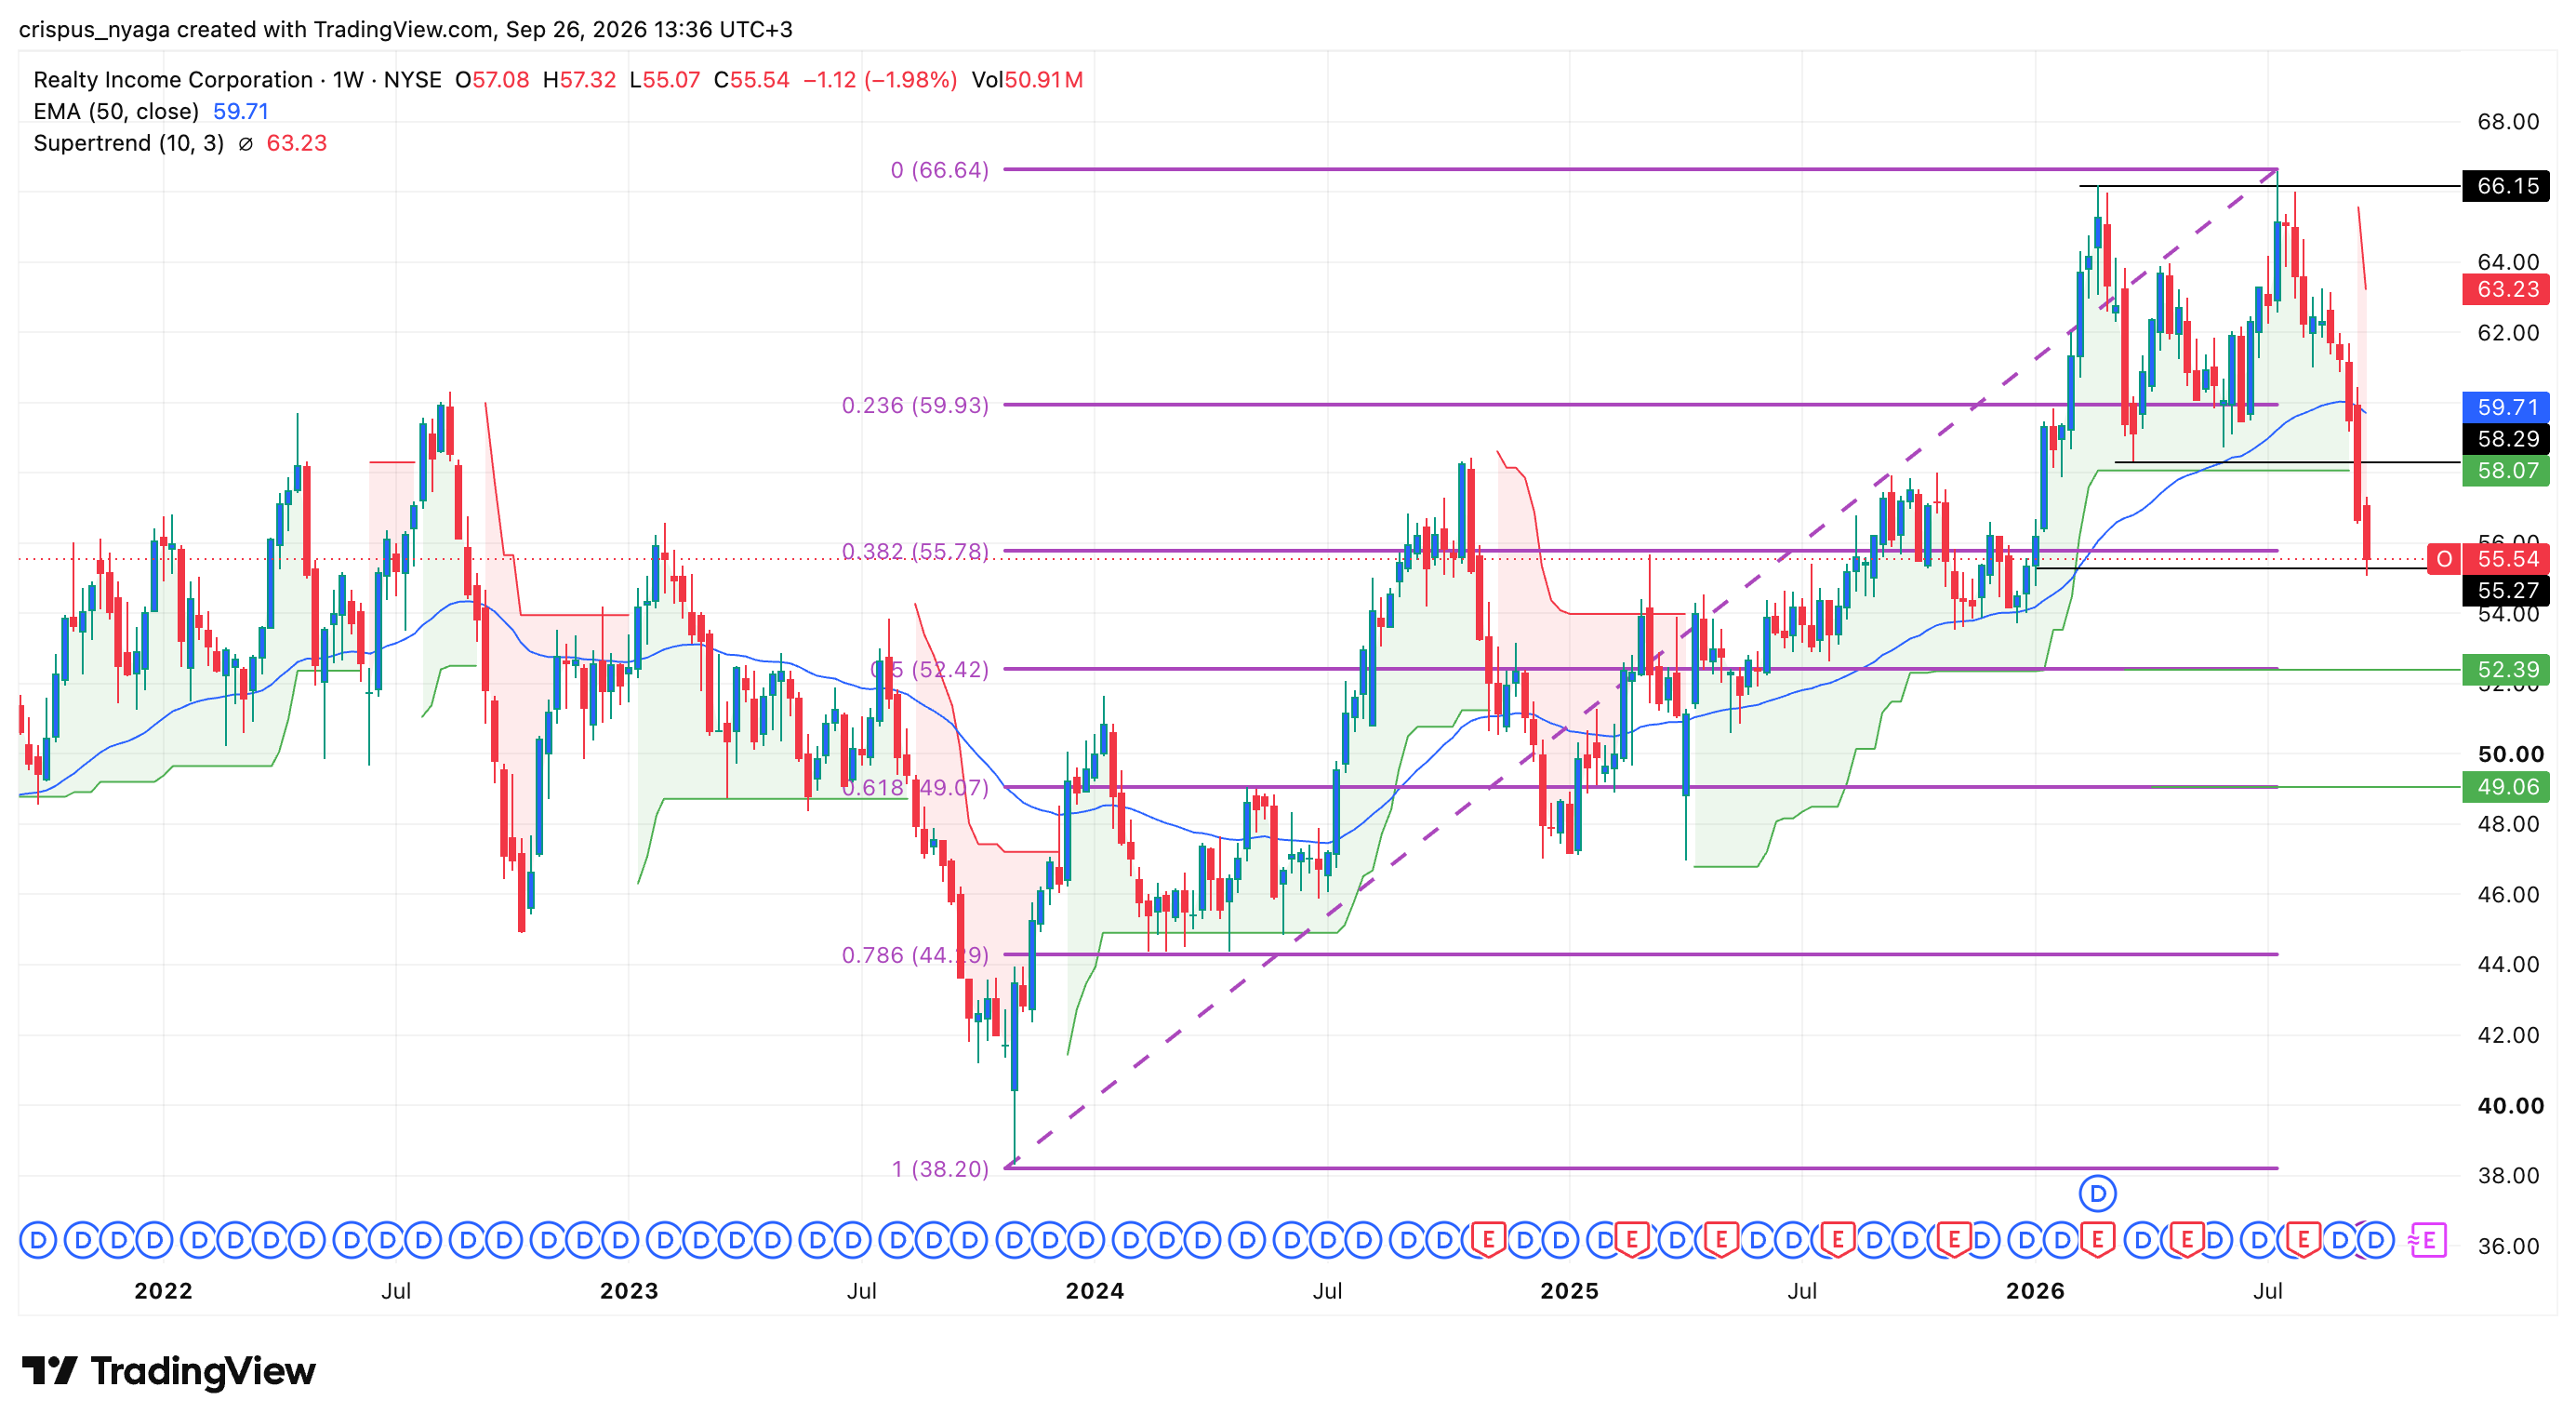
O‑Aktienchart | Quelle: TradingView
Der Wochenchart zeigt, dass der Kurs der O‑Aktie in den vergangenen Wochen eingebrochen ist und sich vom Hoch bei $66.20 auf aktuell $55.54 bewegt hat. Er ist unter den wichtigen S/R‑Pivotpunkt des Murrey Math Lines‑Tools gefallen.
Die Aktie ist zudem auf das 38.2%‑Fibonacci‑Retracement‑Level und den 50‑Wochen gleitenden Durchschnitt gefallen. Außerdem fällt der Relative‑Stärke‑Index (RSI) weiter und nähert sich langsam dem überverkauften Niveau von 30.
Daher ist der Weg des geringsten Widerstands für die Aktie abwärts; das nächste wichtige Ziel liegt bei $50.
The post Warum die Realty Income‑Aktie im freien Fall ist – und was zu erwarten ist appeared first on Invezz