Die Aktie von Vermilion Energy könnte vor einer Phase deutlich steigender Cashflows stehen. Fortschritte bei wichtigen Projekten, sinkende Verschuldung und eine höhere Produktion könnten den Konzern in den kommenden Jahren finanziell deutlich stärken.
Vermilion Energy ist ein international tätiges Energieunternehmen, das sich auf die Exploration, Erschließung und Förderung von Erdöl und Erdgas konzentriert. Das Unternehmen verfügt über Produktionsstandorte in Nordamerika und Europa und richtet sein Portfolio zunehmend auf wachstumsstarke Gas- und Energieprojekte aus.
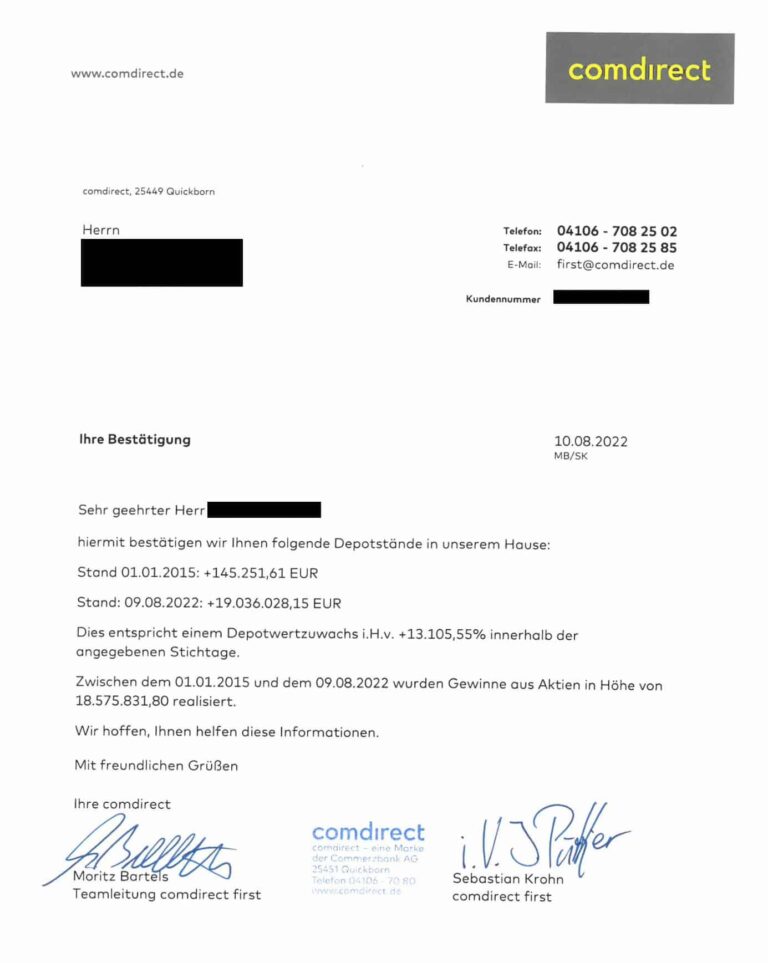
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Der Umbau nimmt Gestalt an
Vermilion Energy setzte die Neuausrichtung seines Portfolios im zweiten Quartal 2026 weiter fort. Der freie Cashflow erreichte 121,65 Millionen kanadische Dollar, während die Nettoverschuldung weiter sank. Die Produktion je Aktie lag seit Jahresbeginn sechs Prozent über dem Vorjahresniveau, rund 71 Prozent davon entfielen auf Erdgas.
Auch die wichtigsten Wachstumsprojekte entwickeln sich positiv. Im Deep Basin liegt die Produktion nach dem jüngsten Bohrprogramm über den Erwartungen und die Kosten sind deutlich gesunken. Montney erreichte eine Rekordproduktion und soll im dritten Quartal einen weiteren Vier-Bohrungen-Standort in Betrieb nehmen. In Deutschland startete das Wisselshorst-Projekt im Juli mit der Produktion.
Für Montney wird ab 2028 ein deutlicher Anstieg des überschüssigen freien Cashflows erwartet. Mit rund 40 geplanten Bohrungen soll die Produktion weiter steigen, während der Kapitalbedarf nach Abschluss des Infrastrukturausbaus sinken dürfte. Auch in Deutschland soll die Produktion bis 2030 verdoppelt werden.
Mehr Cashflow und höhere Ausschüttungen
Bis 2030 strebt Vermilion Energy ein jährliches Produktionswachstum je Aktie von acht bis zehn Prozent an. Geplant sind jährliche Investitionen von 600 bis 630 Millionen kanadischen Dollar sowie ein kumulierter überschüssiger freier Cashflow von 1,7 Milliarden kanadischen Dollar zwischen 2026 und 2030.
Die Bilanz bleibt dabei vergleichsweise solide. Für Ende 2026 wird ein Verhältnis von Nettoverschuldung zu Funds from Operations von 1,2 erwartet. Zusätzlich bietet die Aktie eine Dividendenrendite von rund drei Prozent. Ein neues Aktienrückkaufprogramm erlaubt zudem den Rückkauf von bis zu zehn Prozent des Streubesitzes bis Juli 2027.
Ölpreis bleibt größter Unsicherheitsfaktor
Die Aktie bleibt allerdings stark von den Öl- und Gaspreisen abhängig. Eine Entspannung geopolitischer Konflikte könnte den Ölpreis belasten. Umgekehrt könnten dauerhaft hohe Preise die Inflation verstärken, höhere Zinsen begünstigen und letztlich die globale Nachfrage schwächen.
Auch Prognosen für deutlich niedrigere Ölpreise bis 2027 zeigen die Unsicherheit. Faktoren wie die Förderpolitik der OPEC, die chinesische Nachfrage, der Krieg in der Ukraine und Veränderungen bei den globalen Lieferwegen lassen sich nur schwer vorhersehen.
Vermilion Energy könnte jedoch auch bei niedrigeren Rohstoffpreisen profitieren, wenn der Konzern gleichzeitig Schulden abbaut und seine Wachstumsprojekte absichert. Eine stärkere und diversifiziertere operative Basis könnte langfristig zu einer höheren Bewertung führen.
Deutliches Kurspotenzial trotz Risiken
Eine konservative Cashflow-Bewertung mit 200 Millionen US-Dollar freiem Cashflow für 2026 und 2027 sowie anschließendem Wachstum ergibt einen geschätzten Eigenkapitalwert von rund 2,67 Milliarden US-Dollar.
Bei 155,94 Millionen verwässerten Aktien entspricht dies einem rechnerischen Wert von 17,13 US-Dollar je Aktie beziehungsweise 23,96 kanadischen Dollar. Gegenüber dem damaligen Kurs von 12,62 US-Dollar ergibt sich damit weiterhin ein deutlicher Bewertungsabstand.
Auf der Risikoseite ist neben den Öl- und Gaspreisen zu beachten, dass der laufende Umbau noch nicht abgeschlossen ist. Verzögerungen bei wichtigen Projekten, höhere Finanzierungskosten und eine schwächere Weltwirtschaft könnten die geplante Cashflow-Verbesserung verzögern.
Besonders problematisch wäre es, wenn neue Produktionskapazitäten zu einem ungünstigen Zeitpunkt des Rohstoffzyklus anlaufen. Ein solcher Start könnte die Erwartungen des Marktes und damit auch die Bewertung der Aktie belasten.
Vermilion Energy verbindet steigende Produktion mit sinkender Verschuldung und einem erwarteten deutlichen Cashflow-Anstieg ab 2028. Fundamental betrachtet zeigt sich für den Titel neben der Dividende noch deutliches Kurspotenzial, während die hohe Abhängigkeit von den Rohstoffpreisen ein wesentlicher Risikofaktor bleibt.
Tipp: In unserem exklusiven Rohstoff Anleger Club erzielen Mitglieder eine deutliche Outperformance gegenüber dem Markt.
The post Vermilion Energy: Diese Öl- und Gas-Aktie ist weiterhin günstig first appeared on sharedeals.de.