Nike steht nach dem Auftakt in das Geschäftsjahr 2027 erneut unter Druck. Zwar übertraf der Sportartikelkonzern beim Gewinn die Erwartungen, doch der Umsatz blieb hinter den Prognosen zurück und insbesondere der Ausblick für das Gesamtjahr enttäuschte Anleger. Nachbörslich verlor die Aktie zeitweise fast neun Prozent.
Umsatzrückgang trotz Gewinn über den Erwartungen
Nike erzielte im ersten Quartal des Geschäftsjahres 2027 einen Umsatz von 11,21 Milliarden US-Dollar. Damit lag der Konzern vier Prozent unter dem Vorjahreswert und zugleich unter den Analystenerwartungen von rund 11,35 Milliarden Dollar. Der nach GAAP ausgewiesene Nettogewinn sank um zwei Prozent auf 712 Millionen Dollar beziehungsweise 0,48 Dollar je Aktie. Analysten hatten im Durchschnitt mit 0,44 Dollar gerechnet.
Der Blick auf die Regionen zeigt, dass die Schwäche nicht auf einen einzelnen Markt begrenzt war. In Europa, dem Nahen Osten und Afrika ging der Umsatz um fünf Prozent zurück, während die Regionen Asien-Pazifik und Lateinamerika jeweils zwei Prozent einbüßten. Besonders deutlich fiel der Rückgang in Greater China aus: Dort brach der Umsatz um 22 Prozent ein. In Nordamerika konnte Nike dagegen ein Umsatzplus von zwei Prozent erzielen, das die Rückgänge in den anderen Regionen jedoch nicht ausgleichen konnte.
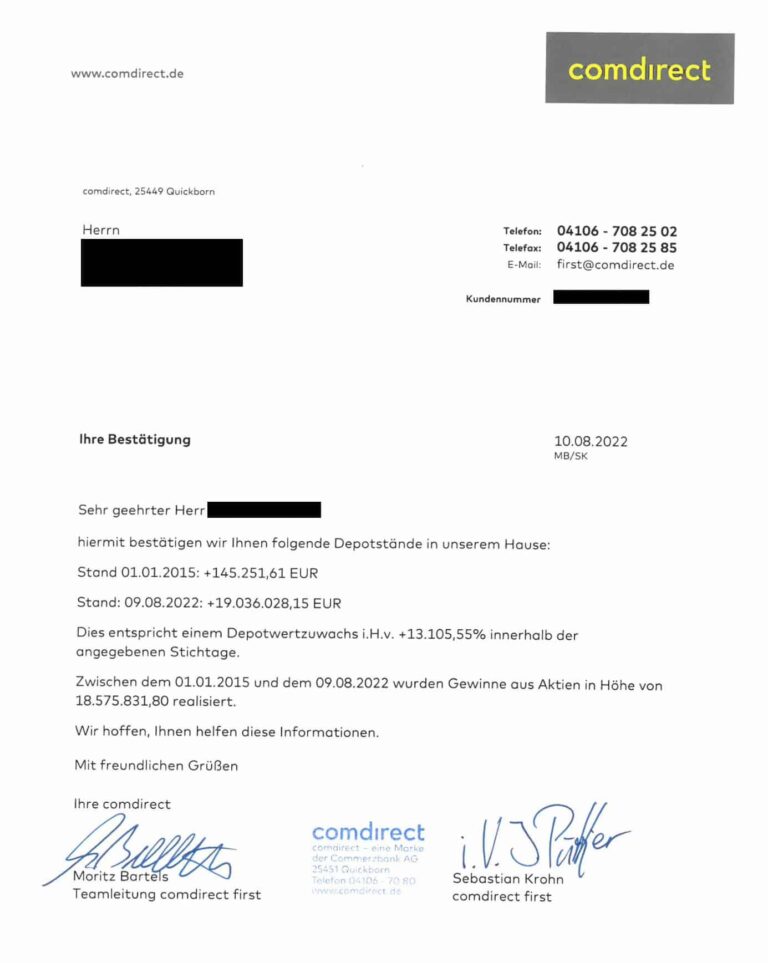
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
China und das Kerngeschäft bleiben problematisch
Auch nach Produktkategorien ergibt sich ein gemischtes Bild. Das für Nike mit Abstand wichtigste Geschäft, Schuhe, verzeichnete einen Umsatzrückgang von sechs Prozent auf 6,95 Milliarden Dollar. Das Equipment-Geschäft schrumpfte um drei Prozent auf 611 Millionen Dollar. Lediglich die Bekleidung konnte zulegen: Der Umsatz stieg um zwei Prozent auf 3,38 Milliarden Dollar.
Besonders relevant ist die Entwicklung im Schuhgeschäft, weil dieses Segment einen wesentlichen Teil des Konzernumsatzes ausmacht. Der Rückgang belastet damit unmittelbar die Gesamtentwicklung des Unternehmens. Gleichzeitig zeigt der massive Einbruch in China, dass Nike weiterhin mit schwierigen Marktbedingungen in einer für den Konzern wichtigen Region konfrontiert ist.
Turnaround unter Elliott Hill kommt nur langsam voran
Nike befindet sich weiterhin in einem umfassenden Umbau. CEO Elliott Hill, ein langjähriger Manager des Unternehmens, versucht dabei, zentrale Entscheidungen seines Vorgängers John Donahoe neu auszurichten. Unter Donahoe hatte Nike seine Direktvertriebsstrategie über die eigene Plattform Nike Direct stark ausgebaut und dabei teilweise Beziehungen zu klassischen Einzelhändlern zurückgefahren.
Hill setzt dagegen wieder stärker auf Handelspartner. Der Konzern investiert deshalb in den Wiederaufbau von Beziehungen zu Einzelhändlern wie Foot Locker. Der Strategiewechsel benötigt allerdings Zeit. Gleichzeitig versuchen Wettbewerber, die entstandenen Marktanteilschancen zu nutzen.
Ein wichtiger Belastungsfaktor bleibt dabei Nike Direct. Der Umsatz dieses Vertriebskanals sank im Quartal um acht Prozent auf 4,1 Milliarden Dollar. Damit zeigt sich bislang noch kein schneller Erfolg der Neuausrichtung.
Nike rechnet auch 2027 mit deutlichem Rückgang
Besonders kritisch für die Anleger dürfte der erstmals vorgelegte Ausblick für das gesamte Geschäftsjahr 2027 sein. Nike erwartet, dass der Umsatz gegenüber dem Geschäftsjahr 2026 im hohen einstelligen Prozentbereich zurückgehen wird.
Beim bereinigten Gewinn je Aktie rechnet das Unternehmen mit 1,15 bis 1,35 Dollar. Darin sind rund 0,15 Dollar an Restrukturierungskosten im Zusammenhang mit dem bereits angekündigten Programm „Pace“ nicht enthalten. Auf GAAP-Basis entspricht dies nach der Darstellung der vorliegenden Analyse ungefähr 1,00 bis 1,20 Dollar je Aktie. Im Geschäftsjahr 2026 hatte Nike noch 2,10 Dollar je Aktie verdient.
Damit deutet die Prognose auf einen erheblichen Rückgang der Profitabilität hin. Der Konzern befindet sich somit weiterhin in einer Übergangsphase, in der kurzfristige Belastungen offenbar in Kauf genommen werden, um die operative und vertriebliche Struktur neu auszurichten.
Stellenabbau erhöht den Druck auf den Konzern
Der Umbau dürfte zudem Auswirkungen auf die Beschäftigten haben. Hill kündigte in einem Schreiben an die Mitarbeiter operative Anpassungen und damit verbundene Stellenstreichungen an. Wie umfangreich der Personalabbau und die weiteren Maßnahmen ausfallen werden, ist derzeit noch nicht vollständig bekannt.
Die Restrukturierung ist Teil des „Pace“-Programms, mit dem Nike seine Geschäftsentwicklung beschleunigen und die Kostenstruktur anpassen will. Für das Unternehmen bedeutet dies zusätzliche kurzfristige Belastungen, während der wirtschaftliche Nutzen der Maßnahmen erst zu einem späteren Zeitpunkt sichtbar werden dürfte.
Anleger reagieren mit deutlichem Verkaufsdruck
Die Reaktion des Aktienmarktes fiel entsprechend deutlich aus. Nach Veröffentlichung der Quartalszahlen geriet die Nike-Aktie im nachbörslichen Handel stark unter Druck und verlor zeitweise nahezu neun Prozent. Der Kursrückgang spiegelt vor allem die Kombination aus schwächerem Umsatz, anhaltenden Problemen in wichtigen Märkten und einer deutlich niedrigeren Gewinnprognose wider.
Gleichzeitig bleibt Nike eine der bekanntesten Sportmarken weltweit. Die globale Markenpräsenz und die starke Stellung bei Sportlern bilden weiterhin wichtige Vermögenswerte des Konzerns. Die zentrale Frage für Anleger ist deshalb weniger, ob Nike über eine starke Marke verfügt, sondern wann sich die laufende Neuausrichtung tatsächlich wieder in steigenden Umsätzen und Gewinnen niederschlägt.
Nike steht vor einem schwierigen Geschäftsjahr 2027: Der Konzern muss Umsatzrückgänge, insbesondere in China und im Schuhgeschäft, ebenso bewältigen wie die Folgen des laufenden strategischen und operativen Umbaus. Der aktuelle Quartalsbericht zeigt, dass der Turnaround unter Elliott Hill bislang Zeit benötigt und kurzfristig weitere Belastungen bevorstehen. Entscheidend wird daher sein, ob Nike die angekündigte Neuausrichtung in den kommenden Quartalen in eine nachhaltige Verbesserung von Umsatz, Marktposition und Profitabilität übersetzen kann.
Fundamental halten wir den schwachen kurzfristigen Ausblick zwar schon für eingepreist, jedoch dürfte das Sentiment in der Aktie noch eine Zeit lang schwierig bleiben. Langfristig gesehen sind wir von einem Comeback der Nike-Aktie überzeugt und empfinden aktuelle Kurse knapp oberhalb von 30 US-Dollar als kaufenswert.
Tipp: Mit unserem Themen-Alarm bleibt Du immer über spannende Aktien wie Nike informiert.
 Nike in Kürze
- Nike (WKN: 866993) mit Sitz in Beaverton im US-Bundesstaat Oregon ist der weltweit führende Hersteller von Sportartikeln.
- Der Erfolg des 1964 gegründeten Unternehmens basiert auf seinen Sportschuhen. Heutzutage vermarktet Nike darüber hinaus ein sehr breites Sortiment an Sport- und Freizeitbekleidung, Sport-Accessoires sowie Uhren und Fitness-Trackern.
- Der Sportartikelkonzern verkauft seine Ware sowohl über den Groß- und Einzelhandel als auch über eigene Brand-Stores und einen Online-Shop.
- Nike ist Mitglied in den US-Leitindizes Dow Jones Industrial und S&P 500. In Deutschland ist sie über Tradegate handelbar. Der Marktwert liegt aktuell bei etwa 50 Milliarden US-Dollar.
The post Nike-Aktie: Prognose-Schock – oder alles eingepreist? first appeared on sharedeals.de.