Meta Platforms liefert endlich den Ausbruch bei der Aktie, auf den seine langjährigen Bullen gewartet hatten.
Die Papiere der Muttergesellschaft von Facebook sind im September um 36% gestiegen nach der Einführung seines persönlichen Muse-KI-Assistenten und steuern damit auf die stärkste Monatsperformance seit Juli 2013 zu.
Die Rallye hat Meta außerdem nahe an den Kreis der Unternehmen gebracht, die mit mehr als $2 Billionen bewertet werden.
Die Wende ist auffällig.
Meta-Aktien hatten weite Teile des Jahres mitunter zu kämpfen, da Investoren bezweifelten, ob die enormen Ausgaben des Unternehmens für künstliche Intelligenz ausreichende Renditen bringen würden, während rechtliche Auseinandersetzungen gegen das Social‑Media-Geschäft eine zusätzliche Unsicherheitsquelle darstellten.
Vor weniger als sechs Wochen lag Meta nach einer schwächer als erwarteten Umsatzprognose Ende Juli im Jahresverlauf noch 18% im Minus.
Bis zum 18. Aug. rangierte die Aktie zu den 50 schlechtesten Performern im S&P 500.
Seitdem hat Meta jedoch 43% zugelegt und ist damit der drittstärkste Performer im Index, laut Bloomberg-Daten.
Muse wird zum Katalysator für Metas Wende
Die Erholung gewann zunächst an Fahrt, nachdem Meta Ende des vergangenen Monats zugestimmt hatte, bis zu $18 Milliarden zur Beilegung einer Social‑Media‑Klage zu zahlen und damit eine bedeutende Belastung für Investoren zu beseitigen.
Der größere Auslöser waren jedoch die neuen KI‑Produkte des Unternehmens, insbesondere Muse, und die Erwartungen, dass die Technologie langfristig neue Umsatzquellen schaffen könnte.
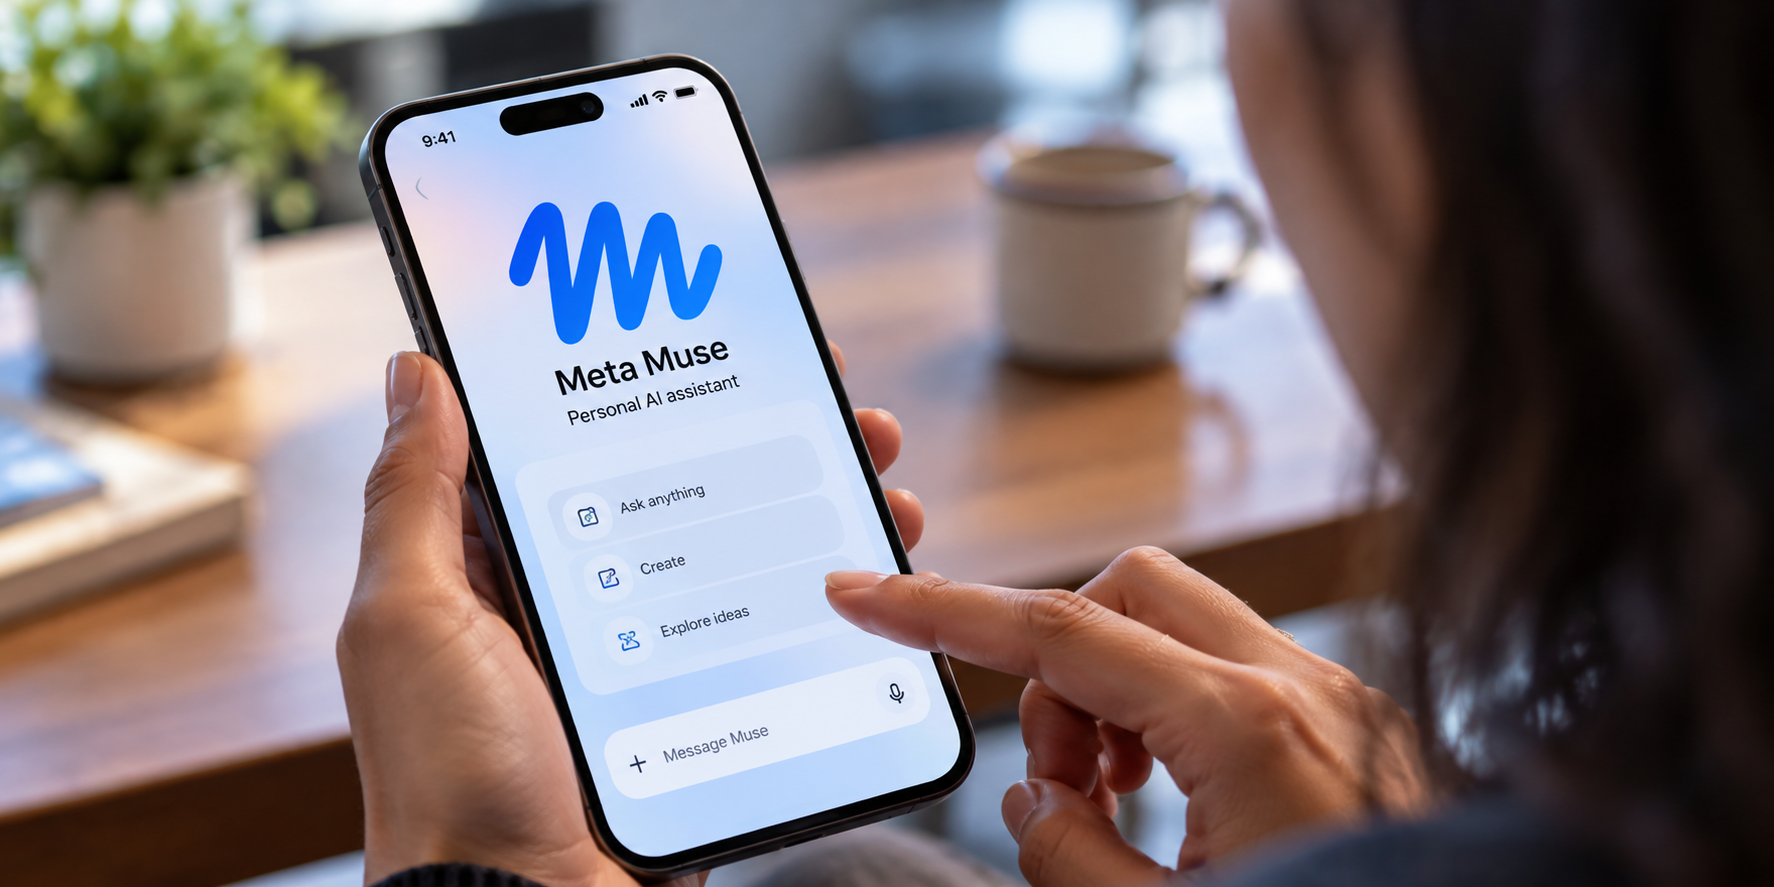
Am 8. Sept. vorgestellt, ist Muse als persönlicher KI‑Agent konzipiert, der mehrstufige Aufgaben bewältigen kann.
Statt lediglich Fragen zu beantworten, kann der Assistent Informationen über Konten hinweg finden, Webformulare ausfüllen sowie Online‑Käufe verhandeln und abschließen.
Nutzer können auf Muse über die eigens dafür vorgesehene Anwendung oder WhatsApp zugreifen.
Das starke Interesse am Produkt hat die Diskussion um Metas KI‑Investitionen verändert.
Muse verdrängte am vergangenen Freitag ChatGPT als führende kostenlose iOS‑App in den USA und verzeichnete laut Sensor Tower rund 730.000 Downloads in etwa fünf Tagen nach dem Start am 8. September.
Am Montag dieser Woche teilte das Marktforschungsunternehmen mit, dass Muse mehr als 2,5 Millionen Downloads überschritten habe.
Die App lag im US‑App‑Store von Apple auch vor Anthropics Claude, xAI’s Grok und Metas bestehender Meta‑AI‑App.
Bedenken, dass das Unternehmen stark in Infrastruktur und Technologie investiere, ohne einen klaren Monetarisierungsweg zu haben, werden zunehmend durch Erwartungen ersetzt, dass KI Metas bestehende Werbe‑, Handels‑ und Hardware‑Geschäfte stärken könnte.
Meta Connect erweitert das Muse‑Ökosystem
Metas jährliche Connect‑Konferenz in dieser Woche gab Investoren einen weiteren Hinweis darauf, wie das Unternehmen rund um Muse aufbauen will.
Statt den Assistenten als eigenständigen Chatbot zu positionieren, entwickelt Meta ein breiteres Ökosystem, in dem Muse über dedizierte Hardware zugänglich ist und in Alltagsaufgaben integriert wird.
Das Unternehmen stellte den Muse Charm vor, ein kleines Handgerät, das direkten Zugriff auf Muse bieten soll.
Das Gerät soll in der Weihnachtszeit im Dezember ausgeliefert werden, wobei Meta keinen Preis genannt hat.
Charm ist Teil von Metas Bestreben, die Abhängigkeit von Smartphone‑Plattformen von Apple und Google zu verringern.
Nutzer werden Muse direkt über Metas eigene Hardware nutzen können, anstatt auf KI‑Anwendungen innerhalb traditioneller Smartphone‑Ökosysteme angewiesen zu sein.
Meta‑CEO Mark Zuckerberg beschrieb das übergeordnete Ziel des Unternehmens als Aufbau einer „persönlichen Superintelligenz“ – einer KI, die Nutzer tiefgehend versteht und stark individualisierbar ist.
„Es ist eigentlich ziemlich klar, dass persönliche Superintelligenz nicht nur als Erste kommt; sie wird viel größer und wichtiger sein“, sagte Zuckerberg auf der Konferenz des Unternehmens.
„Deshalb haben wir unseren Fokus darauf verlagert, die besten Geräte für persönliche Superintelligenz zu bauen“, fügte er hinzu und sagte, dass Muse bald auch in Metas Brillen‑Portfolio verfügbar sein werde.
Meta stellte außerdem die Meta VR Glasses vor, ein kleineres und schlankeres Gerät, das Funktionen größerer Virtual‑Reality‑Headsets in einem kompakteren Formfaktor bringen soll.
Die Brille wird $1,299 kosten und soll im Frühjahr 2027 auf den Markt kommen, was einen weiteren potenziellen Vertriebskanal für Muse und Metas breitere KI‑Ambitionen darstellt.
Einzelhandelspartnerschaften eröffnen neuen Monetarisierungsweg
Meta versucht zudem, Muse mit der kommerziellen Aktivität zu verknüpfen, die im Internet stattfindet.
Auf der Connect kündigte das Unternehmen Partnerschaften mit Walmart, Best Buy, Sephora, Wayfair, Dick’s Sporting Goods und Gap an.
Die Integrationen könnten es Nutzern ermöglichen, von einer Produkt‑ oder Serviceanfrage an Muse direkt zum Abschluss einer Transaktion zu wechseln und Meta damit einen weiteren Monetarisierungsweg über Werbung hinaus zu eröffnen.
JPMorgan‑Analysten unter der Leitung von Doug Anmuth hoben nach der Veranstaltung ihr Kursziel für Meta von $820 auf $920 an.
Die Bank sagte, Muse habe das Potenzial, „die am weitesten verbreitete Consumer‑KI‑Anwendung seit ChatGPT“ zu werden.
Morgan Stanley bestätigte ein Overweight‑Rating und ein Kursziel von $775.
Das Institut stellte zudem in Aussicht, dass Walmarts Teilnahme andere große Händler und Plattformen ermutigen könnte, sich anzuschließen, falls Muse im Shopping‑Bereich signifikant an Fahrt gewinnt.
Citizens hob sein Kursziel für Meta von $770 auf $885 an und bestätigte ein Outperform‑Rating, wobei es auf das zunehmend KI‑zentrierte Hardware‑Ökosystem und die frühe Dynamik rund um Muse verwies.
KeyBanc‑Analyst Justin Patterson erhöhte sein Kursziel von $780 auf $900, während Cantor Fitzgerald sein Ziel von $680 auf $860 anhob.
Die breite Welle an Kurszielerhöhungen hat die Auffassung gestärkt, dass Metas KI‑Strategie schließlich in zusätzliche Monetarisierungs‑Chancen münden könnte.
Hohe KI‑Ausgaben bleiben ein zentrales Risiko
Die starke Rallye erfolgt allerdings, während Meta beispiellose Summen in KI‑Infrastruktur zu investieren plant.
Die Investitionsausgaben dürften sich in diesem Jahr auf rund $140 Milliarden belaufen, etwa das Doppelte der rund $70 Milliarden, die Meta 2025 ausgab.
Diese Zahl soll im nächsten Jahr auf $197 Milliarden und 2028 auf $215 Milliarden steigen.
Die Ausgaben haben erhebliche Auswirkungen auf Metas Cash‑Generierung.
Nach einem Free Cashflow von $46 Milliarden im letzten Jahr wird für 2026 ein negativer Free Cashflow von $6,4 Milliarden und für 2027 ein negativer Free Cashflow von $29,2 Milliarden erwartet.
Das macht Umsatz‑ und Gewinnwachstum zunehmend wichtig, während das Unternehmen seine KI‑Ambitionen finanziert.
Analysten erwarten, dass Metas Umsätze 2026 um 26% auf $254 Milliarden steigen, während der Nettogewinn laut dem Durchschnitt der von Bloomberg gesammelten Schätzungen um 33% auf $80,6 Milliarden zulegen soll.
Die Wachstumsrate dürfte sich 2027 jedoch abschwächen, wobei das Umsatzwachstum auf 20% und das Nettogewinnwachstum auf 9% zurückgehen soll.
Bewertung hat sich mit der Aktie erholt
Metas Bewertung hat sich parallel zur Rallye ebenfalls deutlich ausgeweitet.
Die Aktie handelt bei etwa dem 21‑fachen des erwarteten Gewinns für die nächsten 12 Monate, laut Bloomberg‑Daten.
Während das deutlich über dem Juni‑Tief von unter dem 14‑fachen Gewinn liegt, entspricht es ungefähr dem durchschnittlichen Multiple, zu dem die Aktie in den letzten drei Jahren gehandelt wurde.
Es liegt außerdem leicht unter dem Forward‑KGV des Nasdaq 100 von etwa dem 22‑fachen.
„Im Moment bietet Meta ein unterdurchschnittliches Multiple für überdurchschnittliches Wachstum, was an sich attraktiv ist, aber es verfügt auch über enorme Größe und Distribution, was Vorteile sind, die Wettbewerber nur schwer überwinden können“, sagte Rob Biederman, Mitgründer und Managing Partner bei Asymmetric Capital Partners, im Bloomberg‑Bericht.
Die Einschätzung von Wall Street bleibt insgesamt positiv.
Mehr als 90% der von Bloomberg verfolgten Analysten bewerten die Aktie mit Buy, obwohl sich Metas Kurs nun in der Nähe des durchschnittlichen Analystenkursziels bewegt.
Das deutet darauf hin, dass der jüngste Anstieg der Aktie bereits eine beträchtliche Portion Optimismus in Bezug auf Muse und Metas KI‑Strategie eingepreist hat.
Anleger sehen sich jetzt höheren Anforderungen gegenüber
Die Geschwindigkeit von Metas Erholung erhöht zudem das Risiko eines Rückschlags, falls die KI‑Produkte des Unternehmens keine Hinweise auf nachhaltige Adoption oder Monetarisierung liefern.
Brandon Pizzurro, Chief Investment Officer bei GuideStone Funds, das $29 Milliarden verwaltet, sagte, die schnelle Stimmungsänderung rund um KI‑Unternehmen könne Meta nach einer derart starken Rallye verwundbar machen.
„Die Stimmung bei den großen Akteuren scheint sich so häufig zu ändern wie neue KI‑Modelle veröffentlicht werden, und etwas wie Muse verschafft den Märkten den Zuckerrausch eines neuen Katalysators, aber die Hürde, Investoren zu beeindrucken, ist zunehmend hoch, und es besteht berechtigte Besorgnis, ob diese Unternehmen liefern können“, sagte Pizzurro im Bloomberg‑Bericht.
Für Meta wird die nächste Phase der Rallye daher davon abhängen, ob Muse über seine anfängliche Popularität hinauskommt.
Das Unternehmen hat inzwischen mehrere Wege, dieses Ziel zu verfolgen, von Werbung und Commerce bis hin zu Smart Glasses und dedizierter KI‑Hardware.
Mit den stark ansteigenden Investitionsausgaben werden Anleger jedoch zunehmend nach messbaren Belegen dafür suchen, dass die Technologie in Engagement, Umsatz und Cash‑Flow umgesetzt wird.
The post Meta-Aktie steigt 36% im September dank Muse-KI – nähert sich $2 Bio. appeared first on Invezz