Die Aktie von LeMaitre Vascular ist nach einer starken Kurskorrektur im August wieder in günstigen Kursregionen angekommen. Die Faktenlage spricht klar für eine attraktive Einstiegsgelegenheit beim stark expandierenden US-Medizintechnikunternehmen.
Spezialist für die Gefäßchirurgie
LeMaitre Vascular entwickelt und vertreibt chirurgische Produkte für die Gefäßchirurgie. Das international aufgestellte Unternehmen wächst sowohl organisch als auch durch die Übernahme kleiner, etablierter Anbieter mit profitablen Nischenprodukten.
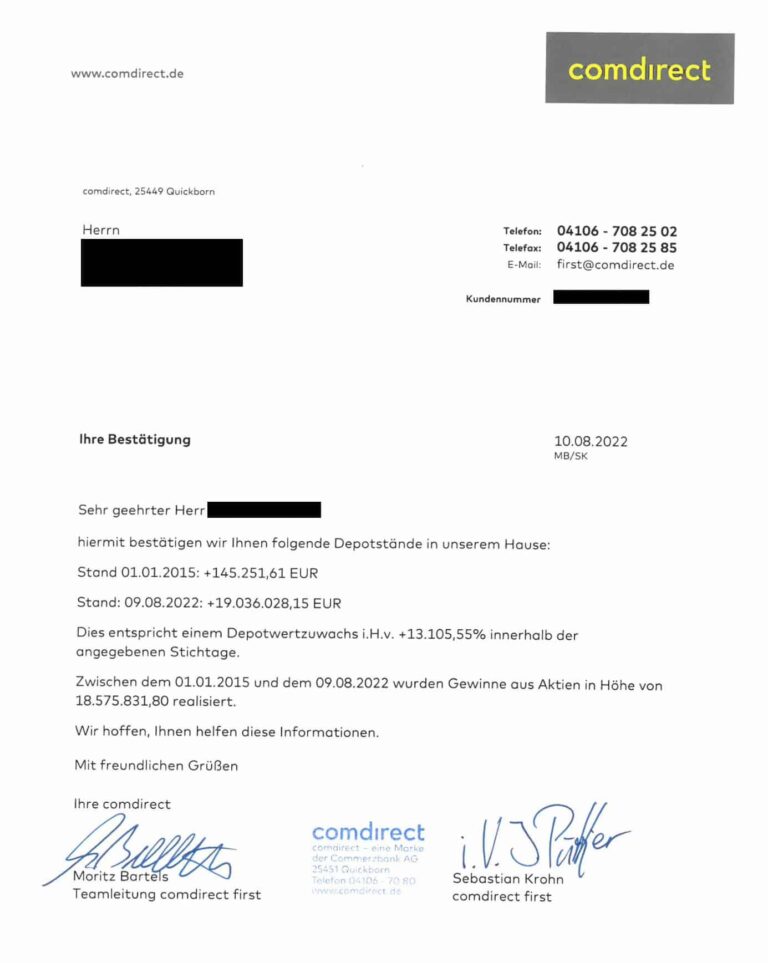
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Geschäftsmodell mit hohen Margen
Seit 1998 hat LeMaitre 25 Akquisitionen abgeschlossen. Das Unternehmen integriert die erworbenen Produkte in seine eigene Vertriebs- und Produktionsstruktur und kann dadurch Umsatz, Reichweite und Margen steigern.
Ein Beispiel ist Artegraft, das 2020 für 72,5 Millionen US-Dollar übernommen wurde. Durch den direkten Verkauf an Krankenhäuser konnte LeMaitre bereits unmittelbar nach der Übernahme zusätzliche Umsätze erzielen. Ein ähnliches Muster zeigte sich bei XenoSure, das zunächst vertrieben und später vollständig übernommen wurde.
Viele Produkte sind nicht durch Patente geschützt. Stattdessen bilden regulatorische Zulassungen, klinische Daten, Know-how und etablierte Kundenbeziehungen die Eintrittsbarrieren. LeMaitre erreicht dadurch bei neun von zwölf beobachteten Märkten eine Marktposition unter den beiden führenden Anbietern.
Akquisitionen werden größer
Die Übernahmestrategie hat sich in den vergangenen Jahren verändert. Während früher vor allem sehr kleine und günstige Produktlinien gekauft wurden, konzentriert sich LeMaitre zunehmend auf etablierte Nischenanbieter.
Die Erfolgsquote der Akquisitionen stieg dabei auf rund 80 Prozent. Gleichzeitig sank der Anteil der verlorenen Investitionssumme deutlich. Größere Transaktionen werden zwar zu höheren Umsatzmultiplikatoren abgeschlossen, sollen dafür aber stärker zum Wachstum beitragen.
Starke Bilanz sichert Wachstum
LeMaitre verfügt über eine hohe finanzielle Flexibilität. Barmittel und kurzfristige Investments von rund 376 Millionen US-Dollar übersteigen die Schulden deutlich und entsprechen etwa 58 Prozent der Vermögenswerte.
Diese Bilanz ermöglicht es dem Unternehmen, bei Übernahmen selektiv vorzugehen und auf attraktive Gelegenheiten zu warten.
Bewertung nach 30%-Korrektur
Im zweiten Quartal 2026 verfehlte LeMaitre die Erwartungen. Der bereinigte Gewinn je Aktie lag bei 0,74 US-Dollar gegenüber erwarteten 0,81 US-Dollar. Damit belief sich der Nettogewinn auf 17,05 Millionen US-Dollar nach 13,78 Millionen im Vorjahr.
Der Umsatz lag mit 70,4 Millionen US-Dollar ebenfalls leicht unter den Prognosen, aber 10 Prozent über Vorjahr.
Die internationale Geschäftsentwicklung wurde unter anderem durch geopolitische Belastungen und den starken US-Dollar beeinträchtigt. Der Gewinn je Aktie stieg trotzdem um 23 Prozent.
Zwar wurde die weitere Prognose etwas gesenkt, die operative Entwicklung bleibt aber dennoch robust. Seit 2022 stieg die Bruttomarge von 65 auf rund 72 Prozent, während die operative Marge von 18,5 auf 27,6 Prozent zunahm. Insgesamt erscheint die Korrektur des Kurses von rund 30% übertrieben.
Management bleibt entscheidend
Das Geschäftsmodell ist stark von der Qualität des Managements abhängig. CEO George W. LeMaitre steht seit 1992 an der Spitze und war an allen 25 Akquisitionen beteiligt. Auch die übrige Führungsmannschaft verfügt über eine langjährige Unternehmenszugehörigkeit.
Diese Erfahrung ist insbesondere bei der Auswahl und Integration neuer Übernahmeziele von Bedeutung.
Mögliche Risiken
Zu den wichtigsten Risiken gehören steigende Übernahmepreise, mögliche Fehlakquisitionen und eine zunehmende Unternehmensgröße. Auch Konkurrenzprodukte und der Trend zu minimalinvasiven Verfahren könnten einzelne Märkte von LeMaitre unter Druck setzen.
Besonders relevant ist Artegraft, das rund 21 Prozent des Umsatzes ausmacht. Die Produktionsstätte steht seit 2025 wegen Beanstandungen bei den Sterilitätskontrollen im Blick der FDA. Weitere regulatorische Maßnahmen könnten Kosten verursachen oder die Produktion beeinträchtigen.
Die Aktie von LeMaitre Vascular ist nach der Kurskorrektur attraktiv. Das Unternehmen kann weiterhin hohe Margen, eine starke Bilanz und eine zunehmend erfolgreiche Akquisitionsstrategie vorweisen. Gelingt es dem Management, regulatorische Probleme zu lösen und die bewährte Übernahmestrategie fortzusetzen, könnte die aktuelle Schwäche eine exzellente Einstiegschance für langfristig orientierte Anleger darstellen.
Tipp: Mit unserem Themen-Alarm bleibt Du immer über spannende Aktien wie diese informiert.
The post LeMaitre Vascular-Aktie: Ein aufstrebender Medizintechnik-Champion first appeared on sharedeals.de.