Die Aktie von Joby Aviation notiert rund 70 Prozent unter ihrem Vorjahreshoch, während gleichzeitig mehrere potenziell kursbewegende Ereignisse näher rücken. Mit den ersten kommerziellen Passagieren in den USA, geplanten Einsätzen in Dubai, dem erwarteten Abschluss wichtiger Zulassungsschritte und dem Ausbau der Produktion könnte 2027 für Joby Aviation zu einem entscheidenden Geschäftsjahr werden.
Ein Unternehmen für die nächste Generation der Luftmobilität
Joby Aviation entwickelt elektrisch angetriebene eVTOL-Flugzeuge und arbeitet zugleich am Aufbau der notwendigen Produktions-, Betriebs- und Zulassungsstrukturen. Das Unternehmen will damit nicht nur Fluggeräte herstellen, sondern eine umfassende Plattform für elektrische Luftmobilität aufbauen.
Die Strategie umfasst die eigene Flugzeugentwicklung, die Zusammenarbeit mit Toyota bei der Fertigung, einen eigenen Lufttaxidienst sowie Partnerschaften mit Plattformen wie Uber.
Der S4 steht vor wichtigen Zulassungsschritten
Das aktuelle S4-Modell bietet Platz für einen Piloten und vier Passagiere. Parallel entwickelt Joby autonome Flugtechnologien und hat bereits einen autonomen Flug über die USA mit einem konventionellen Flugzeug absolviert.
Auch bei der Integration in die künftige Infrastruktur des US-Luftraums arbeitet Joby frühzeitig mit Air Space Intelligence zusammen. Die Kooperation soll die Integration der eVTOL-Flüge in ein KI-gestütztes Luftverkehrsmanagement ermöglichen.
Bei der FAA-Zertifizierung befindet sich Joby in einer fortgeschrittenen Phase. Durch das eVTOL Integration Pilot Program laufen bereits Flüge in Texas, zudem besitzt das Unternehmen Genehmigungen für frühe operative Aktivitäten in elf US-Bundesstaaten.
Die ersten kommerziellen US-Passagiere werden für 2026 erwartet. Eine vollständige FAA-Zertifizierung könnte anschließend den Weg für einen regulären kommerziellen Betrieb ebnen.
Dubai erweitert die internationale Perspektive
Auch außerhalb der USA macht Joby Fortschritte. In Dubai wurden bereits zwei der vier geplanten Vertiports errichtet, während die ersten kommerziellen Passagiere ebenfalls für 2026 vorgesehen sind.
Damit könnte Dubai zu einem wichtigen internationalen Referenzmarkt für das Geschäftsmodell werden.
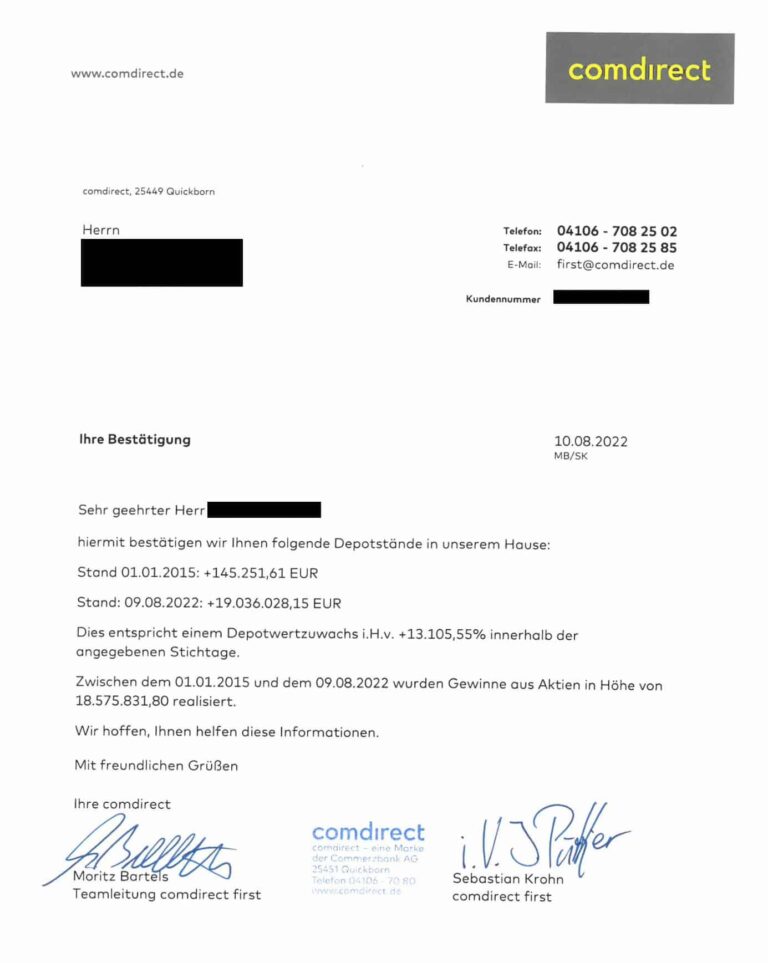
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Verteidigung eröffnet zusätzliches Potenzial
Neben dem zivilen Lufttaxigeschäft baut Joby seine Aktivitäten im Verteidigungsbereich aus. Gemeinsam mit L3Harris arbeitet das Unternehmen an autonomen Hybrid-VTOL-Flugzeugen.
Mit der Übernahme von Resonant Sciences soll ein eigener Verteidigungsbereich entstehen. Dadurch könnte Joby die Entwicklung militärischer Anwendungen beschleunigen und zusätzliche Umsatzquellen erschließen.
Auch wasserstoffelektrische Flugzeuge bleiben Teil der langfristigen Strategie. Joby konnte bereits 2024 einen wasserstoffelektrischen Demonstrator über 523 Meilen fliegen lassen. Eine solche Technologie könnte vor allem für längere regionale Flüge und militärische Anwendungen interessant werden.
Viele Katalysatoren für die kommenden Monate
Für Joby stehen mehrere potenziell wichtige Ereignisse bevor. Dazu gehören die ersten kommerziellen Passagiere in den USA, mögliche erste Passagiere in Dubai, weitere Fortschritte bei der FAA-Zertifizierung und der Ausbau der Produktionskapazitäten.
Das Unternehmen will 2027 vier Flugzeuge pro Monat produzieren. Gleichzeitig könnte der Beginn des kommerziellen Betriebs dazu beitragen, den derzeit hohen Mittelverbrauch schrittweise zu reduzieren.
Hohe Liquidität, aber starke Verwässerung
Joby verfügt über rund 2,25 Milliarden US-Dollar an Barmitteln und etwa 750 Millionen US-Dollar an Schulden. Der monatliche Mittelverbrauch liegt bei ungefähr 60 Millionen US-Dollar, sodass die vorhandene Liquidität zunächst eine erhebliche finanzielle Reichweite bietet.
Das größte finanzielle Problem bleibt jedoch die Verwässerung. Durch die zahlreichen Kapitalmaßnahmen dürfte die Zahl der ausstehenden Aktien nach der jüngsten Finanzierung die Marke von einer Milliarde überschreiten.
Deshalb ist bei Joby die Marktkapitalisierung aussagekräftiger als der reine Aktienkurs. Trotz der Verwässerung liegt die aktuelle Marktkapitalisierung unter früheren Niveaus, obwohl kommerzielle Umsätze inzwischen wesentlich näher liegen.
Bewertung mit erheblichem Zukunftspotenzial
Analysten rechnen bis 2030 mit Umsätzen von knapp zwei Milliarden US-Dollar. Sollten zusätzlich relevante Erlöse aus dem Verteidigungsgeschäft entstehen, könnte das langfristige Umsatzpotenzial höher ausfallen.
Bei einem angenommenen Kurs-Umsatz-Verhältnis von zehn ergäbe sich auf Basis dieser Umsatzprognose eine Marktkapitalisierung von rund 19,5 Milliarden US-Dollar. Unter Berücksichtigung einer zehnprozentigen Diskontierung und einer angenommenen Aktienzahl von 1,025 Milliarden Stück ergibt sich daraus ein rechnerischer Wert von etwa 12,50 US-Dollar je Aktie für 2026 und rund 13,80 US-Dollar für 2027.
Die Berechnung hängt allerdings stark von den zugrunde gelegten Umsatz- und Bewertungsannahmen ab und stellt daher kein belastbares Kursziel dar.
Zulassung und Produktion bleiben die größten Risiken
Das wichtigste Risiko liegt weiterhin bei der FAA-Zertifizierung. Verzögerungen oder zusätzliche technische Anforderungen könnten den kommerziellen Start verschieben und gleichzeitig den Finanzierungsbedarf erhöhen.
Daneben muss Joby beweisen, dass die geplante Produktionssteigerung tatsächlich umgesetzt werden kann. Im August 2026 verfügte das Unternehmen über fünf einsatzbereite eVTOLs und zwölf weitere Flugzeuge in Produktion. Für 2027 sind vier Flugzeuge pro Monat geplant, langfristig sogar bis zu 500 Flugzeuge pro Jahr.
Die Zusammenarbeit mit Toyota soll den Produktionshochlauf unterstützen, dennoch bleibt die Skalierung eine zentrale operative Herausforderung.
Joby Aviation steht vor dem Übergang von der Entwicklungsphase zum kommerziellen Betrieb. Ob daraus tatsächlich die erwartete Neubewertung der Aktie entsteht, wird vor allem davon abhängen, wie schnell Zulassung, Passagierbetrieb und Produktion vorankommen. Das Chance-Risiko-Profil erscheint aus aktueller Sicht und bei Kursen unter 6 US-Dollar jedoch exzellent.
Tipp: Mit unserem Themen-Alarm bleibt Du immer über spannende Aktien wie diese informiert.
The post Joby Aviation-Aktie: Das spricht jetzt für einen „all-in“ first appeared on sharedeals.de.