Bei der Aktie von Jerónimo Martins hat sich durch den Kursrückgang in den vergangenen Wochen eine spannende Einstiegschance ergeben. Mit einer Bewertung von rund 5,8 Mal dem erwarteten EBITDA, einer Dividendenrendite von etwa 3,9 Prozent und einer starken Bilanz bietet der portugiesische Handelskonzern attraktive Voraussetzungen für langfristig orientierte Anleger.
Ein Handelskonzern mit starken Marken
Jerónimo Martins betreibt die Handelsketten Biedronka in Polen, Pingo Doce in Portugal und Ara in Kolumbien. Während Biedronka weiterhin den Großteil des Umsatzes erwirtschaftet, gewinnt Ara zunehmend an Bedeutung.
Der Konzernumsatz stieg im 1. Halbjahr um 5,1 Prozent auf 18,3 Milliarden Euro, während das EBITDA um 7,6 Prozent auf rund 1,2 Milliarden Euro zulegte und die Marge auf 6,8 Prozent verbessert wurde.
Die Nettoverschuldung einschließlich Leasingverbindlichkeiten liegt bei lediglich rund dem 2,2-Fachen des EBITDA. Gleichzeitig generiert der Konzern zuverlässig freien Cashflow und schüttet einen erheblichen Teil seiner Gewinne an die Aktionäre aus.
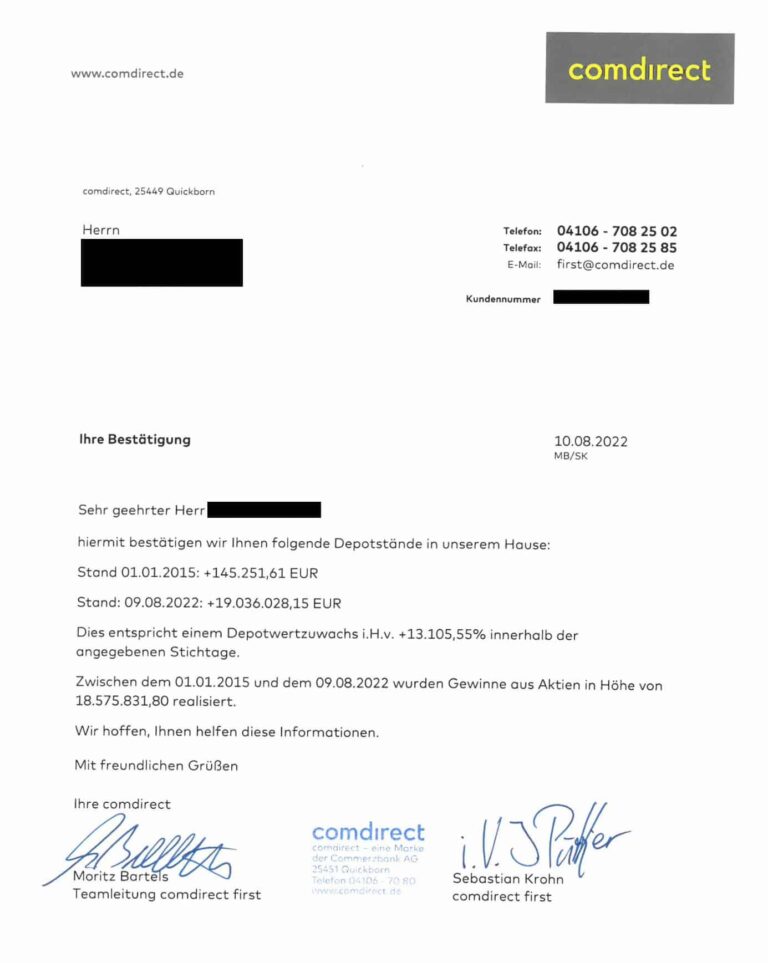
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Polens Konsum verliert an Schwung
Die größte Herausforderung liegt derzeit im polnischen Markt. Nach dem starken Anstieg der Reallöhne in den Jahren 2023 und 2024 hat sich die Entwicklung deutlich abgeschwächt.
Das reale Lohnwachstum fiel von rund 9,8 Prozent im Jahr 2024 auf nur noch etwa 2,1 Prozent im August 2026. Gleichzeitig stieg die Inflation zuletzt wieder auf rund 4 Prozent, während die Lebensmittelpreise rückläufig sind.
Für Lebensmittelhändler entsteht dadurch ein schwieriges Umfeld. Die Kunden bleiben preissensibel, während gleichzeitig Löhne und andere Kosten steigen.
Biedronka spürt den Druck
Bei Biedronka zeigen sich die Folgen bereits. Das flächenbereinigte Umsatzwachstum von 2,3 Prozent im ersten Quartal drehte im zweiten Quartal auf minus 1,6 Prozent.
Der Umsatz von Biedronka stieg im ersten Halbjahr zwar um rund 1,9 Prozent auf 12,59 Milliarden Euro, das Wachstum wurde jedoch nahezu vollständig durch neue Filialen erzielt.
Hinzu kommt der intensive Wettbewerb mit Lidl, Dino und Żabka. Die Anbieter versuchen mit niedrigen Preisen Marktanteile zu gewinnen, wodurch Biedronka nur begrenzten Spielraum für höhere Margen besitzt.
Ara entwickelt sich zum Zugpferd
Deutlich besser läuft das Geschäft in Kolumbien. Ara profitiert von hoher Lebensmittelinflation und stark steigenden Reallöhnen.
Im ersten Halbjahr 2026 steuerte Ara bereits 10,9 Prozent zum Konzernumsatz bei, gegenüber 8,8 Prozent im Vorjahr. Der Umsatz stieg unter Berücksichtigung der Wechselkurseffekte um rund 30 Prozent auf knapp 2 Milliarden Euro.
Auch die Profitabilität verbessert sich. Die EBITDA-Marge von Ara stieg von 3,9 auf 4,6 Prozent. Damit wird die Discountkette zunehmend zum wichtigsten Wachstumstreiber des Konzerns.
Bewertung bietet Potenzial
Bei einem Aktienkurs von rund 16 bis 17 Euro erscheint Jerónimo Martins günstig bewertet. Ein Bewertungsmodell auf Basis eines normalisierten Gewinns je Aktie von 1,18 Euro kommt bei einem langfristigen Gewinnwachstum von 6 Prozent auf rund 22 Euro je Aktie.
Auch ein konservativeres Dividendenmodell liefert interessante Ergebnisse. Bei einem langfristigen Wachstum von 4 Prozent ergibt sich ein Wert von etwa 20,65 Euro, bei 5 Prozent wären es rund 30,50 Euro. Bei lediglich 2 bis 3 Prozent Wachstum läge der faire Wert dagegen nur bei rund 12,55 bis 15,61 Euro.
Die Spannbreite zeigt, dass die weitere Entwicklung von Biedronka entscheidend bleibt. Gleichzeitig bietet die Expansion von Ara einen zusätzlichen Wachstumstreiber, der zunehmend unabhängiger vom polnischen Geschäft wird.
Entscheidend werden die kommenden Quartale
Für die Aktie kommt es nun darauf an, ob Biedronka die schwächeren flächenbereinigten Umsätze durch höhere Absatzmengen und weitere Filialeröffnungen ausgleichen kann. Ebenso wichtig ist die Entwicklung der EBITDA-Marge.
Ara dürfte dagegen weiterhin für Wachstum sorgen. Sollte die kolumbianische Tochter ihren aktuellen Expansionskurs fortsetzen, könnte ihr Anteil am Konzernumsatz bis 2028 auf rund 15 Prozent steigen.
Jerónimo Martins ist trotz der Schwäche in Polen aktuell sehr attraktiv bewertet. Die Kombination aus robuster Bilanz, solider Dividendenrendite und dem dynamischen Wachstum von Ara bietet auf dem aktuellen Niveau langfristig Potenzial für eine deutliche Neubewertung der Aktie.
Tipp: Mit unserem Themen-Alarm bleibst Du immer über spannende Aktien wie diese informiert.
The post Jerónimo Martins: Dividendenstarke Konsum-Aktien zum Discount-Preis first appeared on sharedeals.de.