Die Globant-Aktie hat sich trotz des jüngsten Kursanstiegs noch nicht von den Belastungen der vergangenen Monate erholt. Gleichzeitig deutet die jüngste Geschäftsentwicklung darauf hin, dass der KI-Wandel für den IT-Dienstleister nicht nur eine Bedrohung, sondern auch eine erhebliche Wachstumschance sein könnte.
Globant ist ein globaler IT-Dienstleister, der Unternehmen bei der digitalen Transformation unterstützt. Das Unternehmen entwickelt Software, Cloud- und KI-Lösungen und hilft Kunden dabei, Geschäftsprozesse mit digitalen Technologien effizienter zu gestalten. Zu den Auftragnehmern gehören weltbekannte Größen wie Disney, Google, Santander, Electronic Arts oder Rockwell.
KI wird zunehmend zum Wachstumstreiber
Der Markt vertrat zuletzt die These, dass generative KI das klassische Geschäftsmodell von Globant langfristig unter Druck setzen könnte. Gleichzeitig bestand die Hoffnung, dass die Technologie kurzfristig neue Geschäftsmöglichkeiten eröffnen könnte. Die niedrige Bewertung spiegelte einen erheblichen Pessimismus wider; die Aktie fiel zur Jahresmitte zeitweise deutlich unter 30 US-Dollar.
Die letzten Quartalszahlen haben diese Perspektive nun deutlich gestärkt. Globant verändert seine Art, Kunden zu bedienen, und baut parallel ein neues KI-Geschäft auf, das zwar noch klein ist, aber außergewöhnlich schnell wächst.
Glob.AI gewinnt schnell an Bedeutung
Die Entwicklung des neuen KI-Geschäftsbereichs ist entscheidend. Die Umsätze aus den sogenannten AI Pods und der neuen Glob.AI-Plattform werden inzwischen als Glob.AI ARR ausgewiesen. Dabei handelt es sich ausdrücklich nicht um klassische Dienstleistungen, die lediglich um KI ergänzt wurden. Globant bietet stattdessen automatisierte Geschäftsprozesse, die anhand der erzielten Ergebnisse abgerechnet werden.
Im Juni erreichte der annualisierte wiederkehrende Umsatz aus diesem Bereich 52,8 Millionen Dollar und lag damit 60 Prozent über dem März-Wert. Für das Jahresende erwartet Globant inzwischen mindestens 110 Millionen Dollar. Sollte sich das Wachstum auch danach fortsetzen, könnte der KI-Umsatz bis Ende 2027 auf mindestens 250 Millionen Dollar steigen.
Bei einem Unternehmenswert von weniger als zwei Milliarden Dollar wäre das eine durchaus relevante Größenordnung. Die entscheidende Frage lautet daher, ob der Markt die Dynamik dieses neuen Geschäftsmodells bislang unterschätzt.
KI verändert Margen und Geschäftsmodell
Natürlich ist ein hoher Bewertungsmultiplikator für ein Unternehmen mit dieser Ausgangslage nicht automatisch gerechtfertigt. Zudem stammt ein erheblicher Teil der bisherigen Glob.AI-Umsätze von bestehenden Kunden. Das neue Geschäft ist deshalb nicht vollständig zusätzlich zum bisherigen Umsatz zu betrachten.
Trotzdem ist die Veränderung fundamental. Globant verkauft zunehmend Ergebnisse statt Arbeitszeit und setzt bei der Umsetzung stärker auf agentische KI-Systeme, die von Mitarbeitern überwacht und gesteuert werden.
Das könnte die Profitabilität erheblich verbessern. Nach Angaben des Managements liegen die Bruttomargen dieser neuen Verträge rund zehn Prozentpunkte über dem bisherigen Durchschnitt, der historisch im hohen 30-Prozent-Bereich lag.
Auch die Nachfrage liefert erste positive Signale. Bereits neun der 20 größten Kunden nutzen entsprechende Angebote. Zudem übertraf die Entwicklung die Erwartungen des Unternehmens deutlich, denn nach dem ersten Quartal hatte Globant für das Jahresende lediglich mit 60 bis 100 Millionen Dollar KI-ARR gerechnet.
Jeder neue Auftrag könnte den nächsten erleichtern
Ein weiterer Vorteil liegt in der Wiederverwendbarkeit der entwickelten KI-Systeme. Da die sogenannten agentischen Lösungen modular aufgebaut und bereits erprobt sind, können Erfahrungen aus einem Projekt in weitere Kundenaufträge übertragen werden.
Damit könnte Globant nicht nur effizienter Software entwickeln, sondern seine Dienstleistungen auf zusätzliche Geschäftsbereiche und Branchen ausweiten. Die potenzielle Marktgröße würde dadurch deutlich wachsen.
Ob sich diese Annahme tatsächlich bestätigt, bleibt offen. Sollte Globant jedoch auch nur annähernd in der Lage sein, sein bisheriges Geschäft mit deutlich weniger Mitarbeitern abzuwickeln, wäre das angesichts der aktuellen Bewertung ein erhebliches Plus.
Bereits heute steigt der Umsatz je Mitarbeiter. Im Jahresvergleich lag er zuletzt fast zehn Prozent höher. Sollte sich dieser Trend fortsetzen, könnte Globant selbst bei stagnierendem Umsatz seine Profitabilität verbessern.
Die Aktie ist günstig bewertet
Mit weniger als dem Siebenfachen des für 2026 erwarteten bereinigten Gewinns je Aktie erscheint die Aktie weiterhin sehr günstig. Auch auf Basis des freien Cashflows liegt die Bewertung im niedrigen einstelligen Bereich des erwarteten Multiples.
Allein die Bewertung reicht jedoch nicht als Kaufargument. Globant erwartet für 2026 voraussichtlich das zweite Jahr in Folge einen Rückgang des bereinigten Gewinns je Aktie. Gleichzeitig dürften die bereinigten operativen Margen weiter unter Druck geraten.
Das zentrale Risiko bleibt die Frage, ob KI das Geschäftsmodell nicht lediglich verändert, sondern langfristig überflüssig macht. Sollte der freie Cashflow je Aktie in einigen Jahren von mehr als fünf Dollar auf nahezu null fallen, wäre auch die heutige Bewertung zu hoch.
Das größte Risiko bleibt der Preisverfall
Die Bären-These ist allerdings keineswegs verschwunden. Mit einem Leerverkaufsanteil von rund 20 Prozent bleibt die Skepsis am Markt erheblich.
Eine der wichtigsten Fragen ist, ob die höhere Effizienz durch KI letztlich an die Kunden weitergegeben werden muss. Wenn ein Kunde mit deutlich weniger Aufwand dasselbe Ergebnis erhält, dürfte der Druck auf die Preise steigen.
Das Management argumentiert, dass Kunden in vielen Fällen nicht weniger, sondern deutlich mehr Leistungen abrufen werden. Dadurch könnte der Gesamtumsatz trotz niedrigerer Preise stabil bleiben oder sogar steigen.
Genau hier liegt jedoch die Unsicherheit. Sollten Kunden langfristig immer mehr KI-Kompetenz intern aufbauen, könnte der Bedarf an externen Dienstleistern erneut sinken. Das Risiko eines strukturellen Preisverfalls bleibt daher bestehen.
Erfahrenes Management als wichtiger Pluspunkt
Ein Argument für Globant ist die bisherige Erfolgsbilanz des Managements. Mitgründer Martín Migoya steht weiterhin an der Spitze des Unternehmens. Finanzchef Juan Urthiague ist seit 2011 dabei, Technologiechef Diego Tartara bereits seit 2008.
Das Team kann durchaus dafür kritisiert werden, den KI-Umbruch nicht früher erkannt oder vorbereitet zu haben. Die Entwicklung des Unternehmens bis zum Beginn der aktuellen KI-Phase war jedoch ausgesprochen erfolgreich.
Die jüngsten Quartalszahlen und die Einführung von Glob.AI zeigen, dass das Management bereit ist, das Geschäftsmodell grundlegend anzupassen. Entscheidend wird nun sein, ob die hohen Wachstumsraten tatsächlich nachhaltig sind.
Eine präzise Prognose über die nächsten Jahre ist kaum möglich. Der KI-Wandel dürfte schnell, unvorhersehbar und für klassische IT-Dienstleister potenziell disruptiv verlaufen.
Gleichzeitig zeigt die Entwicklung von Glob.AI, dass Globant bereits konkrete Fortschritte erzielt. Die Kombination aus niedriger Bewertung, starkem KI-Wachstum, höheren Margen und einem flexibleren Geschäftsmodell eröffnet erhebliches Aufwärtspotenzial.
Selbst wenn Globant lediglich in der Lage ist, sich erfolgreich an die neue KI-Welt anzupassen, ohne sein Geschäftsmodell grundlegend auszuweiten, könnte die derzeitige Bewertung noch erheblichen Spielraum nach oben bieten
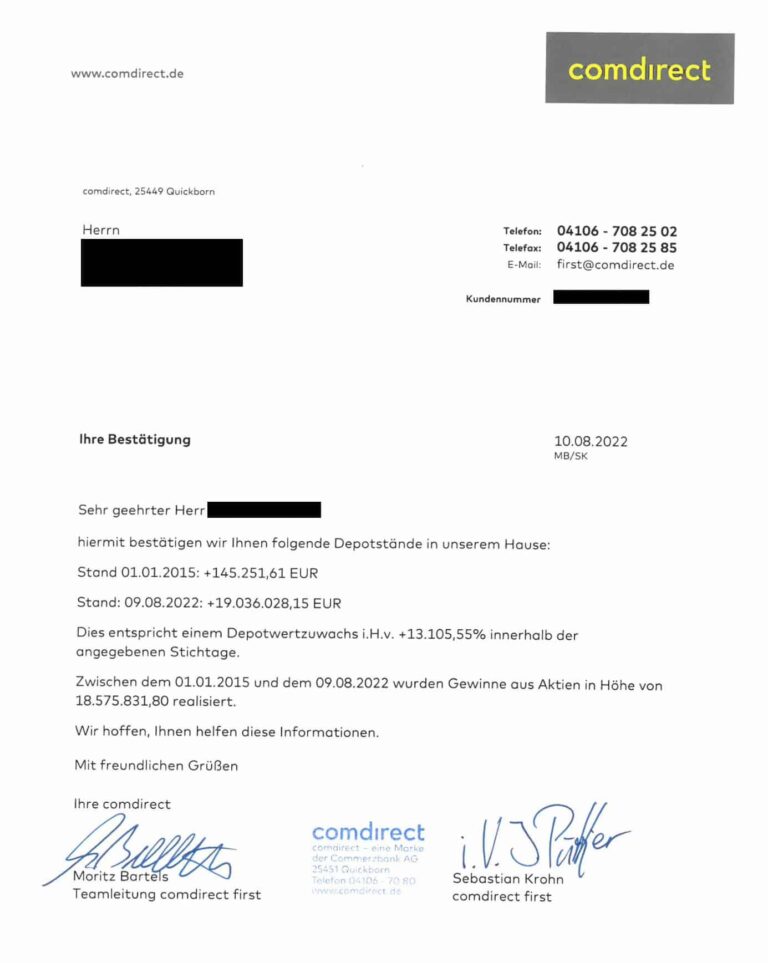
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
The post Globant-Aktie: Dieser IT-Pick ist jetzt ein KI-Geheimtipp first appeared on sharedeals.de.