Die erste Zinserhöhung der Federal Reserve seit 2023 beginnt, die Anleihemärkte abzukühlen.
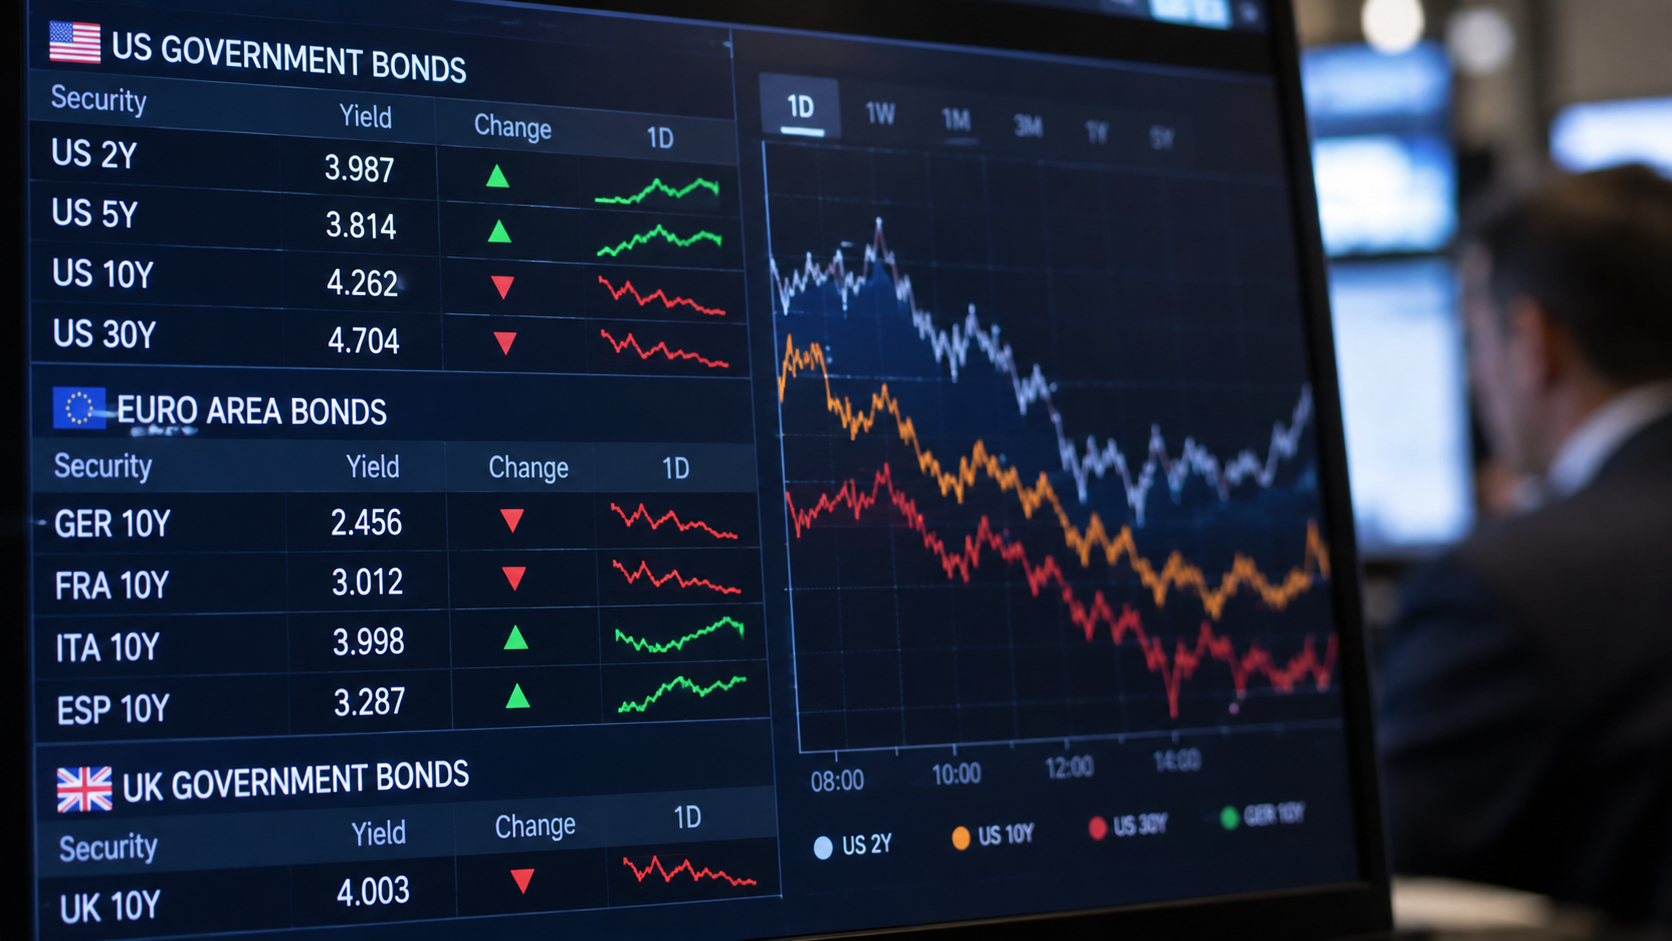
Die Rendite der 10-jährigen US-Staatsanleihe fiel am Donnerstag und beendete damit eine acht Tage andauernde Gewinnserie, während Anleger auf die Mahnung von Vorsitzendem Kevin Warsh reagierten, dass die Inflation „zu hoch und zu lange“ angehalten habe.
Die Bewegung erfolgte, als Anleger ihren Blick auf die Bank of Japan richteten, die am Donnerstag eine zweitägige Ratssitzung begann und am Freitag ihre Entscheidung treffen wird.
Der Rückgang der Renditen folgte auf eine Woche heftiger Verkäufe, die die durchschnittlichen globalen Renditen von Staatsanleihen auf ein 19-jähriges Hoch trieben.
Die Rendite der 10-jährigen US-Treasury fiel um etwa drei Basispunkte auf 4,99%, womit eine acht Tage andauernde Anstiegsserie endete.
Um 6:54 Uhr EDT lag die Rendite fast zwei Basispunkte niedriger bei 4,988%.
Renditen vergleichbarer australischer Staatsanleihen gaben um rund drei Basispunkte nach, während die 10-jährigen japanischen Renditen um weniger als einen Basispunkt sanken.
Die Renditen britischer Staatsanleihen (Gilts) stiegen jedoch über die Laufzeiten hinweg am Donnerstagvormittag, als Anleger auf die jüngste Zinssatzentscheidung der Bank of England reagierten.
Fed-Erhöhung verschafft vorübergehende Erleichterung
Die Federal Reserve hob ihren Leitzins am Mittwoch um 25 Basispunkte auf eine Zielspanne von 3,75%–4% an und markierte damit die erste Erhöhung seit Juli 2023.
Der Schritt war nach einer Reihe erhöhter Inflationsdaten und wachsendem Druck im Anleihemarkt weitgehend vom Markt erwartet worden.
Langfristige Staatsanleiherenditen, die während des Verkaufs mehrjährige Höchststände erreicht hatten, gaben nach, da Anleger ihre Inflationserwartungen neu beurteilten.
Die US-Inflation liegt weiterhin deutlich über dem 2%-Ziel der Federal Reserve, sodass die Möglichkeit weiterer geldpolitischer Straffungen im Fokus bleibt.
„Die Fed hatte keine Wahl, als dem Markt eine Erhöhung zu geben, sonst bestand das Risiko eines deutlich größeren Verkaufs im Anleihemarkt“, sagte Byron Anderson, Leiter Fixed Income bei Laffer Tengler Investments, in einem Bloomberg-Bericht.
„Die Markterzählung steht von hier an auf Kollisionskurs mit der Fed, was mehr Volatilität bedeutet. Ein einzelner Zinsschnitt wird diesen Anleihemarkt nicht lange beruhigen und das Inflationsproblem nicht lösen.“
Warsh deutet weitere Zinserhöhungen an
Fed-Vorsitzender Kevin Warsh sagte während der Pressekonferenz am Mittwoch, die Inflation sei „zu hoch … und zu lange“ gewesen.
„Wir müssen zuversichtlich sein, dass die zugrunde liegende Inflation sich deutlich und mit ausreichender Geschwindigkeit unserem Ziel nähert“, sagte er und fügte hinzu, das Federal Open Market Committee habe entschieden, „dass dieser Standard nicht erfüllt ist.“
Fed-Vertreter signalisierten außerdem, dass noch in diesem Jahr eine weitere Zinserhöhung möglich sei.
Die jüngsten Projektionen zeigten, dass 16 von 18 Entscheidern eine weitere Erhöhung erwarteten, während vier die Möglichkeit von zwei zusätzlichen Erhöhungen sahen.
Unterdessen sehen Händler laut dem CME FedWatch-Tool eine 51%ige Chance für eine weitere Fed-Erhöhung bei der Sitzung im Oktober, nach fast 44% am Vortag.
„Die Geschichte zeigt klar, dass, sobald die Fed beginnt, die Zinsen anzuheben, sie dies mehrfach tut; weniger klar ist das Muster, ob die Erhöhungen in aufeinanderfolgenden Sitzungen erfolgen oder ob in einigen dazwischenliegenden Sitzungen die Zinsen unverändert bleiben“, sagte Chris Zaccarelli, Chief Investment Officer bei Northlight Asset Management, in einem Bericht der Reuters.
Das von der Fed bevorzugte Inflationsmaß lag im Juli bei 3,7%, nahe dem höchsten Stand seit 2023 und deutlich über dem Ziel der Zentralbank von 2%.
Warsh sagte, die Sommer-Inflationsdaten hätten keinen Hinweis geliefert, dass sich der zugrunde liegende Preisdruck merklich gebessert habe.
Die Haltung der Zentralbank hat die Unsicherheit darüber erhöht, wie stark die Kreditkosten noch steigen könnten, insbesondere nach dem jüngsten Anstieg der längeren Renditen.
Warsh erklärte außerdem, dass stärkeres Wirtschaftswachstum, erhöhte Investitionsausgaben großer Technologieunternehmen und geopolitische Spannungen zu höheren langfristigen Kreditkosten beigetragen hätten.
Wie geht es nun mit den Renditen weiter?
Bob Edwards, Chief Investment Officer bei Edwards Asset Management aus Florida, schrieb in einer E-Mail-Notiz am Donnerstag, die größten Bewegungen im Anleihemarkt „lägen jetzt wahrscheinlich hinter uns.“
„Nach dieser starken Bewegung gibt es jetzt eine gute Gelegenheit für Anleger, diese erhöhten Renditen zu sichern“, sagte er in einem Bericht von CNBC.
„Wenn die Fed die Zinsen erneut anhebt, würde dies wahrscheinlich bei der Sitzung im Dezember geschehen, da die Fed es vermeiden dürfte, Zinsänderungen bei der Sitzung im Oktober bekanntzugeben, die nur wenige Tage vor den Zwischenwahlen liegt, aus Angst, politisch zu wirken.“
Hebe Chen, Marktanalystin bei Vantage Global Prime, sagte, die jüngsten Entwicklungen könnten dauerhafte Auswirkungen auf die Anleihemärkte haben.
„Für den Anleihemarkt wird dies wahrscheinlich einen langen Schatten werfen, statt nur einen kurzlebigen Sturm zu verursachen“, sagte sie in dem Bloomberg-Bericht.
„Die kurze Frist muss jetzt die Möglichkeit weiterer Fed-Straffungen einpreisen, während das lange Ende bereits mit Inflation, hoher Emission und fiskalischen Sorgen kämpft – das bedeutet, selbst wenn die anfängliche Volatilität nachlässt, könnte die Schwerkraft höherer Renditen bestehen bleiben.“
BOJ-Entscheidung rückt in den Fokus
Anleger richten nun ihre Aufmerksamkeit auf die Bank of Japan, die am Donnerstag ihre zweitägige Ratssitzung begann.
Alle von Bloomberg befragten BOJ-Beobachter erwarten, dass die Zentralbank ihren Leitzins von 1% auf 1,25% anhebt.
US-Finanzminister Scott Bessent hat laut einem Protokoll starke Unterstützung für Japans entschiedene markt- und geldpolitische Schritte geäußert, um die erhebliche Unterbewertung des Yen zu beheben.
Da der Markt eine Zinserhöhung weitgehend eingepreist hat, richtet sich die Aufmerksamkeit nun auf mögliche Signale von BOJ-Gouverneur Kazuo Ueda zur zeitlichen Gestaltung und zum Tempo künftiger Erhöhungen.
„Die Märkte sind geteilt zwischen denen, die eine hawkische Kommunikation der BOJ als hilfreich ansehen, um die Renditen zu senken, weil die Befürchtung, sie liege in Bezug auf die Inflation zurück, gemildert wird, und denen, die sie als renditesteigernd sehen, weil sie die Wetten auf den terminal rate nach oben treibt“, sagte Katsutoshi Inadome, Senior Strategist bei Sumitomo Mitsui Trust Asset Management, in einem Reuters-Bericht.
Eine Reuters-Umfrage unter Analysten zeigte Erwartungen, dass die BOJ ihren Leitzins in diesem Monat auf 1,25% anheben, bis Ende März nächsten Jahres auf 1,5% und im zweiten Quartal 2027 auf 1,75%.
Die meisten Analysten erwarten, dass der Terminalzins mindestens 1,75% erreichen wird.
Das lässt Ueda vor der heiklen Aufgabe stehen, bei seiner Presseansprache nach der Sitzung am Freitag die Kommunikation sorgfältig zu steuern.
Die BOJ will vermeiden, sich zu einer weiteren frühen Zinserhöhung zu verpflichten, doch eine erneute Betonung ihres vorsichtigen, „datenabhängigen“ Ansatzes könnte neuen Yen-Verkäufen Vorschub leisten und die Importkosten erhöhen.
Eine deutlich restriktivere Botschaft hingegen könnte den Druck auf Japans Anleihemarkt weiter erhöhen.
Die BOJ-Entscheidung könnte damit nach einem turbulenten September einen weiteren Prüfstein für die globalen Anleihemärkte darstellen.
The post Globale Renditen fallen nach Fed-Zinserhöhung – BOJ-Entscheidung: nächster Markttest appeared first on Invezz