Apple (NASDAQ: AAPL) shares reached an all-time intraday high of $345.34 on Tuesday before closing at $339.75, giving the company a market capitalization of approximately $4.96 trillion.
Die Aktie schob Apple während der Sitzung kurzzeitig über die Marke von $5 trillion Marktkapitalisierung, laut Dow Jones Market Data.
Apple hatte die $5 trillion-Marke zuvor bereits während des Intraday-Handels am 28. und 29. Juli berührt.
Allerdings bleibt Nvidia (NASDAQ: NVDA) das einzige Unternehmen, das eine Handelssitzung über der $5 trillion-Marke beendet hat.
Der jüngste Anstieg hat die Apple-Aktie in diesem Jahr um 25 % nach oben getrieben, deutlich vor dem rund 10%-Plus des Roundhill Magnificent Seven ETF und dem 13,4%-Zuwachs des S&P 500.
Die Rallye hat sich seit der Produktvorstellung im September beschleunigt; seit Monatsbeginn legten die Apple-Aktien um 7,2 % zu.
Investoren blicken nun über die unmittelbare Reaktion auf die neuen Produkte hinaus und beurteilen, ob der iPhone‑18‑Zyklus Apples Ergebnisdynamik stützen kann.
iPhone Duo eröffnet neue Wachstumschance
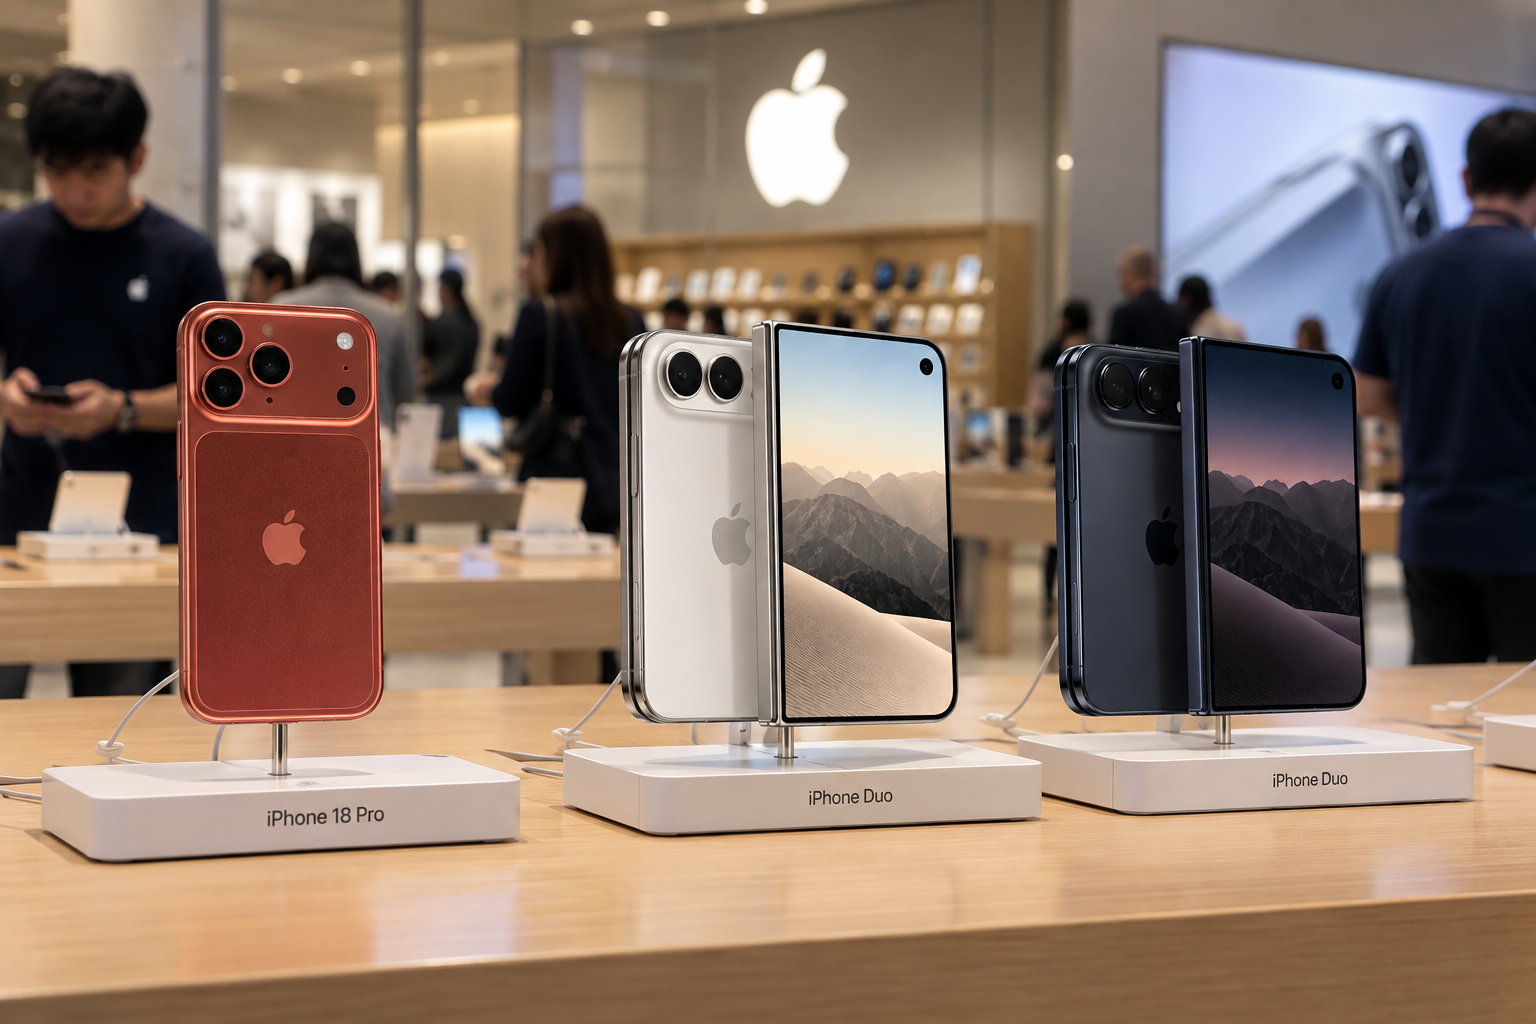
Die größte Veränderung in Apples jüngstem Produktportfolio ist die Einführung des iPhone Duo, des ersten faltbaren Smartphones des Unternehmens.
Neben dem Duo stellte Apple unter dem neuen CEO John Ternus das iPhone 18 Pro und Pro Max vor und kündigte weitere Apple Intelligence‑Updates via iOS 27 und macOS 27 an.
Das faltbare Gerät verschafft Apple in einem Premiumsegment eine neue Kategorie, während das Unternehmen bereits darauf abzielt, mehr Umsatz aus seiner installierten Basis zu schöpfen.
Bank of America analyst Wamsi Mohan has a $370 price target on Apple, significantly above the approximately $342.60 share price that would correspond to a $5 trillion market capitalization.
„Das Duo stellt nach langer Zeit eine bedeutende Form‑Faktor‑Änderung dar und integriert Hardware und Software nahtlos“, schrieb Mohan in einer Mitteilung nach der Ankündigung am 9. September.
JPMorgan‑Analyst Samik Chatterjee erwartet ebenfalls, dass Apple trotz höherer Preise eine positive Volumendynamik beibehalten kann und verweist auf Leasingmodelle, Trade‑Ins und Subventionen der Netzbetreiber als Mechanismen, die Verbrauchern helfen könnten, Preissteigerungen zu verkraften.
Die „beeindruckende Funktionsausstattung“ des iPhone Duo könnte laut Chatterjee zudem ein Volumen‑Upside für Apples Premium‑Smartphone‑Angebot erzeugen.
Citi ging in der Beschreibung der potenziellen Bedeutung des Produkts noch weiter und nannte das Duo „Apples größte neue Hardware‑Kategorie seit der Apple Watch und den AirPods.“
Die Firma wies darauf hin, dass Apple die Preise für das iPhone 16 und iPhone 17 bereits um mindestens $100 erhöht habe, um höhere Kosten für Speicherkomponenten auszugleichen.
Citi sagte, die Preisgestaltung für die iPhone‑18‑Reihe und das Faltmodell liege weitgehend im Rahmen der eigenen Erwartungen.
Analysten sehen Nachfrage potenziell über dem Angebot
Ein besonders bullishes Argument rund um das Duo ist, dass Apple anfangs möglicherweise nicht genug Geräte produzieren kann, um die Nachfrage zu befriedigen.
Evercore ISI‑Analyst Amit Daryanani, der ein Buy‑Rating und ein Kursziel von $365 für Apple hat, erwartet, dass frühe Verkäufe eher durch die Produktion als durch die Konsumentennachfrage begrenzt werden.
„Dieses Telefon wird zumindest kurzfristig, in den nächsten 3 bis 6 Monaten, so viele Einheiten verkaufen, wie Apple produzieren kann“, sagte Daryanani Anfang dieses Monats nach der Markteinführung.
Die potenzielle Größenordnung wird im Vergleich zu Apples enormer installierter Basis noch signifikanter.
Daryanani schätzt, dass das Duo bei einer Erfassung von lediglich 5 % von Apples installierter Basis etwa $25 Milliarden Umsatz generieren könnte.
Apple könnte 7 Millionen Duo‑Einheiten verkaufen
Der geschäftsführende Gesellschafter von Deepwater Asset Management, Gene Munster, hat nach der Vorstellung seine Erwartungen ebenfalls nach oben korrigiert.
Expert view
Since the iPhone lineup was announced on September 9th, consensus iPhone revenue estimates for FY27 have come up by 3%, or $9.5B. While there are moving parts around the price increase and shifting mix, along with the reality that some analysts have yet to update their numbers, I believe the majority of the revisions are related to the addition of Duo revenue.
Munster schätzt, dass, wenn die zusätzlichen erwarteten $9,5 Milliarden iPhone‑Umsatz vollständig dem Duo zugerechnet würden und ein durchschnittlicher Verkaufspreis von $2.100 angenommen werde, der derzeitige Konsens auf etwa 4,5 Millionen Einheiten für das Geschäftsjahr 2027 hinauslaufen würde.
Da jedoch zum Zeitpunkt seiner Analyse nur rund die Hälfte der Analysten ihre Modelle in FactSet aktualisiert hatte, hält Munster die tatsächliche Erwartung der Street für näher an 7 Millionen Einheiten.
Das steht im Vergleich zu etwa 270 Millionen iPhones, die Apple im nächsten Jahr voraussichtlich verkaufen wird.
Munster sieht Duo mit 14 % am iPhone‑Umsatz beteiligt
Munster glaubt, dass selbst diese höheren Schätzungen das Potenzial des Duo unterschätzen könnten.
„Meine Einschätzung ist, dass die Street zu niedrig für FY27 Duo ist. Ich glaube, eine realistische Sicht ist, dass 35 % der Pro‑Max‑Nutzer auf das Duo umsteigen werden. Das ist ein großes Segment, wenn man bedenkt, dass meiner Ansicht nach im Vorjahr Pro und Pro Max 45 % der 270 Mio. verkauften iPhones ausmachten. Grundsätzlich würde, wenn ein Drittel der Pro‑Max‑Nutzer auf das Duo umsteigt, dies den gesamten iPhone‑Umsatz im FY27 um 10 % erhöhen, getrieben davon, dass der ASP für das Duo mindestens 60 % höher sein wird als der durchschnittliche ASP von Pro und Pro Max“, schrieb Munster.
„Mein Fazit: Das Duo wird nächstes Jahr etwa 8 % der Stückzahlen und 14 % des iPhone‑Umsatzes ausmachen“, sagte er.
Diese Prognose macht deutlich, warum das faltbare Telefon überproportionalen Einfluss auf Apples Finanzergebnisse haben könnte, selbst wenn es nur einen relativ kleinen Anteil an den gesamten iPhone‑Lieferungen ausmacht.
Der höhere durchschnittliche Verkaufspreis bietet Apple außerdem die Möglichkeit, den Umsatz zu steigern, ohne ausschließlich auf ein stärkeres Einheitenwachstum angewiesen zu sein.
Rick Munarriz of The Motley Fool sieht ähnlich erhebliches Potenzial, vorausgesetzt, Apple vermeidet größere Hardware‑Probleme.
Expert view
As long as the iPhone Duo doesn't launch next month with a major flaw — along the lines of those foldable screens cracking easily — Apple will sell a ton of these in fiscal 2027. Analysts already see Apple revenue climbing 10.5% next year. If so, it would be the first time since fiscal 2012 that Apple delivers back-to-back years of double-digit revenue growth. Now that would be a Duo worth unfolding
Apples KI‑Strategie bleibt behutsamer
Die iPhone‑Vorstellung hat auch Apples Ansatz zur künstlichen Intelligenz hervorgehoben.
Das Unternehmen präsentierte die neueste Generation von Apple Intelligence, seiner KI‑Plattform, die in iPhones, iPads, Macs, Apple Watches und die Siri‑Funktionalität integriert ist.
Im Gegensatz zu einigen Big‑Tech‑Kollegen hat Apple einen vergleichsweise behutsamen Ansatz bei Ausgaben für KI‑Infrastruktur gewählt.
Während andere Unternehmen Hunderte von Milliarden Dollar in Rechenzentren und KI‑Rechenkapazität investieren, versucht Apple, KI als Feature zu positionieren, das sein bestehendes Hardware‑ und Software‑Ökosystem stärkt.
Diese Strategie hat es Apple ermöglicht, von der wachsenden KI‑Begeisterung zu profitieren, ohne denselben Grad an Infrastruktur‑Ausgaben und damit verbundenen Kapitalanforderungen zu übernehmen.
Für Investoren könnten Apple Intelligence und das Duo damit zwei komplementäre Wachstumsfelder schaffen: KI‑unterstützte Services und Geräte einerseits und eine neue Premium‑Hardware‑Kategorie andererseits.
Speicherpreise bleiben Risiko für Margen
Der positive Ausblick steht jedoch vor einem wesentlichen kurzfristigen Risiko durch steigende Speicherpreise.
Apple sieht sich mit einem globalen Speicherengpass konfrontiert, der die Komponentenpreise erhöht und Druck auf die Margen ausübt, selbst wenn das Unternehmen die Produktpreise anhebt.
Morningstar senior equity analyst William Kerwin erwartet, dass Apple „den Schmerz mit den Verbrauchern teilen“ wird.
Er prognostiziert, dass die Margen im Geschäftsjahr 2027 um rund 1 % schrumpfen, bevor sie 2028 wieder anziehen, sobald sich die Lieferengpässe entspannen.
Morningstar hat kürzlich seinen Fair‑Value‑Schätzwert für Apple von $285 auf $290 angehoben, was leicht höhere Preisannahmen widerspiegelt.
Diese Bewertung liegt weiterhin deutlich unter dem aktuellen Aktienkurs von Apple.
Die Kluft macht die Herausforderung deutlich, vor der Ternus steht, wenn Apple auf eine Bewertung von $5 trillion zusteuert.
Das Unternehmen muss zeigen, dass die Verbraucher weiterhin bereit sind, mehr für seine Produkte zu bezahlen, während das Duo zusätzliche Nachfrage generiert, Apple Intelligence das Ökosystem stärkt und die Margen höhere Speicherkosten verkraften.
Da Analysten zunehmend ihre Erwartungen für den iPhone‑18‑Zyklus anheben, lautet die Frage für die Apple‑Aktie nicht mehr nur, ob das Unternehmen kurzzeitig die $5 trillion überschreiten kann.
Vielmehr geht es darum, ob der neue Produktzyklus diesen Meilenstein in eine dauerhaftere Geschichte des Ergebniswachstums verwandeln kann.
The post Apple-Aktie flirtet erneut mit $5T: Kann das iPhone Duo Nvidia einholen? appeared first on Invezz