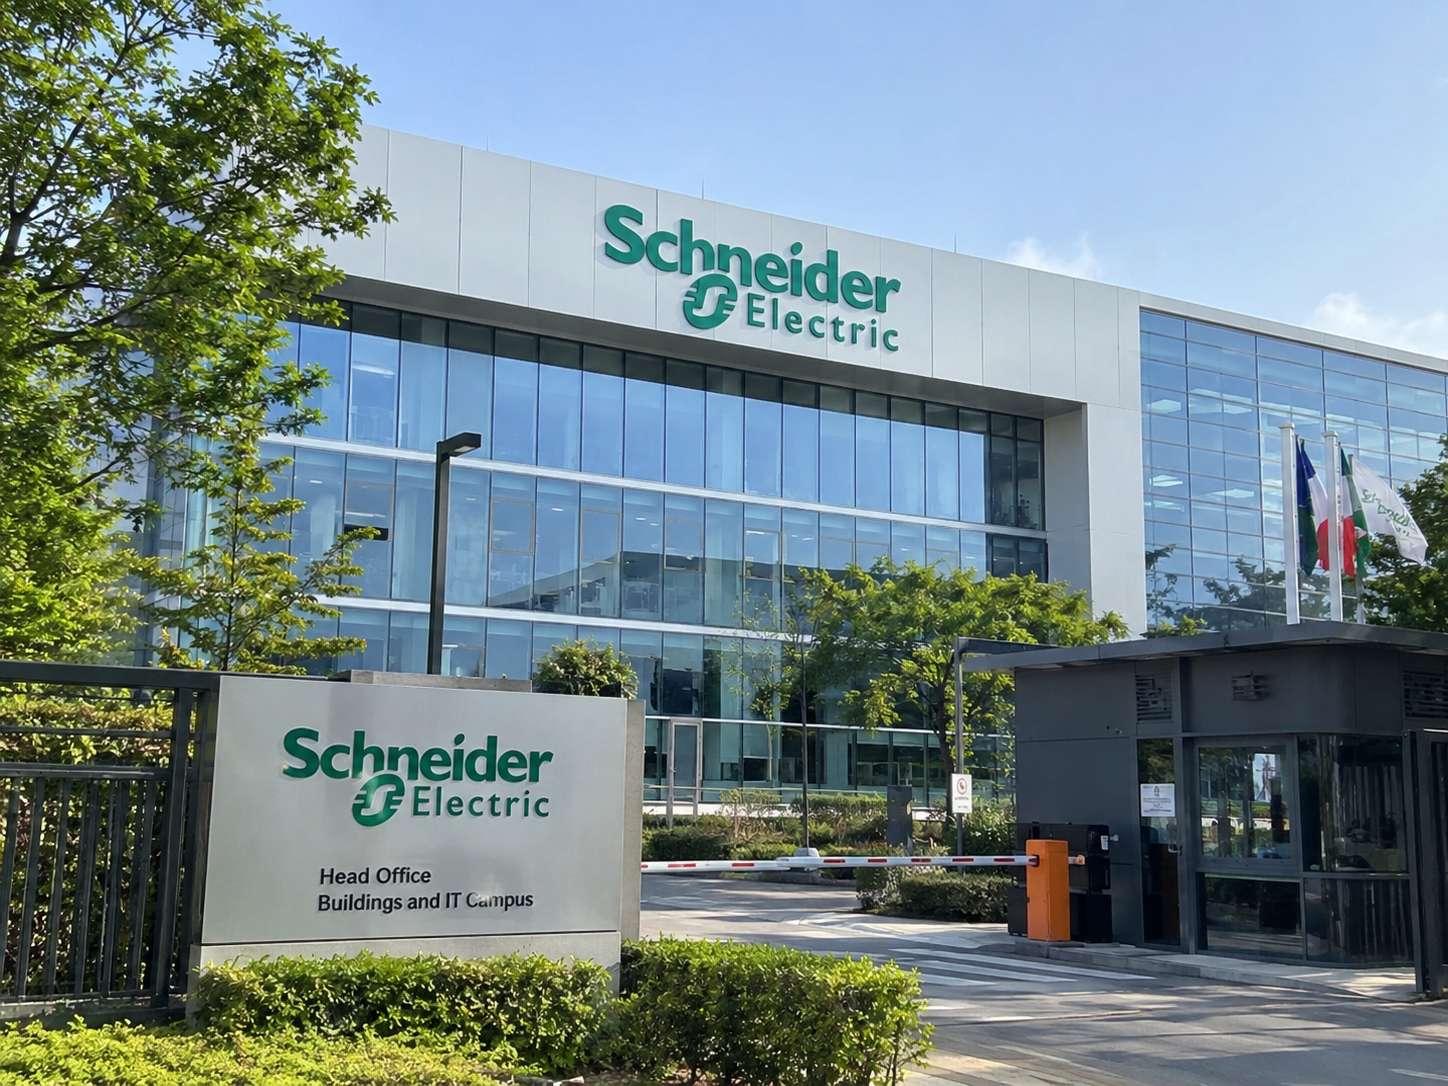
Die Aktien von Schneider Electric aus Frankreich fielen am Montag um etwa 9 %, nachdem das Unternehmen bekannt gab, die US-Industriesoftwaregruppe PTC für $22,6 Mrd. zu übernehmen, wobei Anleger wahrscheinlich die hohe Prämie und die zur Finanzierung des Deals erforderliche Verschuldung hinterfragten.
Schneider erklärte, man erwarte den Abschluss der Transaktion in bar im dritten Quartal 2027 zu $205 je PTC-Aktie.
Das Angebot entspricht einer Prämie von 42,3 % auf den letzten Schlusskurs von PTC und ist die größte Übernahme in der Geschichte von Schneider.
Die Transaktion ist eine bedeutende Ausweitung von Schneiders Softwareambitionen, doch ihr Umfang hat Bedenken hinsichtlich Bewertung, Finanzierung und der Fähigkeit, die zugesagten Synergien zu realisieren, geweckt.
Eine hohe Prämie für PTC
Das Angebot von $205 je Aktie bewertet PTC auf etwa 20–21-fache des erwarteten EBITDA für 2027 vor Synergien, ein Multiple, das einige Investoren als hoch ansehen.
Laut FactSet war PTCs Bewertung in diesem Jahr zeitweise auf nur das 13,1‑fache der erwarteten Erträge der nächsten 12 Monate gesunken.
Schneider sagte, die Transaktion sei nach Berücksichtigung der Synergien mit dem 13‑fachen der Erträge bewertet.
Ein Großteil dieses Vorteils beruht jedoch auf erwarteten Umsatzynergien, die sich oft schwieriger realisieren lassen als Kosteneinsparungen.
„Ängste vor KI‑bedingten Disruptionen belasten weiterhin die Bewertungen von Softwareunternehmen, was den Erwerb von PTC zu einem Jahrzehnt‑Tief ermöglicht, aber nach dem Abschluss dennoch auf Schneider drücken könnte“, sagten Jefferies‑Analysten unter der Leitung von Lucas Ferhani.
Citi‑Analysten bezeichneten die Transaktion als Schneiders „größten Deal bisher“, hielten sie aber angesichts früherer Akquisitionsbestrebungen des Unternehmens, darunter Aveva und Bentley Systems, nicht für überraschend.
„Der Deal könnte als opportunistisch angesehen werden — die ‚SaaSpocalypse‘‑Ängste haben zur Abwertung vieler Industrial‑Software‑Unternehmen geführt, bedingt durch Sorgen um KI‑Disruption — und es liegt an Schneider zu zeigen, wie das kombinierte Software‑ und Hardwareangebot seinen Burggraben stärkt“, sagten die Analysten.
Sie fügten hinzu, dass Anleger angesichts der Größe der Transaktion intensivere Offenlegungen zu den Details des ‚erweiterten Softwaregeschäfts innerhalb von Schneider‘ verlangen sollten.
Hohe Finanzierung verstärkt den Druck
Schneider wird die Übernahme durch eine Kombination aus frischem Eigenkapital und Fremdkapital finanzieren.
Es plant, zwischen €5 und €6 Mrd. durch ein beschleunigtes Platzierungsverfahren (Accelerated Bookbuild Offering) neuer Aktien aufzubringen, zudem zwischen €16 und €17 Mrd. an neuen Schulden.
Die Finanzierung dürfte Schneiders Verschuldungsgrad deutlich erhöhen und kurzfristig zu einer Gewinnverwässerung für bestehende Aktionäre führen.
JPMorgan‑Analysten sagten: „Großangelegte M&A ist in der Regel zunächst bei europäischen Investoren unbeliebt, obwohl sich Schneider Electrics Deals strategisch meist als klug erwiesen haben, wenn auch aus Sicht der Bewertung diskutabel.“
JPMorgan bekräftigte sein Overweight‑Rating und das Kursziel von €345 für Schneider, räumte jedoch ein, dass der PTC‑Deal etwa 12 % der Marktkapitalisierung des französischen Unternehmens ausmache.
Die Bank erwartet, dass die Übernahme mit der Zeit umsatz‑ und EBITDA‑steigernd wirkt.
Schneider erwartet, dass das kombinierte Geschäft bis zum dritten Jahr nach Abschluss jährliche Run‑Rate‑Kosteneinsparungen von €250 Mio. erzielt.
Außerdem peilt es etwa €800 Mio. an Umsatzynergien an.
Schneider baut seine Software‑Strategie aus
Die PTC‑Übernahme baut auf Schneiders zunehmendem Vorstoß in Industrie‑Software und künstliche Intelligenz auf.
Das Unternehmen hatte im Juni zugestimmt, Cognite Holding zu übernehmen, einen privat gehaltenen Anbieter von KI‑Software und Industriedaten.
Schneider hat in den letzten Jahren zudem einen umfassenderen Wandel durchlaufen.
Früher vorwiegend mit elektrischen Komponenten wie Sicherungen und Leistungsschaltern assoziiert, liefert es heute kritische Infrastruktur für Rechenzentren, darunter Kühlsysteme, Server‑Racks und Stromverteilungstechnik.
Die boomenden Investitionen in Rechenzentren, insbesondere in den USA, sind zu einem zunehmend wichtigen Wachstumstreiber für Schneider geworden und helfen, die schwächere Nachfrage in einigen traditionellen Märkten für elektrische Ausrüstung auszugleichen.
PTC stellt Software bereit, die zur Konstruktion, Fertigung und Wartung von Produkten in verschiedenen Branchen eingesetzt wird.
Auch sein Portfolio profitiert von wachsendem Interesse an KI‑gestützten Industrietools.
The post Warum die Schneider-Electric-Aktie nach der $22,6 Mrd.-Übernahme von PTC 9 % verlor appeared first on Invezz