Aluminium bleibt ein zentraler Werkstoff für Leichtbau, Mobilität und Verpackungen, während die Nachfrage nach recyceltem Metall weiter steigt. Constellium verbindet diese langfristigen Trends mit einem margenstarken Verarbeitungs- und Recyclinggeschäft und zeigt derzeit eine bemerkenswerte operative Dynamik.
Constellium ist ein internationaler Aluminiumverarbeiter mit Kunden aus der Luftfahrt, Automobilindustrie, Transportbranche und Verpackungsindustrie. Das Unternehmen mit Hauptsitz in Frankreich verarbeitet Primäraluminium und Aluminiumschrott zu höherwertigen Produkten und kann Veränderungen der Metallpreise über sein Geschäftsmodell teilweise an die Kunden weitergeben.
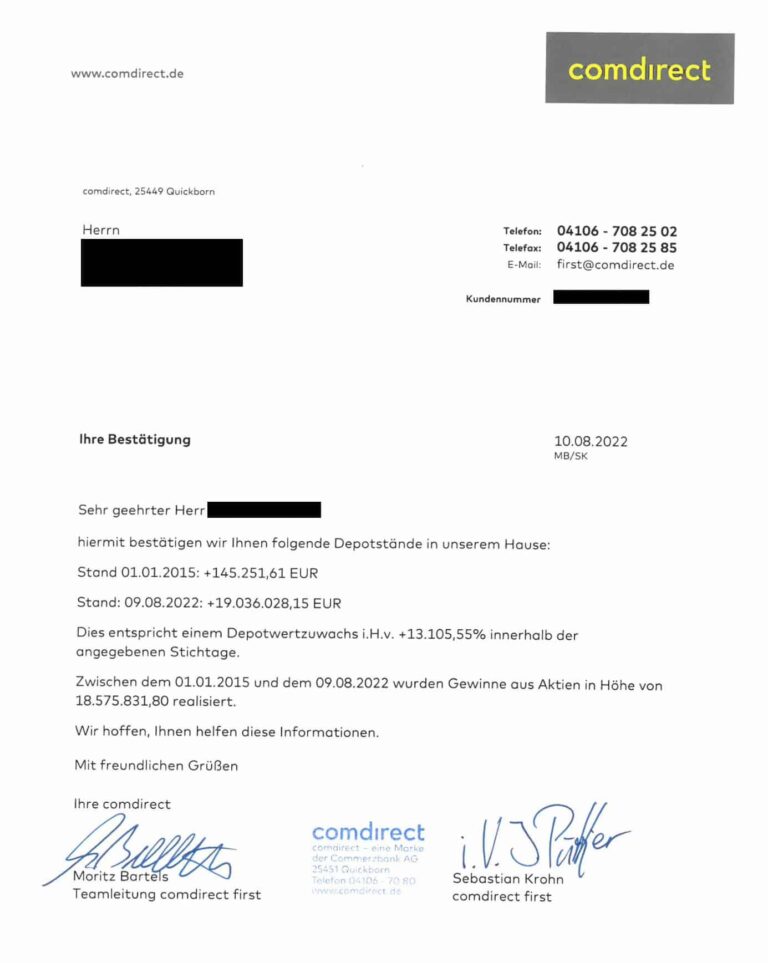
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!c
Ergebnis wächst deutlich
Die jüngsten Quartalszahlen zeigten eine starke Verbesserung der Profitabilität. Besonders Aerospace & Transportation sowie Packaging & Automotive Rolled Products treiben das Wachstum.
Im Bereich Aerospace & Transportation stieg der Umsatz um 329 Millionen US-Dollar und das bereinigte EBITDA um 73 Millionen US-Dollar. Die Marge lag bei 22,1 Prozent. Packaging & Automotive Rolled Products steigerte den Umsatz um 735 Millionen US-Dollar und das EBITDA um 182 Millionen US-Dollar. Die inkrementelle EBITDA-Marge erreichte 24,7 Prozent.
Constellium hat deshalb seine Jahresprognose angehoben. Das Unternehmen erwartet nun ein bereinigtes EBITDA von 980 Millionen bis 1,02 Milliarden US-Dollar sowie einen freien Cashflow von mehr als 300 Millionen US-Dollar. Die ursprünglich für 2028 gesetzten Ziele sollen damit bereits zwei Jahre früher erreicht werden.
Recycling wird zum wichtigen Margentreiber
Ein wesentlicher Faktor für die gute Entwicklung sind die hohen Aluminiumprämien in Nordamerika. Für Aluminium gelten in den USA derzeit Zölle von 50 Prozent, wodurch die regionale Preisstruktur deutlich gestiegen ist.
Constellium kann davon profitieren, weil das Unternehmen Aluminiumschrott einkauft, verarbeitet und anschließend höherwertige Produkte verkauft. Steigende Metallpreise können dadurch die Differenz zwischen Inputkosten und Verkaufspreisen vergrößern.
Im zweiten Quartal wirkten sich günstigere Metallkosten, höhere Aluminiumpreise sowie eine bessere Produktivität der Recyclingaktivitäten positiv aus. Gleichzeitig stieg das EBITDA je verkaufter Tonne im Jahresvergleich um 83,3 Prozent.
Allerdings liegt darin auch ein Risiko. Sollten die US-Zölle sinken und die Metallprämien zurückgehen, würde ein Teil dieses Rückenwinds verschwinden.
Operative Verbesserungen gehen über den Preiseffekt hinaus
Die Zahlen sprechen jedoch dafür, dass Constelliums Fortschritte nicht ausschließlich auf höhere Metallpreise zurückzuführen sind.
Im Segment Aerospace & Transportation stiegen die Auslieferungen um 22,6 Prozent. Gleichzeitig sanken die Produktionskosten je Tonne um 12,5 Prozent. Das EBITDA je Tonne erhöhte sich dadurch um 31 Prozent.
Auch im Bereich Packaging & Automotive Rolled Products stieg die Metallspanne deutlich. Gleichzeitig blieb die Belastung durch schwächere Verpackungsnachfrage teilweise durch höhere Automobilvolumina begrenzt.
Regional bleibt das Bild unterschiedlich. Während das US-Automobilgeschäft derzeit von einer starken Nachfrage nach Aluminiumkarosserieblechen profitiert, bleibt der europäische Automobilmarkt schwierig. Die Verpackungsindustrie ist dort daher besonders wichtig.
Niedrige Bewertung
Der Unternehmenswert von Constellium liegt bei gut 5 Milliarden US-Dollar. Auf Basis der neuen EBITDA-Prognose ergibt sich damit ein sehr niedriges Bewertungsmultiple von ungefähr 5.
Ein konservativerer Blick ist allerdings sinnvoll. Zwischen 2020 und 2024 erzielte Constellium durchschnittlich rund 665 Millionen US-Dollar EBITDA. Selbst auf dieser Basis würde der aktuelle Unternehmenswert einem moderaten Multiplikator von etwa 7,59 entsprechen.
Damit erscheint die Bewertung nicht ausschließlich von den derzeit außergewöhnlich günstigen Marktbedingungen abhängig. Hinzu kommt, dass Constellium heute stärker in Recycling und zusätzliche Produktionskapazitäten investiert als in der Vergangenheit.
Neue Kapazitäten schaffen weiteres Potenzial
Im kommenden Jahr soll eine neue Recyclinganlage in Betrieb gehen, anschließend ist eine weitere Gießerei geplant. Für 2028 sind zwei zusätzliche Gießereistandorte vorgesehen.
Diese Investitionen erhöhen zunächst den Kapitalbedarf, können aber gleichzeitig die Produktionskapazitäten und das langfristige EBITDA steigern. Im ersten Halbjahr erwirtschaftete Constellium 234 Millionen US-Dollar operativen Cashflow, wobei 48 Millionen US-Dollar in Aktienrückkäufe flossen.
Seit Beginn des Rückkaufprogramms im Jahr 2024 wurden 15,3 Millionen Aktien für insgesamt 241 Millionen US-Dollar zurückgekauft. Weitere 287 Millionen US-Dollar stehen für das Programm noch zur Verfügung.
Entscheidend wird die Nachhaltigkeit der Margen
Für die weitere Entwicklung der Aktie kommt es vor allem darauf an, wie sich die Metallprämien in Nordamerika entwickeln und ob Constellium seine operativen Verbesserungen auch bei niedrigeren Preisen aufrechterhalten kann.
Die kommenden Quartalszahlen werden deshalb zeigen müssen, wie viel der aktuellen Ertragskraft aus den Marktbedingungen stammt und wie viel auf dauerhafte Effizienzgewinne, Recycling und zusätzliche Kapazitäten zurückzuführen ist.
Constellium verfügt über mehrere Wachstumstreiber, von steigenden Recyclingaktivitäten über operative Effizienz bis hin zu neuen Produktionskapazitäten. Dem stehen die Risiken einer Normalisierung der US-Metallprämien und einer schwächeren Nachfrage in einzelnen Endmärkten gegenüber. Bewertungstechnisch halten wir den Titel nach dem deutlichen Kursrückgang seit Juni zu Kursen zwischen 24 und 25 US-Dollar jetzt für äußerst spannend.
Tipp: Mit unserem Themen-Alarm bleibt Du immer über spannende Aktien wie diese informiert.
The post Constellium: Diese Aluminium-Aktie ist jetzt ein Top-Pick first appeared on sharedeals.de.