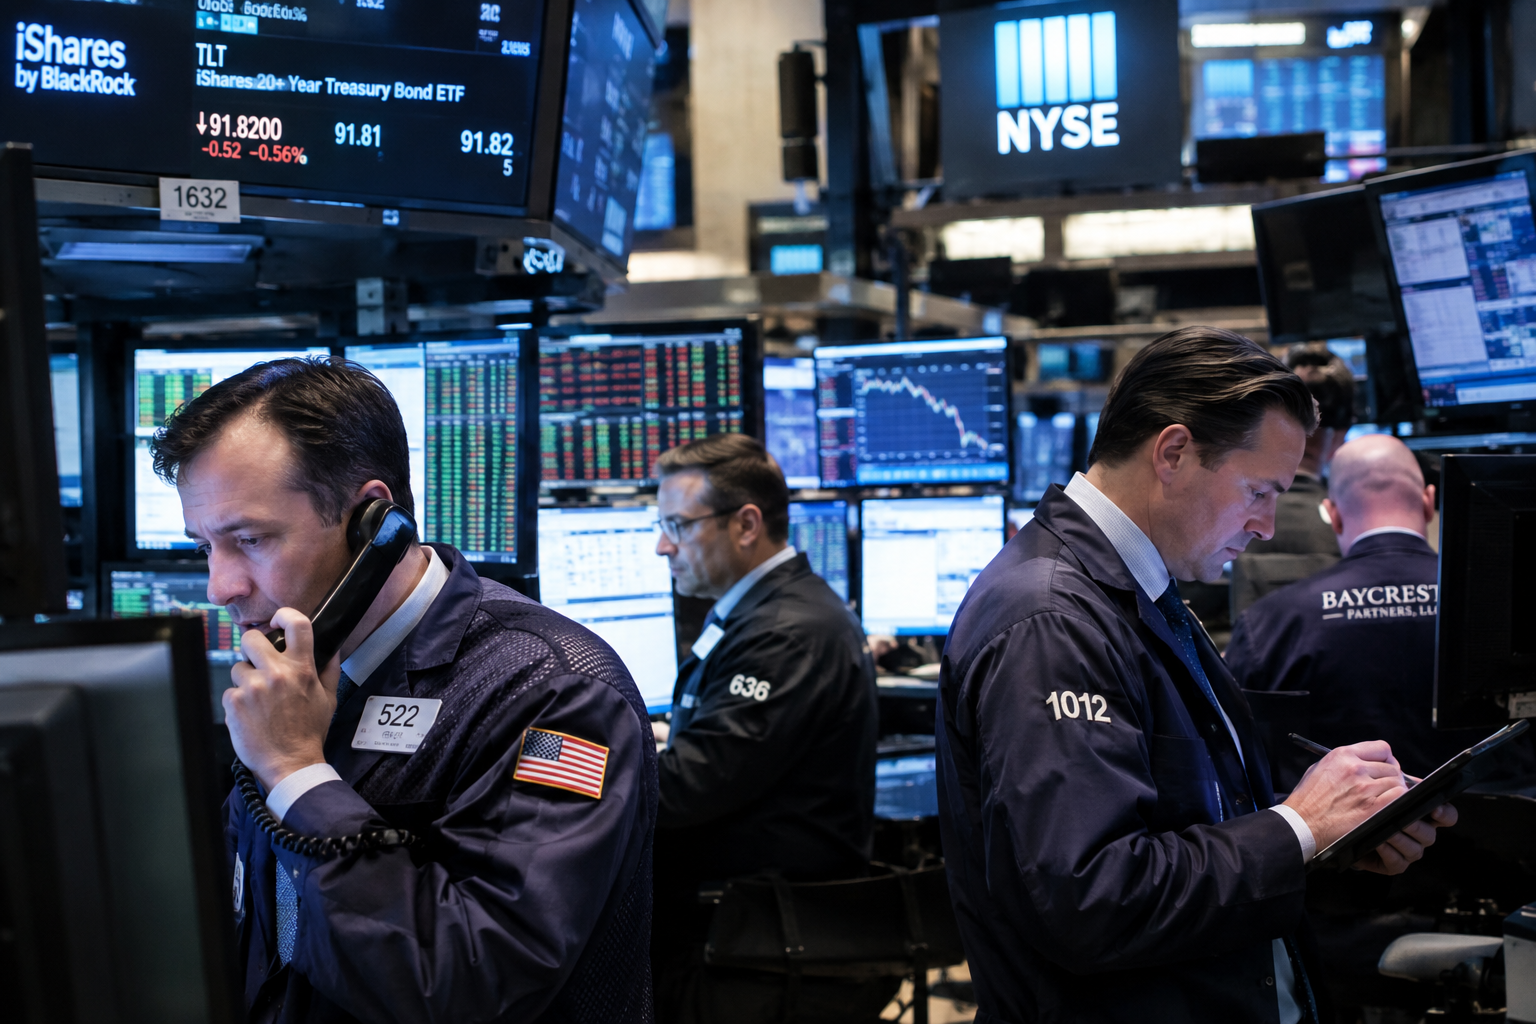
US-Staatsanleihen sowie Anleihen weltweit setzten die breitere Ausverkaufswelle fort, als die Ölpreise am Montag stark anstiegen, da die Hoffnungen auf einen diplomatischen Durchbruch zwischen Washington und Teheran über die Straße von Hormus nachließen.
Brent stieg um mehr als 3% und erreichte in den Vormarktzeiten in London bis zu 108,27 $ je Barrel, nachdem US-Präsident Donald Trump am Wochenende einen iranischen Vorschlag zur Wiedereröffnung der strategischen Wasserstraße abgelehnt hatte.
In den USA kletterte die Benchmark-Rendite der 10-jährigen Papiere um 0,05 Prozentpunkte auf 5,23%, während die 30-jährige Rendite über 5,5% stieg; beide notierten damit in der Nähe mehrjähriger Höchststände.
Die politikempfindliche zweijährige Treasury-Rendite stieg ebenfalls um 0,05 Prozentpunkte auf 4,92%.
Die Aktien-Futures gaben nach, während Anleger die Aussicht auf eine weitere Phase erhöhter Inflation und höherer Zinsen bewerteten.
Futures auf den S&P 500 fielen um 0,33%, Nasdaq-100-Futures gaben 0,44% nach.
„Obwohl die US‑Iran-Gespräche diese Woche wiederaufgenommen werden könnten, gab es am Wochenende kaum Anzeichen für einen Durchbruch, und die Anleiherenditen sowie Öl sind heute Morgen erneut gestiegen“, sagte Jim Reid, Global Head of Macro Research bei Deutsche Bank, und beschrieb den Konflikt als „Pattsituation“.
Oil shock adds to inflation and rate concerns
Die Ölpreise sind stark gestiegen, da der Konflikt Energieflüsse gestört und Sorgen um die Straße von Hormus geschürt hat, über die ein erheblicher Anteil der weltweiten Öllieferungen läuft.
Eine anhaltende Störung könnte direkt die Kraftstoff- und Transportkosten antreiben und es den Zentralbanken erschweren, die Inflation zu senken.
Die US-Finanzierungskosten waren bereits in den vergangenen Wochen gestiegen, da Anleger die Aussichten für Inflation und Wirtschaftswachstum neu bewerteten.
Die Federal Reserve hob Anfang dieses Monats zum ersten Mal seit 2023 die Finanzierungskosten an.
Die Futures-Märkte preisen jetzt zwei weitere Zinserhöhungen um je einen Viertelpunkt bis Januar ein, eine deutliche Umkehr gegenüber den vor dem US‑Iran-Konflikt vorherrschenden Erwartungen auf Zinssenkungen.
Die Kombination aus robuster US-Wirtschaftstätigkeit und erneuter Energieinflation hat damit die Aussichten für die Geldpolitik verkompliziert.
Höhere Ölpreise können die Gesamtinflation anheben, während stärker als erwartete Wirtschaftsdaten den Entscheidungsträgern weniger Anlass geben könnten, die Finanzbedingungen zu lockern.
Das hat Anleger mit der Aussicht konfrontiert, dass die Zinsen länger restriktiv bleiben könnten.
Global bond sell-off broadens
Der Druck beschränkte sich nicht auf US-Staatsanleihen.
UK-Staatsanleihen schwächten sich am Montag weiter ab; die Rendite der 10-jährigen Gilt stieg um 0,06 Prozentpunkte auf 5,42%.
Dieses Niveau lag damit nahe dem höchsten Stand seit 2008.
Die 10-jährige Bundrendite Deutschlands kletterte um 0,03 Prozentpunkte auf 3,65% und ließ die Refinanzierungskosten auf dem höchsten Stand seit 2011 liegen.
Auch die 10-jährigen Renditen Frankreichs und Italiens stiegen auf ihre höchsten Niveaus seit Beginn des Nahost-Konflikts.
Die französischen Refinanzierungskosten erreichten damit den höchsten Stand seit 2008.
Die zweijährigen japanischen Staatsanleiherenditen stiegen um bis zu 0,05 Prozentpunkte auf 1,98%, bevor sie sich bei etwa 1,97% einpendelten. Die Papiere hatten seit 1995 nicht mehr über 2% gehandelt.
Die Bewegung folgte auf die Veröffentlichung des Protokolls der Juli-Sitzung der Bank of Japan, das zeigte, dass einige Entscheidungsträger für schnellere Zinserhöhungen plädierten, um Inflationserwartungen einzudämmen.
Ecaterina Bigos, Senior Market Strategist bei BNP Paribas Asset Management, sagte, ein Teil des Drucks auf die globalen Anleihemärkte hänge mit erhöhten Emissionen von Unternehmen zusammen, die den Ausbau von KI-Infrastruktur finanzieren wollen.
Das habe einen „Wettbewerb um Kapital“ geschaffen, sagte sie.
Der rasche Ausbau der KI‑Infrastruktur hat Unternehmen dazu veranlasst, große Mengen an Schulden aufzunehmen, um Rechenzentren, Rechenkapazitäten und zugehörige Investitionen zu finanzieren.
Dieses zusätzliche Angebot an Unternehmensanleihen kann mit Staatsanleihen um Anlegerkapital konkurrieren und so zu Aufwärtsdruck auf die Renditen beitragen.
Jobs report becomes key test for Treasury yields
Der Treasury-Markt steht jetzt vor einer wichtigen Woche mit Wirtschaftsdaten; Anleger erwarten den PCE‑Verbraucherpreisbericht für August und die Beschäftigungsdaten für September.
Ökonomen erwarten, dass der headline PCE-Preisindex im August im Monatsvergleich um 0,4% steigen wird, nach 0,2% im Juli.
Auf Jahresbasis wird erwartet, dass er bei 3,7% bleibt.
Der Kern-PCE, der Nahrungs- und Energiepreise ausschließt, dürfte im Monatsvergleich um 0,3% steigen, nach 0,2%, und auf Jahresbasis bei 3,3% verbleiben.
Der Inflationsbericht könnte nur begrenzte Marktwirkungen haben, da die Erwartungen bereits Informationen aus früheren Verbraucher- und Erzeugerpreisberichten eingepreist haben.
Der Beschäftigungsbericht für September könnte hingegen bedeutsamer sein.
Ökonomen erwarten, dass die US‑Wirtschaft im September nur 100.000 Stellen hinzugefügt hat, nach 162.000 im August.
Die Arbeitslosenquote wird voraussichtlich unverändert bei 4,1% bleiben.
Allerdings haben jüngste Konjunkturumfragen Zweifel aufgeworfen, ob das Beschäftigungswachstum überraschend stärker ausfallen könnte.
Der S&P Global US PMI‑Bericht vom 23. Sept. sagte, dass die Beschäftigung im US‑Privatsektor im September so schnell gewachsen sei wie zuletzt im Juni 2022 und in einem Tempo, das seit 2009 nur selten übertroffen wurde.
Diese Messgröße hat die Möglichkeit erhöht, dass der offizielle Arbeitsmarktbericht stärker ausfällt als die derzeitige Konsensschätzung.
5.25% yield seen as critical threshold
Der jüngste Anstieg der Treasury-Renditen hat die 10-jährige Note näher an eine technisch wichtige Marke gebracht.
Michael Kramer, Gründer von Mott Capital Management, schrieb für MarketWatch, dass die 10‑ und 30‑jährigen Treasury-Renditen sich bedeutenden technischen Widerstandsniveaus nähern, die eine weitere scharfe Bewegung nach oben auslösen könnten.
Die 10‑Jahres‑Rendite notierte knapp unter 5,25%, einem Bereich, der bis Juli 2007 zurückreicht.
„Aktuell notiert die 10‑jährige Treasury‑Rendite knapp unter einem technischen Widerstandsbereich bei 5,25%, der bis Juli 2007 zurückreicht und eine heikle Grenze darstellen könnte. Ein Ausbruch, der die 10‑Jahres‑Rendite über 5,25% schickt, könnte einen Anstieg auf 5,6% – und sogar bis zu 5,9% – nach sich ziehen, was nicht ausgeschlossen werden kann“, sagte er.
Kramer führte außerdem aus, dass relativ verhaltene Erwartungen für den Arbeitsmarktbericht die Renditen gegenüber einer positiven Überraschung verwundbar machen könnten.
Six per cent yield would raise economic risks
Einige Marktstrategen ziehen bereits die Möglichkeit in Betracht, dass die 10‑Jahres‑Treasury‑Rendite 6% erreichen könnte.
„Händler schauen auf runde Zahlen, und oberhalb von 5% könnte der nächste Halt 5,5% und 6% sein“, sagte Jose Torres, Senior Economist bei Interactive Brokers, in einem Bericht von Business Insider.
„Und in dieser post‑Großen‑Finanzkrise‑Ökonomie ist das keine Rendite, die für die Finanzmärkte tolerabel ist.“
Padrhaic Garvey, Regional Head of Research, Americas, bei ING, sagte Business Insider, dass die Renditen in naher Zukunft auf 6% klettern könnten, ein Niveau, das die höchste 10‑Jahres‑Rendite seit 2000 darstellen würde.
„Die Gefahrenphase, von 5% auf 6% zu gehen, wäre, falls sie in den nächsten Monaten eintreten sollte, für den Markt ziemlich schwierig“, sagte er zu diesem Risikoszenario.
Ben Emons, Gründer von FedWatch und CIO, hat ebenfalls eine mögliche Bewegung auf 6% bis Januar 2027 prognostiziert.
Er sagte, die US‑Wirtschaft beschleunige derzeit, was erklärt, warum die Finanzmärkte bisher höhere Zinsen aufnehmen konnten.
Die Konsequenzen könnten jedoch gravierender werden, falls die Renditen deutlich weiter steigen.
In einem Interview mit CNBC sagte Emons, eine 10‑Jahres‑Rendite von 6% könne die realen Zinsen über 3,5% und möglicherweise in Richtung 4% treiben.
„Auf diesem Niveau würde ich erwarten, dass die Zinsen so restriktiv sind, dass die Wirtschaft viel stärker zu verlangsamen beginnt als aktuell zu sehen ist“, fügte Emons hinzu.
Emons sagte, eine solche Bewegung würde wahrscheinlich die Volatilität an den Finanzmärkten erhöhen, insbesondere vor dem Hintergrund relativ moderater Niveaus des CBOE Volatility Index.
Sein 6%-Szenario basiert zunächst auf Marktmathematik, wobei die vorwärts diskontierte 10‑Jahres‑Rendite bereits bei rund 6% oder mehr liege.
Ein Bruch über etwa 5,3% würde seiner Ansicht nach 6% zu einem „sehr wahrscheinlichen Szenario“ machen.
The post Anleiheausverkauf verschärft sich: Experten diskutieren bereits 10‑Jahres‑Rendite von 6% appeared first on Invezz