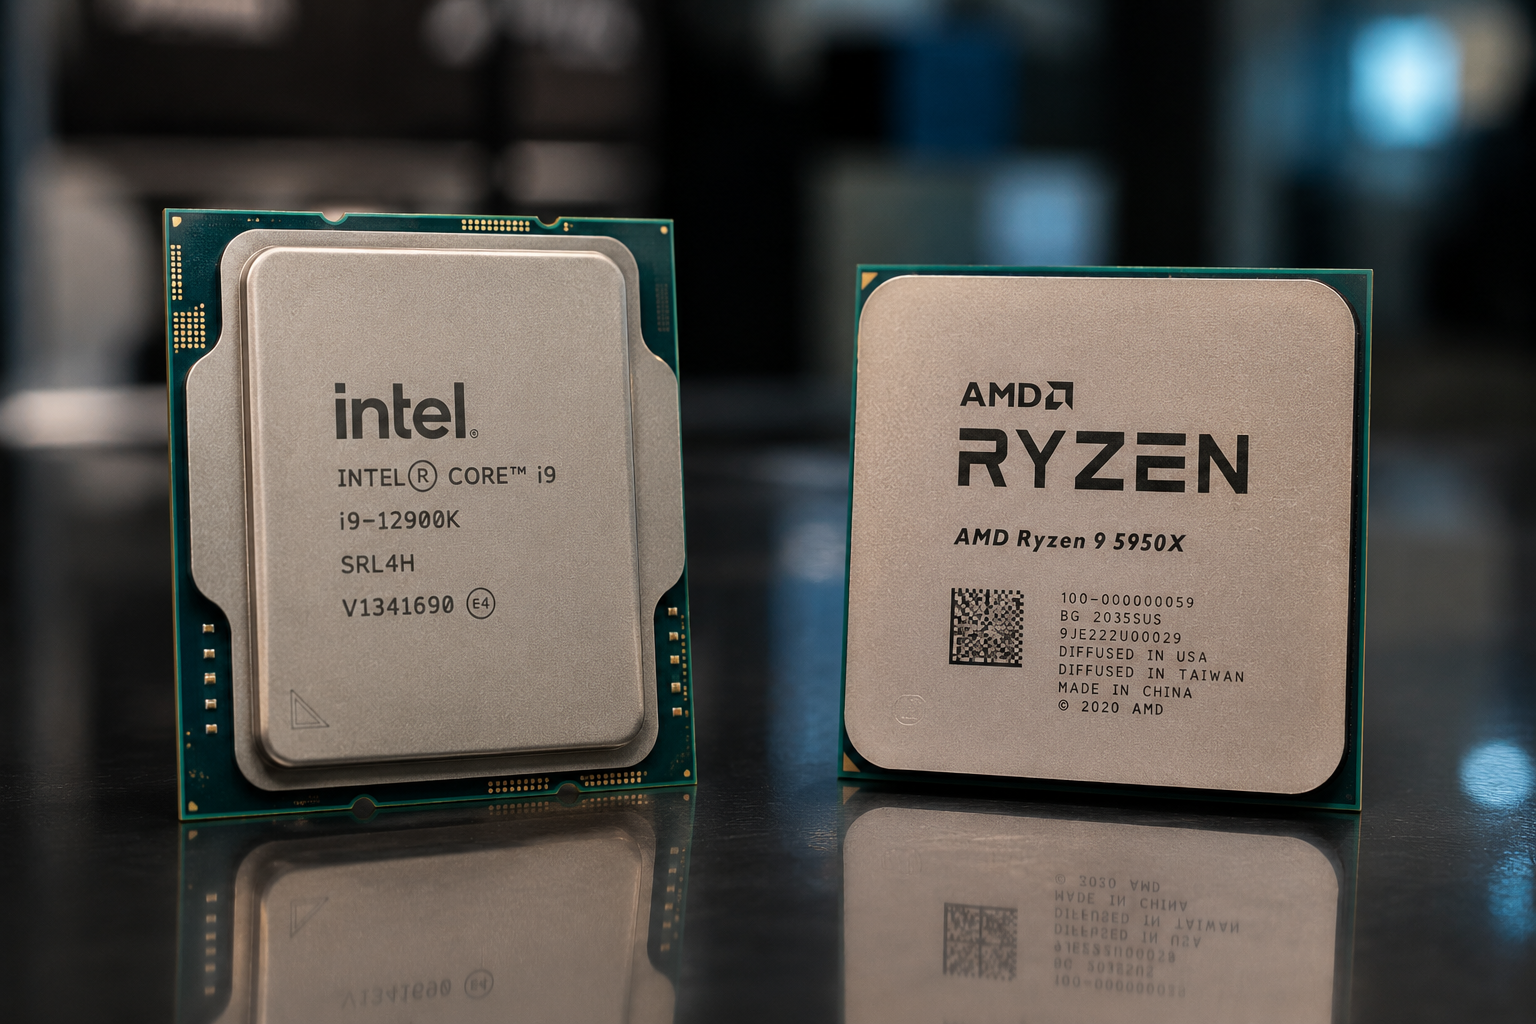
Intel- und AMD-Aktien stiegen am Montag, da sinkende Ölpreise und niedrigere Treasury-Renditen die breitere Marktstimmung verbesserten und AI-bezogenen Titeln nach dem starken Ausverkauf der vergangenen Woche neuen Schub gaben.
Sowohl Intel INTC als auch AMD legten am Montag um 8% zu. AMD erreichte ein 52-Wochen-Hoch von $609.5, und seine Bewertung rückte näher an die Marke von $1 Billion.
Die Kursbewegungen setzten die starke Gegenbewegung beider Chiphersteller fort, nachdem Anleger zunächst befürchtet hatten, eine Abschwächung der KI-Entwicklung könnte langfristig die Nachfrage nach Prozessoren, Beschleunigern und Speicherprodukten dämpfen, die die Branche stützen.
US-Rohöl fiel am Montag um etwa 3% auf $96.56 pro Barrel, während Brent, der internationale Referenzpreis, um mehr als 3% auf $100.72 sank.
Der Rückgang der Energiepreise trug dazu bei, Inflations- und Zinsängste zu mildern.
Die 10-jährige US-Staatsanleiherendite fiel ebenfalls unter die vielbeachtete Marke von 5%, wodurch ein Teil des Drucks nachließ, den höhere Finanzierungskosten auf wachstumsorientierte Technologiewerte ausüben können.
Höhere Ölpreise können die Inflationserwartungen antreiben, während erhöhte Anleiherenditen künftige Unternehmensgewinne weniger attraktiv erscheinen lassen und die Finanzierungskosten erhöhen können.
Kombinationen dieser Art hatten in den jüngsten Marktsitzungen insbesondere auf wachstumsstarke Technologiewerte schwer gewogen.
Chiptitel erholen sich nach KI-Ängsten; neue Signale stützen KI-Ausgaben
Chiptitel erholen sich vom Ausverkauf der vergangenen Woche, nachdem Anleger befürchteten, Unternehmen könnten letztlich die Ausgaben für fortgeschrittene KI-Systeme drosseln, während Forderungen nach einer verlangsamten KI-Entwicklung zunahmen.
Intel hat in den letzten fünf Handelstagen mehr als 19% zugelegt, während AMD um mehr als 20% vorgerückt ist.
Jüngste Entwicklungen deuten zudem weiterhin auf substanzielle Ausgaben für KI-Infrastruktur hin.
OpenAI erwartet, zwischen 2026 und 2030 $278 billion an liquiden Mitteln zu verbrauchen, da das Unternehmen seine Ausgaben für Rechenleistung und Infrastruktur erhöht, berichtete die Financial Times am Freitag unter Berufung auf eine dem Blatt vorliegende Unternehmenspräsentation.
Dem Bericht zufolge rechnet das Unternehmen in demselben Zeitraum mit einer Verzehnfachung des Umsatzes, von $36 billion in diesem Jahr auf $350 billion im Jahr 2030.
OpenAI erwartet zudem kumulierte Einnahmen in Höhe von $840 billion bis zum Ende des Jahrzehnts.
Die Ausgabenprojektionen deuten darauf hin, dass die Nachfrage nach Recheninfrastruktur erheblich bleiben könnte, selbst während Anleger darüber debattieren, ob der aktuelle KI-Boom sein Tempo halten kann.
Anthropic prüft laut Reuters, die drei Quellen zitiert, ebenfalls die Einführung eines neuen KI-Modells, um der Dynamik von OpenAI nach dem Start von GPT-6 Astra entgegenzuwirken.
Die mögliche Veröffentlichung steht im Zusammenhang mit der Vorbereitung von Anthropic auf einen erwarteten Börsengang und kommt, nachdem CEO Dario Amodei einen verlangsamten Fortschritt bei der Entwicklung immer leistungsfähigerer KI-Systeme gefordert hatte.
BofA sieht Halbleitermarkt bei $3,2 Billionen
Auch der längerfristige Ausblick für die Halbleiternachfrage bleibt trotz der jüngsten Volatilität konstruktiv.
Bank of America-Analyst Vivek Arya sagte letzte Woche, dass die langfristige Expansion der Halbleiterindustrie stark bleibe.
Er prognostiziert, dass der adressierbare Gesamtmarkt der Branche bis 2030 $3.2 trillion erreichen wird, verglichen mit geschätzten $1.7 trillion in diesem Jahr.
Arya sagte, er sehe „keine Anzeichen einer Abschwächung“ bei Kundenbestellungen, langfristigen Vereinbarungen, Versorgungsgarantien und Chippreisgestaltung trotz der jüngsten Turbulenzen bei Halbleitertiteln.
Intel gehörte zu den Aktien, die Arya als potenziell profitieren von einer stärkeren Halbleitermomentum identifizierte.
Intel erhält neue Wall-Street-Optimismus
Intel erhielt letzte Woche eine weitere bullische Einschätzung von der Wall Street: Melius Research vergab eine Buy-Bewertung und setzte ein Kursziel von $165, was rund 51% Aufwärtspotenzial gegenüber dem Schlusskurs am Freitag impliziert.
Melius-Analyst Ben Reitzes skizzierte zudem einen Weg zu $200 für die Aktie innerhalb der nächsten zwei Jahre, basierend vor allem auf dem Potenzial von Intel Foundry Services und dem fortschrittlichen 14A-Fertigungsprozess für Halbleiter.
Die These geht davon aus, dass die Produktion in großem Maßstab bis 2028 beschleunigt werden kann, gestützt durch Zusagen bedeutender Kunden und Branchenakteure einschließlich Apple und Tesla.
Ein stärkeres Foundry-Geschäft könnte Intel als zusätzliche Wachstumsquelle dienen, während die Nachfrage nach fortschrittlicher Rechenleistung steigt.
Auch die traditionellen Produktsparten des Unternehmens könnten von höheren Durchschnittspreisen für KI-fähige PCs und steigender Nachfrage nach KI-Workloads profitieren.
Zusammen könnten diese Faktoren Intel mehrere Wege eröffnen, Gewinne und Bewertung zu steigern, sofern die Umsetzung verbessert wird.
Tigress Financial erhöhte letzte Woche ebenfalls sein Intel-Kursziel von $118 auf $145, beließ aber die Bewertung auf Buy.
Das Unternehmen beschrieb Intel als in einer „sich beschleunigenden, KI-getriebenen Turnaround-Phase“.
Tigress verwies auf stärkere Xeon-Nachfrage, verbesserte Umsetzung beim 18A-Prozess von Intel, operativen Hebel und die Terafab-Partnerschaft des Unternehmens als potenzielle Treiber besserer Fertigungsökonomien.
Intel hat außerdem Unterstützung aus einem möglichen Fertigungsabkommen erhalten.
Reuters berichtete letzte Woche, dass SK Hynix über eine Vereinbarung verhandelt, die die Speicherchip-Produktion an Intels lange verzögertem Fertigungsstandort in Ohio bringen könnte.
Ein solches Abkommen könnte das Fertigungsgeschäft von Intel stärken, während das Unternehmen versucht, seine Position in der globalen Halbleiterversorgungskette wiederaufzubauen.
AMD schöpft Vertrauen aus Versorgung und Produkt-Rampen
Die jüngsten Gewinne von AMD wurden ebenfalls durch steigendes Anlegervertrauen in die Produktpipeline gestützt.
Piper Sandler bekräftigte nach dem Pre-Quiet-Period-Call des Chipherstellers für das dritte Quartal am vergangenen Dienstag eine Overweight-Bewertung und ein Kursziel von $600 für AMD.
Analyst David O’Connor sagte, die Gesamtaussage des Investor-Relations-Teams von AMD sei beruhigend gewesen, wobei CPU- und GPU-Produkt-Rampen wie geplant voranschreiten.
O’Connor wies auch darauf hin, dass die Nachfrage weiterhin das verfügbare Angebot übersteige.
Die aktuelle Versorgungskapazität scheint ausreichend, um AMDs bestehende Prognosen zu stützen, und lässt gleichzeitig Raum für ein mögliches Übertreffen der Erwartungen.
Die Diskussion behandelte mehrere wichtige Komponenten von AMDs Wachstumsstrategie, darunter die Helios-Server-Rampe, Venice-CPUs, die Optics-Scale-Up-Architektur und die Versorgung mit High-Bandwidth Memory.
Piper Sandler überprüfte auch AMDs Margen sowie das Client-Computing- und Gaming-Geschäft und beschrieb die Programme als weiterhin auf Kurs, mit einer Versorgung, die die Guidance des Unternehmens zu unterstützen scheint.
The post Warum steigen Intel- und AMD-Aktien am Montag stark? appeared first on Invezz