Die Aktie von Equinox Gold ist einer unserer Top-Favoriten im Goldsektor und befindet sich nach dem Abschluss der Orla-Transaktion in einer starken Ausgangslage. Höhere Produktionsmengen, eine umfangreiche Projektpipeline und weiteres organisches Wachstum könnten den freien Cashflow in den kommenden Jahren erheblich steigern.
Starke Ausgangslage nach Orla-Transaktion
Equinox Gold hat ein solides zweites Quartal vorgelegt und die Übernahme von Orla Ende Juli abgeschlossen. Damit steigt das Unternehmen zu einem der größten Goldproduzenten Kanadas auf und gewinnt auch international deutlich an Gewicht.
Greenstone und Valentine entwickeln sich weiter, während die Orla-Transaktion zusätzliche Wachstumschancen eröffnet. Insgesamt könnte die Goldproduktion langfristig auf mehr als 1,9 Millionen Unzen steigen, wobei Nordamerika weiterhin das Zentrum des Portfolios bildet.
Auch das South-Railroad-Projekt in Nevada hat einen wichtigen Meilenstein erreicht. Nach Erhalt der endgültigen Bundesgenehmigung kann der Aufbau der Belegschaft voranschreiten. Das Projekt soll einen ersten wesentlichen Beitrag zum Ziel leisten, die jährliche Goldproduktion aus der eigenen Projektpipeline um rund 800.000 Unzen zu erhöhen.
Ein weiterer wichtiger Faktor ist der Abschluss der letzten Gold-Vorauszahlung für Greenstone im September 2026. Equinox Gold kann damit künftig stärker von den tatsächlich erzielten Goldpreisen profitieren.
Los Filos eröffnet zusätzliches Produktionspotenzial
Auch Los Filos bietet erhebliches Potenzial. Neue 20-jährige Vereinbarungen mit den lokalen Gemeinden über den Zugang zu den benötigten Flächen ebnen den Weg für eine mögliche Wiederaufnahme des Betriebs. Die Mine verfügt über mehr als 5,4 Millionen Unzen nachgewiesene und wahrscheinliche Reserven und könnte langfristig wieder einen bedeutenden Beitrag zur Produktion leisten.
Die genaue Geschwindigkeit eines Neustarts bleibt abzuwarten. Das Potenzial ist jedoch beträchtlich, denn Los Filos produzierte 2024 bereits rund 170.000 Unzen. Über die derzeit geplante Lebensdauer von 14 Jahren könnte die Mine nach einem Neustart rund 280.000 Unzen pro Jahr liefern, zusätzlich besteht weiteres Explorationspotenzial.
Zusammengenommen eröffnen die mexikanischen und US-amerikanischen Projekte erheblichen Spielraum für organisches Wachstum. Die mexikanischen Anlagen könnten langfristig mehr als 495.000 Unzen pro Jahr erreichen, während die US-Produktion von derzeit rund 75.000 auf mehr als 400.000 Unzen steigen könnte.
Für das kombinierte Unternehmen wird zunächst eine Goldproduktion von 870.000 bis 920.000 Unzen erwartet. Die All-in Sustaining Costs werden bei einem Mittelwert von 1.950 Dollar je Unze gesehen. Für Wachstumsprojekte sind 600 bis 650 Millionen Dollar vorgesehen, darunter 70 bis 80 Millionen Dollar für South Railroad, 50 bis 60 Millionen Dollar für die zweite Ausbaustufe von Valentine und 35 bis 40 Millionen Dollar für den Neustart von Los Filos.
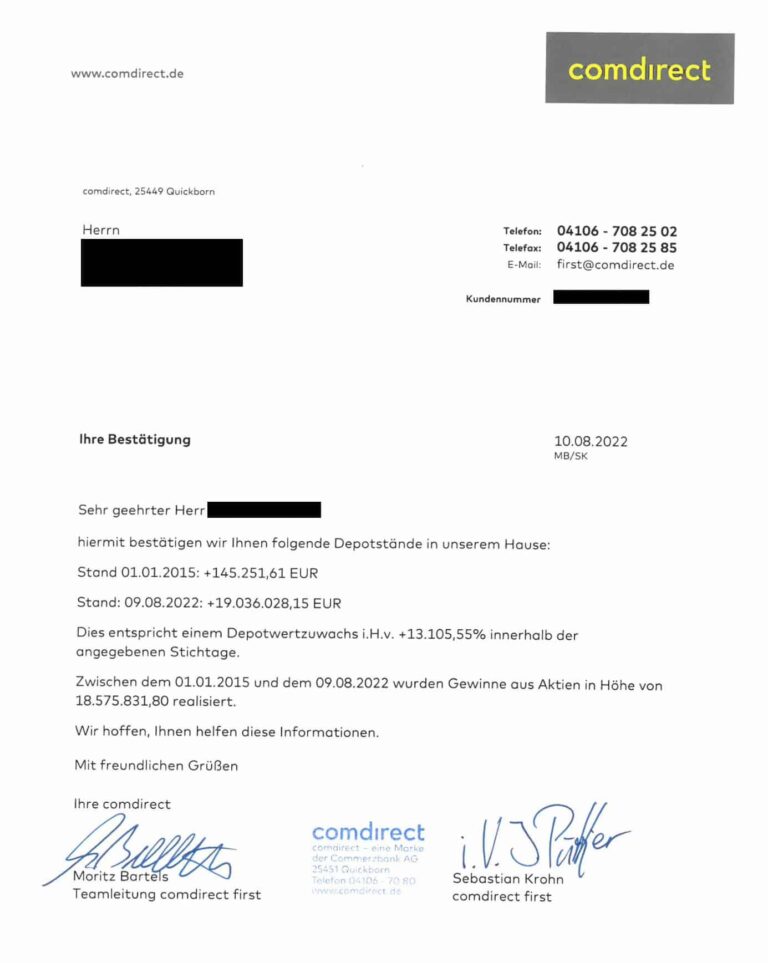
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Bilanz schafft finanziellen Spielraum
Auch finanziell verfügt Equinox Gold über eine solide Ausgangslage. Vor dem Abschluss der Orla-Transaktion überstiegen die kurzfristigen Vermögenswerte die kurzfristigen Verbindlichkeiten deutlich. Gleichzeitig konnte die Verschuldung durch den Verkauf von Vermögenswerten in Brasilien und Nevada reduziert werden.
Mit Orla kamen zudem 106,1 Millionen Dollar Nettoliquidität hinzu. Das stärkt die Bilanz und schafft zusätzlichen Spielraum für Investitionen in das geplante Produktionswachstum.
Die zuletzt um 50 Prozent angehobene Quartalsdividende auf 0,0225 Dollar je Aktie unterstreicht den zunehmenden finanziellen Spielraum. Auf Jahresbasis entspricht dies allerdings weiterhin nur einer Dividendenrendite von rund 0,76 Prozent.
Goldpreis bleibt zentraler Kurstreiber
Die weitere Entwicklung der Equinox-Gold-Aktie bleibt eng an den Goldpreis gekoppelt. Gleichzeitig haben geopolitische Unsicherheiten, hohe Staatsverschuldung und die Nachfrage institutioneller Anleger die Bedeutung von Gold als Absicherung verstärkt.
Nach Angaben des World Gold Council stieg die Nachfrage von Zentralbanken und anderen institutionellen Akteuren im zweiten Quartal 2026 deutlich. Gleichzeitig können höhere Zinsen und steigende Anleiherenditen kurzfristig Gegenwind für Gold erzeugen, da verzinsliche Anlagen dadurch attraktiver werden.
Langfristig könnten hohe Staatsverschuldung, Währungsrisiken und eine mögliche Rückkehr zu Zinssenkungen jedoch wieder für Rückenwind bei Gold sorgen. Für Equinox Gold wäre ein anhaltend hohes Goldpreisniveau besonders relevant, da steigende Metallpreise bei gleichzeitigem Produktionswachstum einen erheblichen Hebel auf den freien Cashflow ausüben können.
Wesentliche Risiken bleiben bestehen
Trotz der umfangreichen Wachstumsperspektiven ist die Aktie mit erheblichen Einflussfaktoren verbunden. Verzögerungen bei Projekten, steigende Kosten und eine schwächere Entwicklung des Goldpreises könnten die erwarteten Cashflows deutlich reduzieren.
Auch ein längerer Zeitraum mit niedrigeren Goldpreisen würde die Bewertung und die operative Entwicklung belasten. Hinzu kommt, dass die geplanten Produktionssteigerungen eine erfolgreiche Umsetzung der einzelnen Projekte voraussetzen.
Bewertung lässt weiteres Potenzial erkennen
Für eine vereinfachte Cashflow-Bewertung wird ein langfristiger Goldpreis von 3.500 Dollar je Unze angenommen. Auf dieser Grundlage könnte der freie Cashflow von rund 700 Millionen Dollar im Jahr 2026 auf etwa 1,4 Milliarden Dollar im Jahr 2027 und 1,7 Milliarden Dollar im Jahr 2028 steigen.
Mit dem vollständigen Hochlauf von Los Filos könnte der freie Cashflow von 2029 bis 2032 rund 2,15 Milliarden Dollar erreichen. Danach wird aufgrund steigender Kosten und der zunehmenden Reife des bestehenden Portfolios mit einem schrittweisen Rückgang gerechnet.
Unter Anwendung eines Diskontierungssatzes von 11 Prozent und einer langfristigen Wachstumsrate von 2,5 Prozent ergibt sich auf Basis dieser Annahmen ein Eigenkapitalwert von rund 18,91 Milliarden Dollar. Bei 1,2475 Milliarden vollständig verwässerten Aktien entspricht dies einem errechneten fairen Wert von rund 15,16 Dollar je Aktie gegenüber einem aktuellen Kurs von 11,58 Dollar.
Die Bewertung berücksichtigt weder größere neue Entdeckungen noch zusätzliche Akquisitionen. Das tatsächliche Potenzial könnte daher höher ausfallen, sofern Equinox Gold seine Projektpipeline erfolgreich umsetzt und der Goldpreis auf erhöhtem Niveau bleibt.
Equinox Gold verfügt nach der Orla-Transaktion über eine deutlich größere Produktionsbasis, eine solide Bilanz und umfangreiche Möglichkeiten für weiteres organisches Wachstum. Die Bewertung bietet unter den getroffenen Annahmen weiterhin ordentlich Spielraum, wobei Goldpreis, Kostenentwicklung und die erfolgreiche Umsetzung der Projekte die entscheidenden Faktoren bleiben.
Tipp: In unserem exklusiven Rohstoff Anleger Club erzielen Mitglieder eine deutliche Outperformance gegenüber dem Markt.
The post Equinox Gold-Aktie: Mehr Gold, mehr Cashflow, mehr Potenzial first appeared on sharedeals.de.