Die Aktie der Deutschen Telekom steht weiterhin im Zeichen ihres starken US-Geschäfts. Die Mehrheitsbeteiligung an T-Mobile US bleibt der zentrale Wachstumsmotor des Bonner Konzerns und hat maßgeblichen Einfluss auf die operative Entwicklung und die Bewertung der Telekom-Aktie.
Konzern bestätigt Wachstumskurs
Für das Geschäftsjahr 2026 erwartet die Deutsche Telekom weiteres Wachstum. Der Konzern rechnet mit einem leicht steigenden Umsatz sowie einem bereinigten EBITDA AL von rund 47,5 Milliarden Euro. Beim Free Cashflow AL werden mehr als 19,8 Milliarden Euro erwartet. Damit setzt der Konzern seinen langfristigen Wachstumskurs fort.
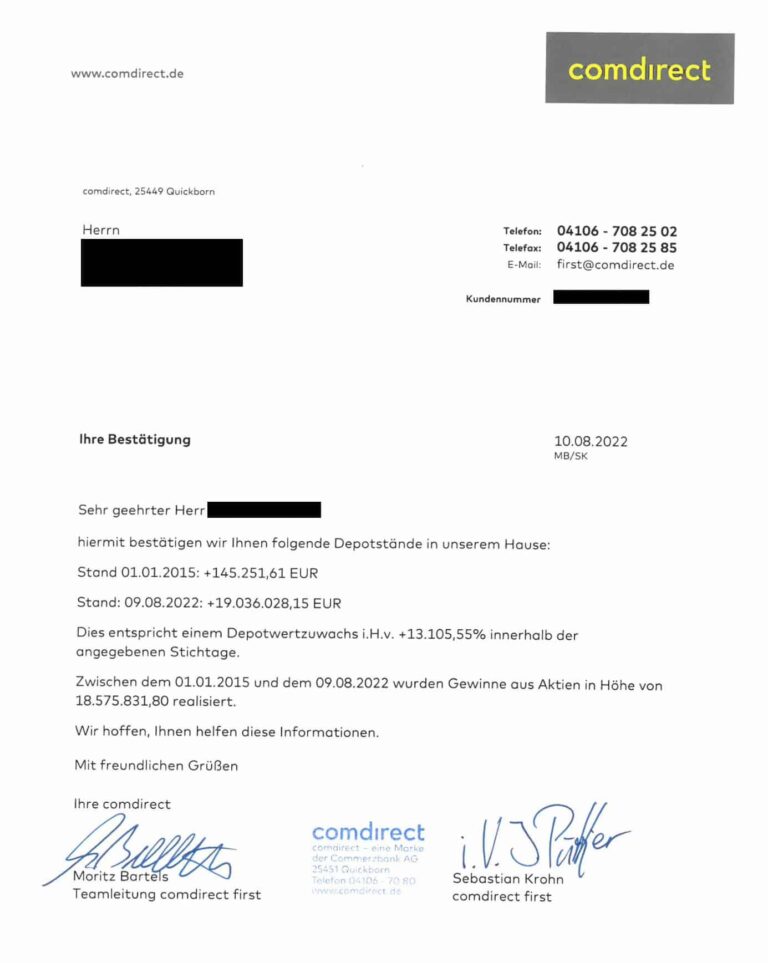
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Milliarden für Aktienrückkäufe
Zusätzliche Unterstützung erhält die Aktie durch die Kapitalrückführung. Die Deutsche Telekom treibt ihr Aktienrückkaufprogramm weiter voran. Nach aktuellen Berichten wurde das Programm deutlich ausgeweitet, was als Signal für das Vertrauen des Managements in die eigene Unternehmensbewertung gewertet werden kann.
Strategische Debatte um T-Mobile US
Gleichzeitig sorgt die strategische Zukunft der US-Tochter für Gesprächsstoff. Medienberichten zufolge hat der aktivistische Investor Elliott Investment Management eine Beteiligung an der Deutschen Telekom aufgebaut und sich kritisch zu einer möglichen engeren Zusammenführung mit T-Mobile US geäußert. Im Mittelpunkt steht die Frage, wie sich der Wert der US-Beteiligung langfristig am besten für die Aktionäre nutzen lässt.
Chancen und Risiken für Anleger
Die Deutsche Telekom kombiniert aus Anlegersicht mehrere attraktive Faktoren: ein vergleichsweise stabiles europäisches Telekomgeschäft, Wachstum in den USA und einen hohen Free Cashflow. Risiken ergeben sich dagegen unter anderem aus Wechselkursschwankungen, dem hohen Investitionsbedarf im Netzausbau und möglichen strategischen Veränderungen rund um T-Mobile US.
Fazit: Solide Perspektiven, strategische Fragen bleiben
Die Deutsche Telekom bleibt eine der bedeutendsten deutschen Standardaktien mit solider Dividendenhistorie. Das operative Wachstum, die starke Position von T-Mobile US und die umfangreiche Kapitalrückführung stützen die Investmentstory. Gleichzeitig dürften die strategischen Entscheidungen rund um das US-Geschäft in den kommenden Monaten zunehmend in den Fokus der Börse rücken.
Besser als Deutsche Telekom? Sonderchance mit dieser Nano-Cap-Aktie
Das kleine US-Pharmaunternehmen Sonoma Pharmaceuticals
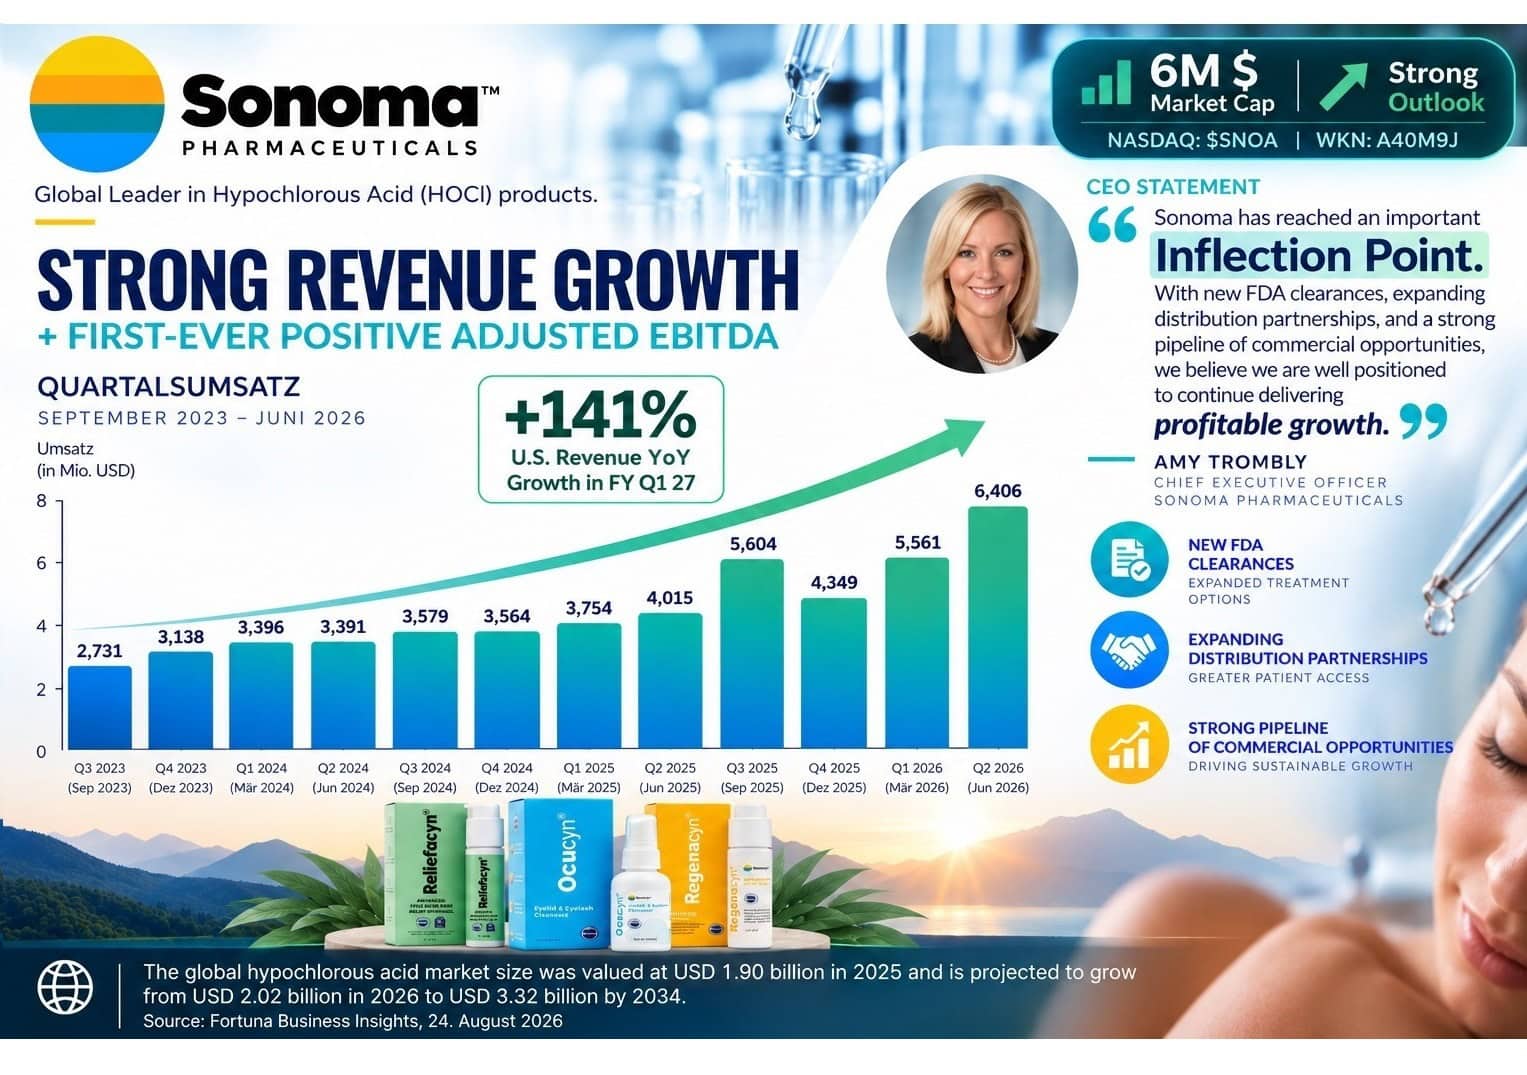
Quelle: Sonoma Pharmaceuticals
6 Millionen Dollar Bewertung, 25 Millionen Dollar wachsender Umsatz
Das Außergewöhnliche: Das schuldenfreie Unternehmen wird aktuell noch mit lächerlich verrückten rund 6 Millionen US-Dollar bewertet, während der annualisierte Umsatz bereits jetzt bei über 25 Millionen US-Dollar liegt.
Erfahre in unserem exklusiven Artikel mehr über diese einmalige Chance.
Interessenkonflikt: Der Autor hält Aktien des besprochenen Unternehmens Sonoma Pharmaceuticals in signifikantem Umfang. Somit besteht konkret und eindeutig ein Interessenkonflikt. Der Autor beabsichtigt, die Aktien – je nach Marktsituation auch kurzfristig – zu veräußern und könnte dabei von erhöhter Handelsliquidität profitieren.
The post Deutsche Telekom-Aktie: Lohnenswerter Blick über den Tellerrand … first appeared on sharedeals.de.